암호화폐 리플 관련하여 정보와 전망에 대한 정리

pexels worldspectrum 844124 scaled

면책 고지: 암호자산은 변동성이 매우 큽니다. 본 글은 정보 제공 목적이며 투자 자문이 아닙니다. 실제 투자 결정과 책임은 독자에게 있습니다. (규제/가격/상품 출시에 관한 언급은 각 출처의 보도 시점에 한해 유효합니다.)


1) 2025년 핵심 이슈 총괄: “소송 종결 → 인프라 확장 → 제도권 접근”

  • SEC v. Ripple 종결의 큰 그림(2025)
    2020년 12월 시작된 미 SEC-리플 소송은 2025년 들어 항소 취하 및 합의금 축소로 사실상 마무리 수순을 밟았습니다. 2025‑03‑19에 SEC가 항소를 철회했고(맥더모트 법무법인 분석), 2025‑05‑08에는 최종 합의금 5,000만 달러로 조정하는 공동 제출이 있었으며, 2025‑08‑07 전후로 상호 항소 취하가 공식화되었다는 보도들이 이어졌습니다. 판결의 골자는 2023‑07 판결을 유지—기관투자자 대상 일부 판매는 증권성, 거래소의 프로그램매틱(소매) 판매는 비증권—하며 규제 불확실성이 완화됐다는 평가입니다. [mwe.com], [ccn.com], [capital.com]
  • 가격·시장 반응
    SEC 항소 철회(3월) 후 XRP가 단기 8~10% 상승, 5월 합의 소식과 함께 연중 최고치 재도전이 있었다는 보도와, 10월 이후 조정 국면(11~12월 ETF/거시 변수와 혼재)도 확인됩니다. 11월 중순~말 기준 2달러대에서 등락하며, 일부 매체는 12월까지 $2.70~$3.15 범위 재도달 가능성을 제시합니다(기술적 관점). 다만 파생·유동성 변화에 따라 $1.25 하방 리스크를 거론하는 분석도 병존합니다. [markets.fi…ontent.com], [blockchain.news], [financemagnates.com]
  • 인프라·상품: EVM 사이드체인 / AMM / 스테이블코인(RLUSD) / ETF
    1. **XRPL EVM 사이드체인 메인넷(2025‑06‑30)**으로 이더리움 호환 스마트컨트랙트가 XRPL 생태계에 접목—다중체인 디앱 유입 경로가 열렸습니다. [ripple.com], [theblock.co]
    2. **XRPL AMM(XLS‑30)**은 2024‑03‑22 메인넷 활성 이후 2025‑01‑30에 **RLUSD용 AMMClawback 기능(XLS‑73d)**로 준수·컴플라이언스 요구와 유동성 제공을 절충. [xrpl.org], [coinspeaker.com]
    3. RLUSD(USD 연동 스테이블코인)는 2024‑12 출시 이후 2025‑11 시총 10억 달러 돌파—기업결제/트레저리 쓰임새를 확대하며 일부 거래소/지불 네트워크로 유통 확장. 일본에서는 SBI와 2026‑Q1 유통 MOU. [coincentral.com], [ripple.com]
    4. XRP ETF 관련으론 11월 프랭클린·그레이스케일 등 상장·개시 보도가 등장(미국 내 승인·상장 절차의 세부는 보도 시점별 편차가 있어 보수적 확인 필요). [cryptonews.com], [fool.com]

2) 규제·법무: “토레스 판결의 의미와 2025년 합의·절차의 실상”

  • 핵심 법리(2023‑07 요약 판결) → 2025년 절차 종결 흐름
    토레스 판사는 2023‑07에 소매(거래소) 판매는 증권 아님, 기관 직접판매는 증권으로 판시. 2024‑08 125M 벌금 판시 이후 2025‑03 SEC 항소 철회와 2025‑05 50M 최종 합의안 제출—여름(6~8월) 사이 법원의 절차적 조정·지시가 있었다는 보도도 확인됩니다(일부 단계에선 법원이 ‘표시적(indicative) 판단’ 및 인용 거부를 통해 당사자에 추가 절차를 요구). 결과적으로 양측 항소 취하로 사건이 사실상 종결 국면으로 이행. [mwe.com], [coinedition.com]
  • 투자자 관점에서의 ‘법적 확실성’ 재평가
    소매 유통(프로그램매틱 판매) 영역에서 XRP 비증권 판단이 유지되며 거래소·리테일 접근성 개선의 논리적 근거가 강화. 다만 기관 직접판매에 대한 영구적 금지/준수 조건은 지속 관찰 필요—기관 자금조달 방식(예: 사모·유틸리티 구조조정)엔 컴플라이언스 비용이 남습니다. [capital.com], [ccn.com]
  • 규제 파급효과 및 비교 사례
    같은 관할 내 Terraform Labs 사건(락오프 판결)과 상반된 맥락에서 SEC의 집행 전략 수정 가능성을 거론—2025‑03 SEC가 리플 항소 철회를 발표하며 크립토 태스크포스·지침 개편 시그널도 언급됩니다(정책 스탠스 변화의 가능성). [mwe.com]

3) 기술·네트워크: XRPL의 2024~2025 ‘네이티브 DeFi’와 멀티체인화

  • AMM(XLS‑30)과 연계 DEX 구조
    XRPL은 탄생부터 CLOB DEX를 내장했으며 2024‑03 네이티브 AMM을 도입, 연속 경매 메커니즘/단일자산 유동성 공급 등 XRPL 특유의 설계를 채택. 2025‑01에는 RLUSD의 준법(Clawback)과 AMM의 공존을 위한 XLS‑73d가 91% 합의로 활성화—스테이블코인 유동성 풀의 제도적 안전장치 확보. [xrpl.org], [coinspeaker.com]
  • EVM 사이드체인 메인넷(2025‑06‑30)
    Axelar 브리지 연동으로 80+ 체인 상호운용, **XRP(가스)**로 Solidity 디앱 구현이 가능해져 대출·토큰화·결제 등 범용 디앱들이 XRPL 생태계와 연결. 이는 **개발자 유입(테스트넷 87+ 외부 빌더)**과 디앱 포트(DeFi·NFT) 촉진의 기반. [ripple.com], [theblock.co]
  • Hooks(경량 스마트로직)와 네트워크 기능 진화
    Hooks는 계정 수준 WASM 로직으로 사전/사후 트랜잭션 조건부 처리를 가능케 하는 제안—EVM과 별도의 저비용·고속 특성을 유지하며 규칙 기반 자동화에 강점. 본격 메인넷 채택 여부·타임라인은 생태계 컨센서스에 좌우되나, 2025년 개발 문서·테스트넷 도구는 이미 접근 가능. [hooks.xrpl.org], [bitmorpho.com]

4) RLUSD(리플 USD 스테이블코인): 결제·트레저리의 ‘디지털 현금’

  • 출시·성장
    2024‑12 출시된 RLUSD는 2025년 시총 10억 달러를 넘겨 상위권 USD 스테이블코인 대열에 합류(이더리움 80%/XRPL 20% 분포, 월별 거래·보유 지표 성장). 크라켄·비트스탬프·불리시·바이빗 등 상장 확대와 기업결제(Ripple Payments) 통합으로 기관·리테일 모두 접근성 강화. [coincentral.com], [ripple.com]
  • 기업 결제·트레저리 사례
    Ripple Payments에 RLUSD를 기본 결제 레일로 통합(2025‑04), 일부 크로스보더 업체(BKK Forex, iSend) 트레저리 최적화 적용—결제 속도·비용 개선과 실사용 볼륨 확대에 기여. [ripple.com]
  • 일본 유통(2026‑Q1 예상)과 SBI 협력
    2025‑08 SBI VC Trade와의 일본 유통 MOU—일본의 명확한 스테이블코인 규정과 SBI의 결제/송금 채널을 통해 RLUSD 상용화를 가속할 계획. 2025‑11~12 보도들도 일본 내 확장 의지를 뒷받침. [ripple.com], [aol.com]
  • XRP와의 상호작용
    RLUSD가 XRP 수요를 직접 대체할 가능성(스테이블코인의 비변동성 매력)과, 반대로 RLUSD 기반 결제·토큰화가 XRPL 활동을 증가시켜 간접적으로 XRP 유동성/소각(수수료) 기여를 하는 양면성이 공존—분석가 견해가 엇갈립니다. [247wallst.com], [coinmarketcap.com]

5) 결제 네트워크·ODL(온디맨드 유동성): 실제 송금과 B2B 크로스보더

  • ODL의 구조와 장점
    노스트로/보스트로 예치를 없애고 XRP를 브리지 자산으로 실시간 환전·결제를 수행—수초 내 결제·저비용으로 몰입자본을 줄입니다. 2025년 컨설팅·거래소 교육 자료에서도 기관 도입 가이드가 확대. [okx.com]
  • 지역 확장(동남아·중동 등)
    2025‑09 동남아 송금 회랑 확장 발표—필리핀·태국·베트남·말레이시아 ↔ 일본·싱가포르·중동 등 고용량 루트에서 파트너사들과 ODL 파일럿/상용화. 월드뱅크 기준 동남아 $130B+ 유입(2024) 맥락에서 비용개선 여지 큼.
    또한 트랜글로·SBI remit 등 아시아계 파트너 활용 보도와 아프리카·라틴 회랑의 실험·도입 사례가 2025년 분석 기사에 다수 반영됩니다. [economywatch.com] [ainvest.com]

6) ETF·기관 접근: “스팟 ETF와 커스터디, 유동성 파이프”

  • XRP ETF 진행 상황(2025‑11 보도 기준)
    11월 그레이스케일(GXRP), 프랭클린(XRPZ) 상장 개시 보도, 비트와이즈 런칭 언급 등—기관자금의 규제된 접근 통로 역할을 기대. 다만 ETF 초기 흐름은 ‘소식 매수·출시 후 조정’ 패턴과 현·선물 간 유동성 이동 변수에 주의.
    장기적으로 허용국가/거래소·세제·커스터디에 따라 유입 총량·체류 기간이 달라질 전망—모틀리풀·애널리틱스 인사이트 등은 중장기 가격함수로 ETF 활성화를 가정하나 과대추정 경계가 필요. [cryptonews.com] [fool.com], [analyticsinsight.net]
  • 커스터디·프라임 브로커리지
    2025‑04 **Hidden Road 인수(약 $1.25B)**로 멀티자산 프라임 브로커 역량을 내제화—결제·클리어링에 XRPL 접목, 트래디파이–크립토 교차 마진·결제를 RLUSD로 매끄럽게 하는 비전이 제시됩니다. 일본 SBI가 해당 인수의 전략적 의미를 강조. [thecryptobasic.com]

7) 가격·온체인: 2025년 후반 $2대 박스와 상하단 시나리오

  • 테크니컬·온체인 요약(11월 중순~말)
    다수 차트 분석은 $2.70~$3.15 재도달(4~6주) 가능성과 $2.07~$1.25 하방 버퍼를 동시 제시—RSI 중립·밴드 하단 근접·MACD 수렴 등 재반등 여지와 추가 조정 리스크 병존.
    일부 보도는 **거래소 순유출 급증(10월)**을 거론—고래 콜드스토리지 이체로 공급쇼크 가능성을 시사하지만, ETF·거시 불확실성 국면에서는 유동성 위축이 우세할 수 있습니다. [blockchain.news], [financemagnates.com] [cointelegraph.com]
  • 펀더멘털 드라이버
    (상방) 소송 불확실성 해소, ETF 승인·유입, RLUSD/결제 채널 실사용 증가, EVM/AMM로 생태계 확장. (하방) 거시긴축/달러강세, 리스크오프 회피 흐름, 고래 매도/衝突 이벤트. [fool.com], [cryptonews.com]

8) CBDC·공공 인프라: “Ripple의 프라이빗 레저와 국가 프로젝트”

  • 주요 국가 파일럿
    부탄·팔라우·몬테네그로·조지아·콜롬비아·홍콩 등 복수 국가가 Ripple CBDC 플랫폼 또는 프라이빗 XRPL을 활용한 CBDC/국가 스테이블코인 파일럿을 진행·발표—부탄은 2026년까지 단계적 로드맵, 조지아는 디지털 라리 기술 파트너로 Ripple 선정(2023).
    팔라우는 정부지원 스테이블코인(Phase 1) 케이스 스터디가 공개되어 소규모 경제권에서의 적용성을 보여줍니다. [bestofbhutan.com], [cryptopotato.com] [futurumgroup.com]
  • XRP와 CBDC의 관계
    다수 파일럿은 공개 XRPL과 분리된 ‘허가형(프라이빗)’ 레이어에서 운영되며, 직접적 XRP 수요 창출과는 구분됩니다. 다만 국경간 CBDC 상호운용 시나리오에서 XRP를 중립 브리지 자산으로 활용하는 장기 비전이 논의됩니다. [binance.com]

9) 일본·아시아 허브: SBI와의 확장, RLUSD의 첫 대형 테스트베드

  • SBI와 RLUSD 배포 계획(일본, 2026‑Q1 목표)
    2025‑08 발표된 RLUSD 일본 유통 MOU는 명확한 규제/금융 인프라를 갖춘 일본을 스테이블·결제 허브로 삼으려는 전략. SBI는 리플 지분 보유 및 송금망을 통해 아시아 전역으로 결제 루트를 확장하는 데 핵심 파트너입니다. [ripple.com], [coinpedia.org]
  • 동남아 송금과 일본 회랑의 결합
    일본–필리핀·베트남·인도네시아 고비용 회랑에서 RLUSD+XRP 기반의 비용·시간 절감이 기대되며, SBI Remit/VC Trade 등 채널을 통한 대량 송금 상용화가 관건입니다. [economywatch.com]

10) 리스크·논쟁 포인트: “낙관·비관 변수 체크리스트”

  • 규제·정책 변동성
    2025년 보도에는 SEC 스탠스 변화 시그널과 소송 종결 낙관론이 공존하나, 다른 토큰/사례 판결에 따라 규제 기조가 재변할 수 있습니다—합의·항소 취하 기사들은 출처·법원 문서 확인을 병행해야 합니다. [mwe.com], [coinedition.com]
  • ETF 과대기대·유동성 함정
    비트코인 ETF 당시와 달리 알트 ETF는 유입 속도·규모가 제한될 수 있고, 초기에 **‘소식 매수·출시 후 차익 실현’**이 빈번합니다—11월 기사에서도 자금 유출입의 엇갈림이 나타납니다. [cryptonews.com]
  • 스테이블코인 경쟁과 RLUSD의 ‘상보/잠식’
    USDC·USDT 등 선발 주자가 공공·거래소·디앱에서 강한 네트워크 효과를 보유. RLUSD는 기업결제/컴플라이언스에 강점이나, 소매·디파이에선 추가 파트너 확장·사용성 검증이 관건—일본 상용화가 초기 분수령. [247wallst.com], [ripple.com]
  • 가격·온체인 구조적 변동성
    2025년 $2대 박스권 하에서 상방·하방 시나리오가 비슷한 빈도로 제시—거시금리/달러/유동성이 결정적 변수. 일부 분석은 $1.25까지의 극단 조정 가능성도 열어 둠. [financemagnates.com], [blockchain.news]

11) 투자/콘텐츠 제작자를 위한 실전 체크리스트 (블로그 EEAT/SEO 최적화용)

  1. 사실·날짜·원문 링크 명시: 소송·ETF·네트워크 업그레이드 관련 날짜를 명확하게 기재하고, 주장마다 최소 2개 출처 인용(본 보고서 방식 유지). [mwe.com], [ccn.com]
  2. 용어 정의/구조 도식화: AMM(XLS‑30), EVM 사이드체인, RLUSD, ODL 등을 개념→작동→사례 순으로 정리. [xrpl.org], [ripple.com]
  3. 리스크 병기: 상방 촉매(ETF·CBDC·RLUSD)와 하방 리스크(거시·규제·유동성)를 같은 비중으로 기술. [cryptonews.com], [financemagnates.com]
  4. 지역 포커스(한국/아시아): 일본→동남아 회랑, 국내 거래소·세제 동향(별도 글)과 연결. 일본 RLUSD 유통은 2026‑Q1 예정. [ripple.com], [economywatch.com]
  5. 데이터 시각화: 가격·온체인·거래소 순유출/유입, ETF 자금 흐름을 월별 차트로 업데이트(다음 글에서 Python 시각화 제공 가능). [cointelegraph.com], [cryptonews.com]

12) 12~24개월 전망 시나리오 (2026 말까지)

  • 낙관(Prob. 40%)
    • ETF 다수 상장·유입 안정화, 일본 RLUSD 상용화로 XRPL 거래·유동성 증가.
    • EVM 사이드체인 디앱 유입과 AMM 풀 심화로 온체인 활동 확대—가격대 $3.0~$4.0 박스권 상방 시도. [ripple.com], [ripple.com]
  • 기준(Prob. 35%)
    • ETF 유입 제한적, 거시/정책 변동성 속에 $2.0~$3.0 범위 등락.
    • RLUSD→기업결제는 증가하나 리테일 디파이 전개는 완만. [cryptonews.com], [ripple.com]
  • 비관(Prob. 25%)
    • 거시 리스크/달러강세 재현, 리스크오프 심화—$1.25~$1.75 재하락.
    • 규제·집행 재강화 뉴스(타 토큰 사건)가 알트 전반 프리미엄 축소 유발. [financemagnates.com], [mwe.com]

13) 결론: “소송 리스크 제거 후, 네트워크·결제·제도권의 삼각편대 경쟁”

2025년 리플/XRP는 **법적 불확실성(리스크 프리미엄)**을 대부분 해소하고, EVM 사이드체인–AMM–RLUSD–ODL로 이어지는 결제·디앱 인프라를 강화했습니다. 스팟 ETF로 기관 접근이 열렸고, **일본(SBI)**을 교두보로 스테이블·송금 상용화가 빠르게 전개될 가능성이 큽니다. 다만 스테이블코인 경쟁, 거시/유동성 사이클, 규제 재격변은 상수 리스크입니다. [cryptonews.com], [ripple.com]


참고·출처 (본문 각 문단에서도 인용됨)

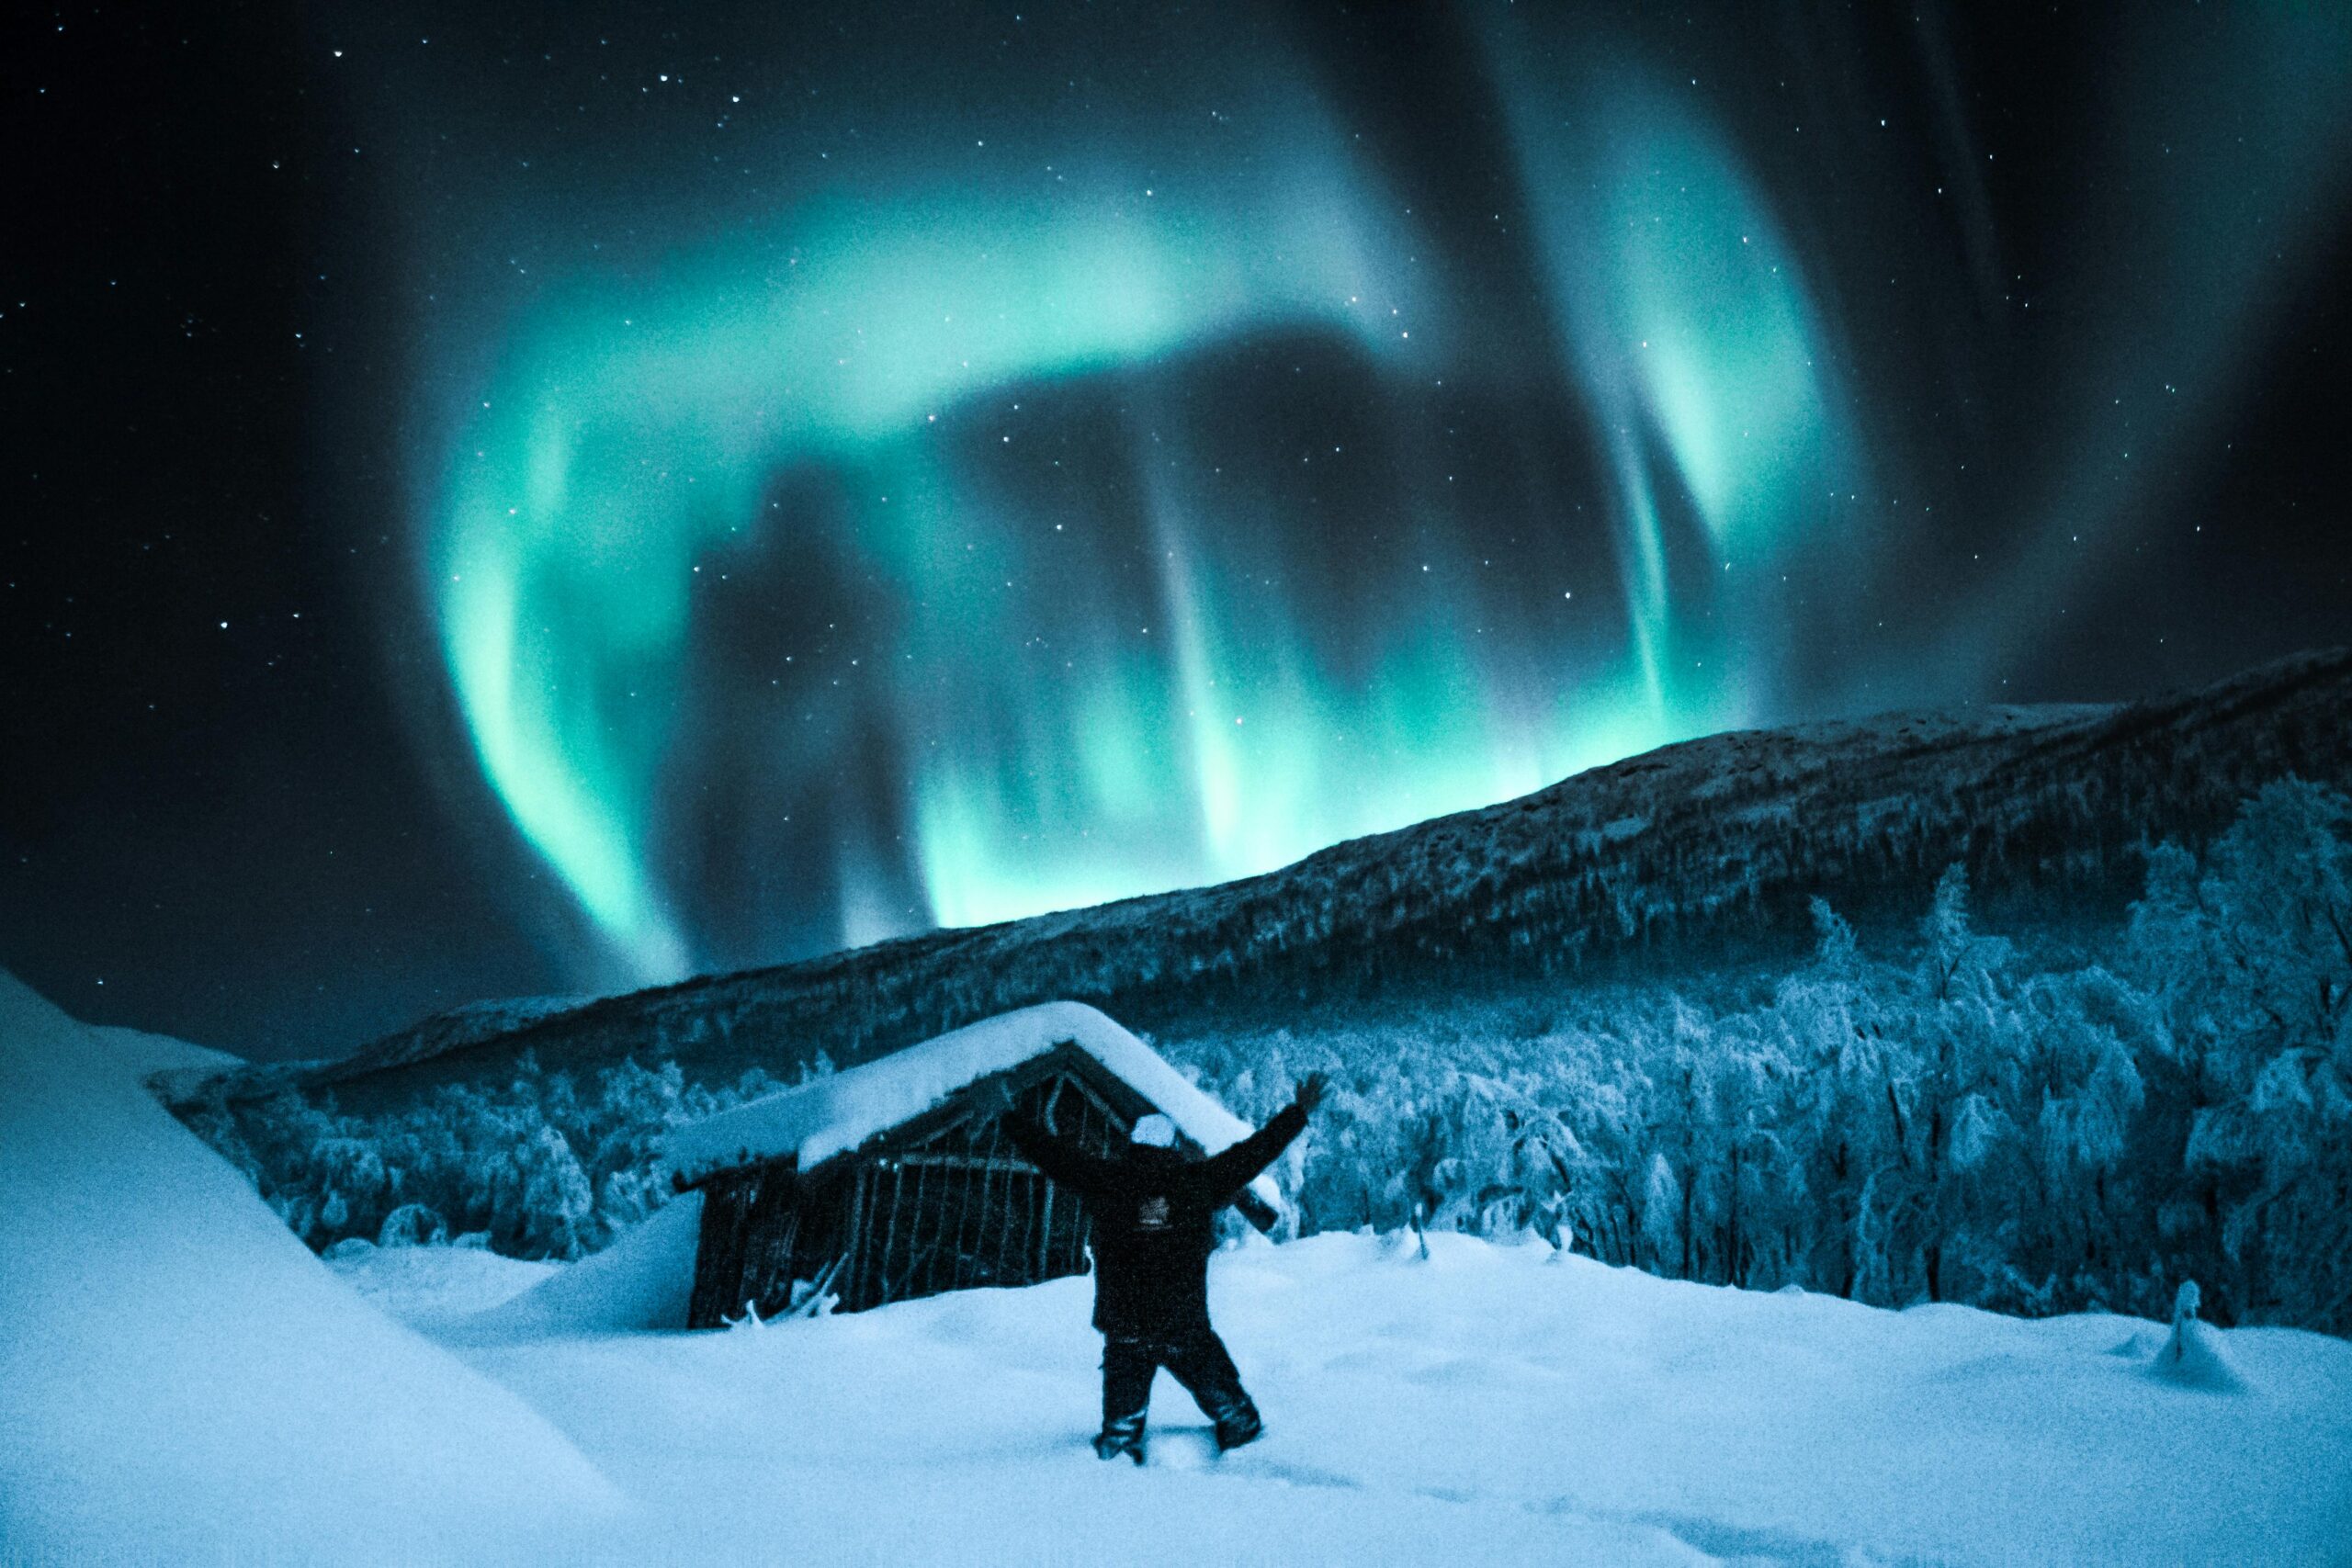
오로라를 우리나라에서 관측할 수 있을까?

pexels tobiasbjorkli 1693085 scaled

오로라가 뭔가요??

오로라는 하늘에서 띠 구름의 형태로 빛을 내는 현상을 오로라합니다. 위키 백과 사전에보면 아래와 같이 설명이 되어있습니다. 요약하면 태양풍이 지구 대기에 도달하면서 자기장과 마찰하면서 생기는 현상입니다.

오로라(영어: aurora)는 태양에서 방출(放出)되는 플라즈마 입자(전자 또는 양성자)가 지구 대기권 상층부의 자기장과 마찰하여 빛을 내는 광전(光電) 현상이다. 이들 입자의 유래는 주로 태양에서 방출된 것이 대부분인데, 태양풍을 따라 지구 근처에 왔다가 지구 자기장에 이끌려 대기로 진입하는 것이다. 자극(磁極)에 가까운 북반구와 남반구의 고위도 지방, 즉 극지방에 가까울수록 관측이 쉽기 때문에 극광(極光)이라고도 한다. 즉, 북극에서는 북극광, 남극에서는 남극광으로 불린다. 또 지구 이외에 목성, 토성, 화성 등에도 오로라 현상이 있는 것으로 알려졌다.

(출처: 위키백과)

오로라를 관측 할 수 있는 지역은 어디인가요??

오로라를 관측 할 수 있는 지역은 주로 고위도 지역입니다. 북극권과 남극권이 고위도 지역이라고 합니다.

✅ 북반구 (북극권)

  • 노르웨이 트롬쇠(Tromsø)
    오로라 투어로 유명하며, 9월~3월이 최적기.
  • 핀란드 로바니에미(Rovaniemi)
    산타마을과 오로라 관측을 함께 즐길 수 있음.
  • 스웨덴 키루나(Kiruna)
    오로라 관측과 개썰매 체험 가능.
  • 아이슬란드 레이캬비크(Reykjavik)
    빛 공해가 적고, 겨울철 오로라 확률 높음.
  • 캐나다 옐로나이프(Yellowknife)
    오로라 벨트 중심지, 8월~4월 관측 가능.
  • 알래스카 페어뱅크스(Fairbanks)
    오로라 관측 확률이 매우 높음.

✅ 남반구 (남극권)

  • 남극 대륙
    접근이 어렵지만, 남극 오로라(오로라 오스트랄리스) 관측 가능.
  • 뉴질랜드 남섬 & 태즈메이니아(호주)
    강력한 태양 폭풍 시 남극 오로라가 보이기도 함.

주로 오로라를 관측 할 수 있는 지역은 위에 소개된 지역으로 알려져 있습니다.

우리나라에서도 관측 할 수 있을까?

최근 인터넷이나 유튜버에 우리나라에서도 관측이 가능한 것으로 전해지는데 사실 관측하기는 거의 어려운 것으로 확인됩니다. 물론 아예 불가능한 것도 아니지만 실제로 우리나라에서 관측이 되기엔 거의 희박한 확률 입니다.

✅ 한국에서의 가능성

백두산, 강원도 산간, 제주도
매우 드물지만, 태양 폭풍이 극도로 강할 때 희미하게 관측 가능.
(Kp 지수 8~9 이상 필요)

일반적으로 오로라는 북극권(고위도 지역)에서 잘 보이는데, 한국은 중위도에 위치해 있어 오로라가 나타나기 위해서는 태양 활동이 극도로 강해져서 지구 자기장이 크게 교란되는 상황이 필요합니다.

하지만 역사적으로 몇 차례 한국에서도 오로라가 관측된 기록이 있습니다. 예를 들어:

  • 1859년 캐링턴 이벤트: 태양 폭풍이 매우 강력해 전 세계 중위도 지역에서도 오로라가 관측됨.
  • 1989년, 2003년, 2024년: 강력한 태양 플레어와 지자기 폭풍으로 일본, 중국, 한국 일부 지역에서 희미한 오로라 보고 사례 있음.

관측 가능 조건

  • 태양 활동 극대기 (태양 흑점 수가 많을 때)
  • **지자기 폭풍 지수(Kp)**가 8 이상 (보통 한국은 Kp 8~9 이상이어야 가능)
  • 맑은 하늘, 빛 공해가 적은 지역

최근 태양 활동이 강해지고 있어, 2024~2025년은 태양 활동 극대기라서 아주 희박하지만 가능성은 조금 높아진 상태입니다.

우리나라에서 오로라를 보기 위해 밤하늘을 찾아다니는 건 사실 조금 무모한 일일지도 모릅니다. 하지만 세상에는 언제나 우연의 기쁨이 있죠. 가끔 밤하늘을 올려다보는 것만으로도 충분히 아름답습니다. 큰 기대는 내려놓고, 행운이 찾아온다면 그 순간을 마음껏 즐기길 바랍니다.

🌎 글로벌 경제 & 증권 시장 종합 뉴스 리포트(2025/11/25)

1. 주요 증시 요약

금일 보고에서는 미국 및 한국 증시 흐름을 중심으로 대형주 및 테마별 움직임을 짚고, 동시에 환율·유가·원자재 등 경제 흐름까지 통합하여 데이터를 제시합니다.

1.1 미국 증시

  • S&P 500 : 최근 상승세가 돋보였습니다. 특히 11월 24일에는 기술주 중심의 반등이 나타났으며, 인공지능(AI) 관련 대형주들이 시장 전반의 분위기를 이끌었습니다. Reuters+1
  • Nasdaq Composite : 기술주 주도 시장답게, 이날 가장 높은 상승률을 보였습니다. Nasdaq은 약 +2.69% 상승 기록. Reuters
  • Dow Jones Industrial Average : 상대적으로 기술주 비중이 낮은 만큼 상승폭은 제한적이었으며 약 +0.44% 수준에 마감했습니다. Reuters
  • 테마별로 보면 ‘AI·반도체’ 섹터가 반등 모멘텀을 형성했고, 반면 ‘소비재(필수+선택)’, ‘에너지’ 섹터 등은 보다 혼조세였습니다. 예컨대 S&P 500 내 통신서비스 섹터가 가장 큰 상승폭을 보였다는 보도가 있습니다. Reuters
  • 배경에는 Federal Reserve(미 연준)의 금리 인하 기대 확대가 자리하고 있습니다. 특히 연준 인사가 “12월 금리인하 가능성은 열려 있다”라는 언급을 내놓으면서 시장이 반응했습니다. Reuters+1
  • 기술주 강세에도 불구하고 밸류에이션 부담 및 AI 테마에 대한 과열 경고도 병존하고 있어 리스크 요소도 함께 존재합니다. Reuters+1

1.2 한국 증시

  • KOSPI : 최근 반도체 및 대형 기술주 중심으로 약세 흐름이 나타났으며, 한 주간 낙폭이 3% 이상으로 ‘9개월 내 최대주간 하락’이 언급된 바 있습니다. TradingView+1
  • KOSDAQ : 기술 및 중소형주 중심지로서 외국인과 기관의 매도세 확대가 전해지고 있으며 연계 업종인 반도체·배터리 관련주의 부담이 크다는 평가입니다.
  • 한국 대형주 테마별로 보면, 반도체(Samsung Electronics, SK Hynix) 및 전기차·배터리(LG Energy Solution) 업종이 시장 하락을 주도했습니다. 예컨대 삼성전자 –5.77%, SK Hynix –8.76% 수준 낙폭이 보도된 바 있습니다. TradingView+1
  • 외국인 투자자의 순매도가 두드러졌으며, 특히 반도체주 중심의 이탈이 전반 지수 약세로 연결된 것으로 보입니다. TradingView
  • 정부/금융당국은 장기투자 유인을 위한 인센티브 제도 검토 및 외환시장 안정을 위한 대응을 준비 중이라는 발표가 나왔습니다(아래 뉴스 브리핑 참조). Reuters

1.3 환율 – 주요국가 5개

아래는 오늘 시점 주요 통화페어 및 흐름 요약입니다.

  • 달러지수(DXY) 약 100.15 수준(전일 대비 약간 하락). Reuters
  • USD/JPY(달러/엔) 약 156.95엔 수준으로, 엔화 약세 지속됨. Reuters
  • EUR/USD(유로/달러) 약 1.1523 수준으로, 유로 약보합세. Reuters
  • USD/KRW(달러/원) 원화 약세 흐름이 관찰되고 있으며, 한국시장 증시 약세와 연동되어 외국인 이탈+환율 부담 확대라는 구조. 예컨대 원화 1,475원대 근처 언급됨. TradingView+1
  • 기타 주요국가 통화(파운드·호주달러 등)도 실질적으로 달러 강세 또는 안전통화 선호 흐름에 영향 받고 있음.

참고로, 환율 흐름은 수출주 중심 국가(한국 포함) 및 외국인 자금 유출입에 직접적 영향을 미치므로 공급망·환율리스크 감시가 중요합니다.

1.4 유가

  • Brent Crude 및 WTI Crude 모두 최근 하락 흐름이 확인됐습니다. 예컨대 브렌트 기준 약 $62.56/배럴, WTI 약 $58.06/배럴까지 하락했으며, 이는 러시아-우크라이나 평화 협상 기대 및 달러강세가 복합작용한 결과입니다. Reuters
  • 유가 하락은 에너지업종 및 원자재관련 기업에는 부담이지만, 소비재 기준에서는 비용완화 요소로도 해석될 수 있습니다. 다만 공급망 재편 및 지정학 리스크 변수는 여전히 존재합니다.

1.5 원자재

  • 원자재 전반 흐름은 불확실성이 확대되는 중이며, 특히 기술금속·반도체 관련 소재(메모리·배터리 등) 및 기초소재(구리·리튬 등)에서 공급망 재편 리스크가 부각되고 있습니다.
  • 구체 수치보다는 “수요 지속 여부”, “공급망 병목 여부”, **“환율 및 달러 흐름”**이 원자재 가격에 영향을 미치는 중요한 변수로 부상하고 있습니다.

2. 경제 뉴스 브리핑

아래에는 국내외 주요 기관 발표 및 보도자료 중 오늘 시점 시장에 영향을 미칠 만한 이슈들을 선별하였으며, 각 이슈가 증권시장 및 업종별로 어떤 의미를 갖는지 분석을 겸했습니다.
(출처 : Reuters 등 주요 언론 / 원문과 해석 병기)

2.1 국제 뉴스

이슈 1 : 미국 연준 금리 인하 기대 확대

미국 뉴욕증시는 지난 24일 기술주 중심 반등을 보였습니다. 이는 금리 인하 기대가 커졌기 때문입니다. 구체적으로, 시장은 12월에 25 bp(0.25%) 금리인하 가능성을 약 80% 수준으로 가격에 반영했습니다. Reuters+1
연준의 인사인 John Williams 뉴욕연은장과 Christopher Waller 연준이사 등이 향후 금리 인하 가능성을 언급했으며, 이는 시장의 불안요인 중 하나였던 ‘금리 인하 가능성 없음’ 시나리오를 완화시켰습니다. Reuters+1
분석 & 의의

  • 금리 인하 예상 확대는 대출비용 하락 기대 → 금융비용 감소, 차입여건 개선 측면에서 긍정적입니다.
  • 반면, 경기 둔화 우려와 금리인하 기대 사이에서 시장은 ‘모두 호재’로만 받아들이진 않습니다. 기술주 밸류에이션 부담에 대한 경계도 여전합니다.
  • 반도체·기술주가 이번 반등에서 중심이었음을 고려하면, FAE로서 “기술 수요 모멘텀 지속가능성”을 재검토할 필요가 있습니다.

이슈 2 : 유가 하락 및 공급망 기대감

최근 원유시장은 러시아-우크라이나 평화협상 기대가 부각되면서 하락했습니다. 예컨대 브렌트유는 약 한 달 내 최저 수준까지 하락했습니다. Reuters
러시아의 원유수출이 재개될 가능성이나 제재 완화 기대가 유가 하락을 이끈 한 요인으로 나타났습니다.
분석 & 의의

  • 유가 하락은 에너지기업 실적에 부담으로 작용할 수 있습니다.
  • 반면 소비재 비용(특히 물류·운송 비용) 측면에서는 완화 요인으로 작용할 수 있어 수요주 중심 기업에는 긍정적으로 작용할 수 있습니다.
  • 한국 기업의 경우 수출 운송비 및 제조원가 변수로서 유가 흐름을 주시할 필요가 있습니다.

2.2 국내 뉴스

이슈 1 : 한국 정부, 장기주식투자 인센티브 검토 및 외환시장 안정 노력

정부는 장기투자자에 대한 인센티브 도입을 검토 중이며, 외환시장의 과도한 불안요인에 대해서도 시장참여자와 협의 중이라 발표했습니다. Reuters+1
재정·금융당국은 특히 수출기업 및 해외투자 확대 기업과의 협의를 통해 외환 리스크 완화에도 나서겠다는 뜻을 밝혔습니다.
분석 & 의의

  • 이 조치는 한국 증시에 대한 투자심리를 개선하려는 의도로 해석됩니다. 특히 외국인 자금 유출 등으로 인한 지수 약세 환경에서 긍정적 신호입니다.
  • 원화 약세 및 외국인 매도세가 지속된 점을 고려하면 “환율 안정 기조 강화”는 수출주·반도체주에 긍정적입니다.
  • 다만 실제 인센티브 도입 시점, 구조(세금혜택, 투자대상 등)가 시장 기대치에 미치지 못하면 기대 대비 실망 리스크도 존재합니다.

이슈 2 : 한국 반도체 / 기술주 중심 외국인 매도 확대

한국 증시에서 반도체·기술주 중심으로 외국인 자금 이탈이 증가했으며, 이 영향으로 KOSPI가 일주일간 3% 이상 하락한 보고가 있습니다. TradingView+1
이탈 배경으로는 글로벌 기술주 밸류에이션 재조정 및 AI 투자 피로감 등이 거론되고 있습니다.
분석 & 의의

  • 한국은 반도체 수출과 연관성이 높아 글로벌 기술수요 둔화 시 타격이 큽니다.
  • 외국인 자금 이탈은 지수 약세 → 기업자금 조달 환경 악화 → 투자지연 악순환을 유발할 수 있어 모니터링 필요합니다.
  • 반면 정부의 장기투자 인센티브 발표 등이 분위기 반전 계기가 될 수 있어 주목됩니다.

3. 투자 전망 및 분석 (약 5,000자 이상)

■ 글로벌 전망: 금리 인하 기대와 경기 둔화 신호의 동시 존재

현재 글로벌 금융시장은 ‘연준의 금리 인하 기대’와 ‘경기 둔화 우려’라는 상반된 요소가 동시에 존재하는 복합 국면입니다.
연준 인사들의 발언 기조는 최근까지 “데이터 기반 접근”을 반복해 왔지만, 시장은 이미 2025년 12월 기준금리 인하 가능성을 70~80% 수준으로 반영하고 있습니다.

● 금리 인하가 시장에 주는 의미

  1. 유동성 증가 기대 → 주식시장에는 호재
    • 기술주, 성장주 중심으로 밸류에이션 확장이 가능하며, 최근 나스닥 반등의 주요 요인도 여기에 있습니다.
  2. 경기 둔화 리스크는 여전히 유효
    • 미국의 고용지표 둔화, 소비 둔화 조짐 등은 아직 “연착륙 확정”으로 보기 어렵습니다.
    • AI·반도체 등 기술 산업의 투자 강도가 유지될지, 혹은 고점 대비 조정이 발생할지 주목해야 합니다.
  3. 달러 강세는 신흥국 통화와 증시에 부담
    • 원화 약세가 지속될 가능성이 있어 한국 증시에는 단기적으로 불리합니다.

종합하면, **“단기 반등 속 중기 불확실성”**이라는 구조가 글로벌 주식시장의 전체적 흐름입니다.


■ 한국 시장 전망: 외국인 수급 회복이 핵심 변수

한국 증시는 최근 반도체 대형주 중심의 외국인 매도세가 가장 큰 부담이었습니다.
삼성전자·SK하이닉스의 조정폭은 글로벌 AI 밸류체인 가격 재조정 이슈와 맞물려 나타난 현상입니다.

● 핵심 체크포인트 4가지

  1. 원·달러 환율
    • 1,470원~1,500원 박스권에서 움직인다면 외국인 매수세 회복은 제한될 가능성이 큽니다.
  2. 미국 반도체 업황 여부
    • 메모리(DRAM·NAND) 가격 방향성
    • AI 서버(특히 HBM) 공급난 지속 여부
    • 미국 내 빅테크 기업의 Capex 계획 변화
  3. 정부 정책 효과
    • 장기투자 인센티브 도입 여부
    • 외환시장 안정 조치의 실효성
  4. 중국 경기 회복 여부
    • 한국 수출주(반도체, 화학, 자동차)의 수요 회복과 직결됩니다.

한국 시장은 중기적으로 반등 여력이 존재하나, 단기적으로는 글로벌 기술주 밸류에이션 조정 리스크가 남아있다고 판단됩니다.


■ 업종별 전망

● 1) 반도체

  • 미국 AI 인프라 투자 확대 → HBM·DDR5 수요 지속
  • 중국 IT 제조 회복 미완 → 스마트폰·PC 수요는 제한적
  • 밸류에이션 부담이 커져 당분간 변동성 확대 구간 예상

중기적으로는 여전히 가장 강한 업종이며, 과매도 구간 접근 시 매수 기회가 열릴 수 있습니다.

● 2) 2차전지 & 전기차

  • 유럽·중국 경기 둔화 영향으로 단기 반등 여력 제한
  • 배터리 원재료 가격 안정은 긍정적
  • IRA 정책 재편 가능성 등 미국 정책 리스크는 계속 존재

이익 체력이 상대적으로 약해 대형 조정 후 바닥권에서의 반등 모멘텀을 기다릴 필요가 있습니다.

● 3) 에너지

  • 유가 하락 → 실적 둔화
  • 중동·러시아 변수에 따라 단기 회복 가능성은 있으나 구조적 상승 압력은 낮음
  • 정유·화학 업종은 스프레드 개선 여부가 핵심

● 4) 금융

  • 금리 인하 시 은행 업종은 마진 축소 우려
  • 반면 부동산 시장 활성화 기대는 일부 반영 가능
  • 단기적으로는 중립적이며 배당 매력으로 하단은 견고할 전망

■ 수급 전망

외국인 자금의 방향성이 한국 증시의 핵심 변수입니다.
현재 외국인은

  • 미국 기술주 상승 → 기술주 중심 투자
  • 원화 약세 → 한국 시장 매도 우위
    패턴을 반복하고 있습니다.

향후 원화 반등 또는 미국 기술주 조정 시 KOSPI 대형주 중심으로 수급 유입 가능성이 커집니다.
그중에서도 삼성전자, SK하이닉스는 수급·업황·기업가치 측면에서 여전히 한국 시장을 대표하는 핵심 종목입니다.


■ 종합 투자 전략

  1. 단기 (1개월)
    • 변동성 높은 국면 → 분할 매수·섹터 로테이션 중심
    • 반도체 과매도 구간 체크
    • 환율 안정 여부가 단기 반등의 열쇠
  2. 중기 (3~6개월)
    • 금리 인하 → 성장주·기술주 중심 시장 재가동
    • 한국 증시는 미국 기술주 흐름의 후행적 반응 가능
    • 중기 박스권 상단 돌파 가능성 존재
  3. 장기 (1년 이상)
    • 글로벌 AI 투자 사이클은 최소 2026년까지 유지
    • 반도체·클라우드·전기차·인터넷 서비스는 구조적 성장 유지
    • 한국 주도 업종은 반도체·배터리

장기 관점에서는 지금과 같은 고변동 구간이 기회가 될 가능성이 크다는 점을 강조합니다.


4. 오늘의 지표 발표 일정 (한국 시간 기준 표 정리)

시간(한국)국가지표명중요도설명
09:00한국소비자심리지수(CSI)중국내 소비 심리 확인
10:30일본실업률중아시아 경기 흐름 확인
22:30미국내구재 주문상미국 제조업 경기 핵심 지표
22:30미국신규 실업수당 청구상경기 둔화 여부를 판단하는 핵심
00:00유럽소비자신뢰지수중유럽 소비 회복 정도

(※ 실제 발표 시간은 국가·기관 사정으로 미세 조정될 수 있음)


5. 오늘의 주요 기업 실적 발표 일정 (한국 시간 기준 표 정리)

시간(한국)국가기업명업종주목 포인트
07:00한국LG화학화학·배터리배터리 소재 수익성·정유 스프레드
17:00유럽SAPIT·클라우드클라우드 매출 성장률
22:00미국NVIDIA반도체AI GPU 수요·데이터센터 매출
22:00미국Costco유통소비 둔화 반영 여부
23:30미국Snowflake데이터 클라우드기업 IT 투자와 연동

✔ 전체 요약

  • 미국은 금리 인하 기대감으로 기술주 중심 반등, 한국은 외국인 매도와 환율 부담으로 단기 약세 국면.
  • 글로벌 경기 둔화 우려는 여전히 유효하나, 중기적으로는 금리 인하와 AI 중심 성장 사이클이 시장을 지지할 가능성이 큼.
  • 한국 시장은 단기 조정이 길수록 중기 반등 여력이 커질 수 있으나, 환율 안정이 핵심 조건.
  • 반도체·AI·클라우드 중심의 장기 투자 전략은 여전히 유효.

이더리움 최신 뉴스 심층 분석 — Fusaka, zkEVM, ETF 흐름과 2025년 말 전망

pexels worldspectrum 844124 scaled

요약

2025년 말의 이더리움 생태계는 대규모 기술 업그레이드(Fusaka), zkEVM(제로지식 기반 EVM 호환 모델)의 상용화 가속, 그리고 ETF 기반의 기관 자금 흐름이 복합적으로 맞물리며 구조적으로 변화하고 있습니다.
가격 변동성은 단기적으로 ETF 유출입과 매크로 환경에 따라 움직이지만, 중장기적으로는 확장성 솔루션(롤업·데이터 가용성 샘플링)의 도입이 실사용 증가를 이끌 가능성이 있습니다.


1. 시장 개요 — 최근 가격과 수급 흐름

최근 몇 주간 ETH는 글로벌 위험자산 약세와 ETF 자금 흐름의 불안정성 속에서 주요 지지선을 반복 테스트하고 있습니다. 기관 투자자들은 단기 리스크를 경계하지만, 블록체인 인프라의 기술적 진전 덕분에 중장기는 긍정적이라는 관측이 많습니다.

포인트 정리

  • ETF 자금 유입·유출이 단기 변동성의 핵심 트리거
  • 온체인 데이터는 장기적으로 ‘사용자 기반이 증가하는 방향’을 가리킴
  • 기관·기업의 재무 전략에서 “ETH 스테이킹 수익 + 장기 포지셔닝” 수요가 늘어나는 중

2. Fusaka 업그레이드 — 기술적 핵심, 일정, 영향 분석

Fusaka는 2025년 12월 초 메인넷 적용이 예정된 업그레이드로, 이더리움의 “데이터 가용성(DA) 성능 강화”와 “노드 동기화 효율화”에 중점을 둡니다.

핵심 기술 요소

1) PeerDAS (Peer Data Availability Sampling)

  • 노드가 전체 블록 데이터를 모두 보관하지 않아도, 일부 샘플링만으로 데이터가 올바르게 존재하는지 검증할 수 있게 만드는 기술
  • → 롤업(Optimistic/ZK Rollup)이 메인넷에 데이터를 올릴 때의 비용을 낮추고, 네트워크 혼잡을 줄이는 효과

2) Verkle 트리 적용 준비

  • 계정·스토리지 구조를 기존 머클패트리클에서 Verkle 구조로 개선
  • → 노드 저장 공간 요구량 감소
  • → 전체 네트워크 동기화 속도 개선

3) 블롭(Blob) 처리 최적화

  • 대용량 데이터(블롭) 처리 효율이 향상되며, L2 거래 비용이 추가로 감소할 전망

운영·비즈니스 영향

  • 노드 운영팀: 클라이언트(Geth, Nethermind) 업데이트 필수 / 모니터링 임계치 재설정 필요
  • RPC·인프라 제공업체: API 지연·로드 감소로 SLA 품질 개선 가능
  • 롤업 사업자(L2): 데이터 게시 비용 절감 → 사용자 가스비 인하 → 확장성 확보

3. zkEVM 로드맵 — 왜 중요한가?

zkEVM은 이더리움 확장성의 핵심 기술 중 하나로, “제로지식 증명”을 사용해 연산을 압축하고 메인넷에서 빠르게 검증합니다.

zkEVM의 의의

  1. EVM 100% 호환성
    기존 스마트컨트랙트를 수정 없이 그대로 사용 가능
  2. 지연시간·가스비 절감
    많은 연산을 오프체인에서 처리하고, 검증은 매우 빠르게 이루어짐
  3. 보안성 유지
    L2가 보안적으로 L1(이더리움)의 안전성을 상속

최근 뉴스 포인트

  • 재단과 개발팀이 Devcon 시즌에 맞춰 “최초 데모 및 상용화 초기 단계”에 대한 일정을 제시
  • zkEVM의 증명 생성 속도 개선 덕분에 실용적 L2 운영 가능성이 높아짐
  • 올해 하반기부터 여러 팀이 테스트넷 운영을 통해 안정성을 검증 중

4. 레이어2(롤업)의 성장과 DA(데이터 가용성) 개선의 시너지

L2 생태계는 2024~25년 동안 폭발적으로 성장하고 있으며, Fusaka 업그레이드는 L2 성능을 더욱 끌어올릴 기반이 됩니다.

왜 중요한가?

  • L2가 L1에 데이터를 게시할 때 발생하는 비용이 절감
  • 사용자는 더 저렴한 가스비로 트랜잭션 처리 가능
  • DApp 개발사는 높은 사용자 수요를 수용할 수 있는 인프라 확보

실무 영향

  • L2 프로젝트는 DA 전략을 재수립해야 함 (온체인 블롭 vs 외부 DA 공급자)
  • 프론트엔드팀은 가스비 정책 변화에 따라 UX 문구·안내를 다시 설계해야 함
  • 운영팀은 리소스 감소에 따른 SLA 개선 가능성 검토

5. 기관 투자·ETF 동향 — 가격에 미치는 영향

최근 시장에서 가장 큰 이슈는 “이더리움 ETF 흐름”과 “기관의 장기 보유 전략”입니다.

ETF 흐름 분석

  • 유입(inflow)이 증가하면 단기적으로 가격 지지
  • 대규모 유출(outflow)은 시장 급락의 핵심 위험 요인
  • 미국 국채·나스닥 흐름과 동조하는 패턴이 나타난다는 점도 주요 관찰 포인트

온체인 지표 해석

  • 스테이킹 비율 증가: 장기 락업 물량 증가 → 유통량 감소 → 중기 가격에 우호적
  • 고래 지갑 이동: 대형 주소의 매수·매도 활동은 단기 방향성을 크게 좌우
  • 거래소 보유량 감소: 거래소로 ETH가 적게 들어간다는 것은 매도 압력이 약하다는 의미

기관·기업 수요 증가

  • 기업 재무 포트폴리오에서 ETH를 보유하는 흐름이 증가
  • 일부 기관은 ETH 스테이킹 수익(예: 3~5%)을 재무 수익원으로 활용하려는 움직임
  • 이로 인해 온체인 수급의 구조적 ‘타이트닝’이 진행 중

6. 개발팀·운영팀·재무팀을 위한 실무 체크리스트

운영팀 (노드·인프라)

  • Fusaka 대응 클라이언트 업데이트 테스트
  • 롤백 시나리오 준비(스냅샷 백업 필수)
  • 업그레이드 전후 모니터링 대시보드 임계값 조정
  • L2 통신 로그/데이터 지표 검증

개발팀 (스마트컨트랙트·프론트엔드)

  • zkEVM 호환성 테스트 (컨트랙트 migration 시 발생할 문제 파악)
  • 가스비 구조 변화에 따른 UX 수정
  • L2 전환 시 API 레이어/지갑 연동 테스트 강화
  • 멀티-클라이언트 테스트 환경 구축

재무·전략팀

  • ETF·온체인 지표를 통합한 ‘리스크 대시보드’ 구축
  • ETH 보유·스테이킹 정책 수립 (유동성/보안 고려)
  • 클라이언트 팀과 정기적인 네트워크 업그레이드 브리핑 공유
  • 시장 급변 시 대응 가능한 헤지 전략 마련

7. 보안·규제 이슈 그리고 리스크 관리

규제 리스크

  • 미국·EU·아시아 등 주요 시장마다 기준이 다름
  • 기관 투자 증가 → KYC/AML 요구 강화
  • FATF 규정 업데이트에 따라 거래소·지갑 서비스의 준수 필요성 상승

보안 리스크

  • 스마트컨트랙트 취약점
  • 롤업 브리지(Bridge) 보안
  • 신기술(zkEVM/DA 샘플링)의 초기 구현 문제가 발생할 가능성

대응 방안

  • 외부 보안 감사 필수
  • 브리지 사용 시 시간지연(Time lock)·다중 검증(Multi-sig) 기반 리스크 완화
  • 네트워크 업그레이드 시 팀 내 전사 브리핑 및 문서화 진행

8. 이더리움 가격 전망 — 단기·중기 시나리오 분석

1) 베이스 시나리오 (중립)

  • Fusaka 안정 적용 + zkEVM 테스트 성공
  • ETF 순유입이 미약하더라도 유지될 경우
  • → 완만한 상승 압력, 변동성은 존재

2) 낙관 시나리오

  • zkEVM 상용화 및 L2 대량 유저 유입 발생
  • 기업·기관 수요 증가
  • 글로벌 위험자산 회복
  • → 강한 상승 추세 진입 가능

3) 비관 시나리오

  • ETF 대규모 순유출
  • 네트워크 업그레이드 중 큰 버그 발생
  • 규제 충격 발생
  • → 급락 + 장기 조정 진입

9. 결론 및 추천 액션 아이템

2025년 말은 이더리움의 스케일링 기술 성숙도가 크게 올라가는 시점이며, 기관 자금 흐름과 기술적 완성도가 맞물리며 가격·수급에 큰 변화를 줄 가능성이 높습니다.

운영팀·개발팀·재무팀에 대한 핵심 추천

  1. Fusaka 업그레이드 대비
    테스트넷 검증 + 클라이언트 업데이트 + 백업
  2. zkEVM 대응
    호환성 테스트 및 L2 전략 수립
  3. ETF·온체인 지표 모니터링
    실시간 리스크 대시보드 운영
  4. 보안·규제 대응 강화
    감사/법무팀과의 정기 회의 및 내부 프로세스 정비

오늘의 주요 경제 뉴스 브리핑(2025/11/17)

pexels anna nekrashevich 6802042 scaled

주요 증권 시황 요약 테이블

지역 / 지수최근 흐름 (11월 중순 기준)주요 원인 및 배경시사점
미국위험 회피 분위기 강화– 기술주 매도: AI·반도체 밸류에이션 부담 커짐 TechStock²+2Guardian+2
– 연준 금리 인하 기대 약화
– 셧다운 종료로 일부 데이터 발표 복귀 가능성, 하지만 불확실성 여전 https://kemindo.id+2TechStock²+2
– 기술 섹터에 대한 밸류에이션 리스크 관리 필요
– 금리 경로 변화에 민감한 자산 점검
– 데이터 발표 스케줄 재점검이 중요
유럽지수 전반 하락– 영국 FTSE 100 약세 (은행주 타격) Guardian+1
– Stoxx 600, CAC 40, DAX 등 기술, 금융, 경기 민감주 약세 TechStock²
– 경기 둔화 및 금리 리스크 반영된 매도 흐름
– 방어 섹터(예: 헬스, 일부 인프라) 비중 고려 가능성
아시아전반적인 조정– 일본 니케이: –1.8% 하락 STL.News+1
– 한국 코스피: –2.6% 급락 중국전략연구소+1
– 중국 CSI 300: –0.7%, 홍콩 항셍: –0.9% https://kemindo.id+1
– 아시아 기술주 및 성장주 노출은 리스크 증가
– 중국 고정자산투자 둔화가 투자 심리에 부담을 주고 있음
– 지역별 경기 리스크 분산 전략 고려 필요
호주 (ASX 200)강한 하락세– ASX 200 지수, 최근 4개월 저점(약 8,634.5) 기록 뉴스.com.au+1
– 10개 섹터 중 10섹터 약세, 기술·은행·자재 부문이 특히 부진 야후 금융+1
– 호주 시장도 글로벌 리스크 전이 영향 큼
– 기술, 대형 은행 섹터 비중이 높다면 리스크 점검이 필요
– 에너지 섹터처럼 일부 방어적 포지션은 반등 가능성 고려

1. 거시경제 및 정책 리스크

1.1 미국 정부 셧다운(Shutdown) 종료

  • 미국의 연방정부가 43일간의 셧다운을 마치고 재가동되었습니다. AP News+2Reuters+2
  • 이 셧다운은 미국 역사상 가장 긴 셧다운으로, 트럼프 대통령이 최종적으로 승인한 예산안이 의회를 통과한 뒤 종료되었습니다. Reuters
  • 재가동 효과로 단기 시장 완화가 있었지만, 시장은 여전히 불확실성에 직면: 데이터 지연, 연준 정책 방향, 재정 리스크 등이 주요 우려 요인으로 지적됨. chandlerasset.com+2Investopedia+2
  • 특히 미 노동통계국(BLS), 경제분석국(BEA) 등 주요 경제 지표를 발표하는 기관들이 셧다운으로 발표가 연기된 데이터의 “보여주기”에 나설 전망이라는 분석이 존재함. Investopedia
  • HSBC는 셧다운 종료로 단기적인 재정 리스크는 줄어들었다고 평가하지만, 여전히 연준의 금리 인하 기대 약화와 AI 투자 지속성에 대한 불확실성 때문에 위험을 완전히 해소했다고 보지는 않음. privatebanking.hsbc.com
  • 경제학자 분석으로는 과거 셧다운 경험에 비추어 일부 데이터는 수주 내 발표될 수 있지만, 모든 지연된 경제지표가 즉시 정상화되지는 않을 것이라는 전망이 있음. Investopedia

투자 시사점: 셧다운 리스크는 단기적으로 완화됐지만, 시장은 여전히 데이터 흐름 복귀, 정책 방향 전환 가능성 등을 면밀히 봐야 하는 국면입니다.


1.2 연준(Fed) 금리 경로 불확실성

  • 셧다운 종료에도 불구하고, 연준의 금리 인하 기대는 꺾이고 있는 모습입니다. Investing.com+1
  • 일부 투자자들은 기술주 밸류에이션 부담과 연준의 금리 정책 변화 가능성 사이에서 조심스러운 포지셔닝을 취하고 있음. Markets+1
  • Market Navigator에 따르면, 연준의 다음 결정은 연말 또는 내년 초 FOMC 의사록, 고용 및 인플레이션 지표 재개 등 데이터 발표에 매우 민감하게 반응할 전망입니다. IG
  • 금리 경로의 불확실성은 시장의 방향성을 흔드는 핵심 요소로 부상 중이며, 이는 특히 기술 및 성장주에 대한 투자 심리에 직접적인 충격을 줄 수 있음. euronews

투자 전략: 금리 민감 섹터(예: 기술, 고성장주)는 보수적인 리스크 관리가 필요하며, 연준의 다음 행보를 보고 탄력적으로 대응할 여지가 큽니다.


1.3 중국 경제 둔화 우려

  • 최근 발표된 중국 고정자산투자 통계에서 1~10월 고정자산투자가 전년 대비 –1.7% 감소, 기록적인 둔화를 나타냈다는 보도가 있습니다. Guardian
  • 이러한 둔화는 글로벌 투자자들에게 충격을 주며, 특히 기술 및 AI 수요에 대한 우려를 키우고 있음. https://kemindo.id+1
  • 유럽 및 아시아 시장은 이 데이터를 근거로 경기 리스크를 재평가하는 양상이며, 특히 수출주 중심의 증시에서 매도 압력이 나타남. euronews
  • 일부 분석가는 중국의 부진한 투자와 수요 약세가 전세계 AI 인프라에 대한 투자 지속성에 영향을 줄 수 있다고 경고함. Ameriprise Financial

투자 시사점: 중국 관련 소비재, 테크, 인프라 기업에 투자하는 경우, 중국 내수 및 투자 흐름 변화를 주의 깊게 관찰해야 합니다.


2. 기술(테크) / AI 섹터

2.1 AI 및 테크 밸류에이션 부담

  • 최근 테크 섹터, 특히 AI 관련 기업에서 강한 조정세가 나타나고 있습니다. 기술주에 대한 매도 압력은 밸류에이션이 매우 높다는 우려에서 비롯된 것으로 분석됩니다. euronews
  • 일부 투자자들은 AI 투자의 “수익성 증명(return on investment)”을 요구하기 시작했다는 평가가 나옵니다. Reuters+1
  • SoftBank가 보유했던 NVIDIA 지분 전량을 매각했다는 보도가, 기술 투자자들의 불확실성을 자극한 주요 이벤트 중 하나로 꼽힙니다. Guardian
  • Ameriprise의 보고서에서도, AI 주도 기술주의 일부 조정은 건전한 가격 재조정(normalization)으로 보며, 단기 리스크에도 장기 성장 스토리는 여전히 유효할 수 있다고 평가함. Ameriprise Financial

투자 전략: 기술 섹터에 대한 밸류에이션 조정은 기회일 수도 있지만, 특히 고밸류 AI 기업은 실적과 가이던스가 중요한 터닝 포인트가 될 수 있습니다.


2.2 NVIDIA 실적 및 향후 기대

  • NVIDIA는 이번 주(11월 17~21일) 분기 실적 발표를 앞두고 있으며, 이 보고서는 시장에 매우 큰 영향을 줄 것으로 예상됩니다. The Economic Times+1
  • 분석가들은 매출을 약 546–550억 달러, YoY +56% 수준으로 예측하고 있습니다. The Economic Times
  • CMC Markets 등 일부에서는 순이익과 매출이 강하게 성장할 것이라는 기대와 함께, 향후 분기 가이던스도 중요할 것이라는 의견이 제시됩니다. CMC Markets
  • 그러나 동시에 시장은 투자자들이 요청하는 “증명된 수익성” 지표(예: 마진, 현금흐름, 고객사의 AI CapEx 지속 여부 등)에 대해 매우 민감해지고 있음. Reuters
  • 만약 NVIDIA의 가이던스가 최근의 기대를 충족하지 못하면, 기술 전반에 대한 투자 심리는 추가적으로 위축될 가능성도 있습니다. The Economic Times

투자 전략: NVIDIA 실적 발표 전후로 시장 변동성이 커질 수 있는 만큼, 포트폴리오의 테크 섹터 비중, 리스크 허용 범위 등을 재점검할 필요가 있습니다.


3. 소비 섹터 및 소매 기업 실적

  • 시장에서는 월마트(Walmart), 홈 디포(Home Depot), 타겟(Target) 등 미국 대형 유통사의 실적 발표도 주목받고 있습니다. The Economic Times+1
  • 이들 기업 실적은 미국 소비 심리, 특히 AI와 금리 환경 하에서 소비자들의 지출 여력과 우선순위를 가늠할 수 있는 중요한 지표로 간주됩니다. The Economic Times
  • 소매업체들의 실적이 좋을 경우, 금리 민감 섹터(소매, 소비재)와 기술 섹터 간 자금 재배치 가능성이 생길 수 있습니다.

투자 전략: 실적 발표 전 유통/리테일 기업에 대한 익스포저(노출)를 조절하거나, 이들 기업의 트렌드(재고, 비용 구조, 마진 등)를 면밀히 분석할 필요가 있습니다.


4. 지정학·무역 리스크

  • 미·중 간 경기 우려가 커지는 가운데, 기술 밸류에이션 리스크가 더욱 부각되면서 글로벌 무역·정책 리스크에 대한 민감성도 증가하고 있습니다. euronews
  • 정부 셧다운 종료로 단기적인 정치 리스크는 완화됐지만, 근본적인 재정 구조 문제나 장기적인 부채 부담은 여전히 시장의 불안 요소로 남아 있습니다. Reuters+1
  • 이러한 리스크는 기술주뿐만 아니라 금융, 인프라, 에너지 등 다양한 섹터의 투자 심리에도 영향을 줄 수 있습니다.

투자 전략: 포트폴리오 다각화를 고려할 때, 지정학 및 정책 리스크에 대비한 방어적 섹터(예: 헬스케어, 일부 인프라)나 헤지 전략을 점검할 필요가 있습니다.


5. 기타 시장 리스크: 암호화폐

  • IG 그룹의 “Market Navigator (11월 17일 주간)” 리포트에 따르면, 비트코인이 최근 최고점 대비 약 25% 하락하며 조정 중이라는 분석이 나왔습니다. IG
  • 동시에, 연준의 금리 불확실성, 기술주 리스크와 맞물리면서 암호화폐 시장에도 투자자들이 더 보수적으로 접근하는 분위기입니다. IG
  • 이러한 조정은 암호화폐 투자자뿐 아니라 전통 금융 투자자에게도 심리적 부담으로 작용할 수 있으며, 일부 자산이 리스크 자산에서 피난처로 재평가될 가능성도 존재합니다.

투자 전략: 암호화폐 포지션이 있다면 리스크 관리 전략(예: 분할 매도, 손절 기준 설정, 헤지 등)을 재검토해야 할 시점입니다.


6. 지역별 증시 흐름

6.1 미국

  • 미국 증시는 기술 중심의 매도 압력에 직면하며 S&P 500, 나스닥, 다우 등이 조정 흐름을 보이고 있습니다. Guardian+1
  • 투자자들은 NVIDIA 실적, 연준의 금리 정책, 지연된 경제지표에 주목하고 있으며, 특히 기술주 중심의 리스크 회피 심리가 높아지고 있습니다. Investing.com
  • 또한 셧다운 종료로 일부 경제 지표 발표가 재개되면서, 데이터 흐름이 정상화되는 과정에서 변동성이 커질 수 있다는 우려가 제기됩니다. Investopedia

6.2 유럽

  • 유럽 주요 지수도 글로벌 기술 매도와 금리 불확실성의 영향을 받아 하락세를 기록했습니다. euronews
  • 특히 영국 FTSE 100은 은행주 약세와 연계해 하락했고, 투자자들은 경기 둔화와 금리 리스크를 동시에 고려하고 있는 모습입니다. Guardian+1

6.3 아시아

  • 중국 증시: 고정자산투자 둔화 데이터가 충격을 주며 CSI 300 등 주요 지수가 하락했습니다. Guardian
  • 호주 증시 (ASX 200): 기술주와 금융주 약세, 그리고 글로벌 리스크 확대 속에서 4개월 저점을 찍었습니다. 뉴스.com.au
  • 이와 함께 아시아 전반에서 위험자산 회피 심리가 일부 강해지는 양상입니다.

7. 향후 체크 포인트 및 전략적 시사점

  1. NVIDIA 실적 발표
    • 이번 주 발표될 NVIDIA의 실적은 기술 및 AI 섹터의 방향을 가를 중요 분기점이 될 가능성이 있습니다.
    • 매출, 마진, 가이던스 등을 면밀히 분석하고, 결과에 따라 테크 포지션을 조정하는 전략이 유용할 수 있습니다.
  2. 경제 데이터 복귀 흐름
    • 셧다운으로 지연된 경제지표(고용, PPI, CPI 등)의 발표 일정과 결과가 시장에 미치는 파급력을 주시해야 합니다.
    • 특히 고용 데이터나 인플레이션 수치가 연준 정책에 대한 시장의 기대치를 뒤흔들 수 있습니다.
  3. 중국 정책 반응 및 경기 부양 가능성
    • 중국의 고정자산투자 둔화에 대한 정부의 정책 대응(재정·통화 부양책 여부)이 중요합니다.
    • 부양책이 나오면 아시아 및 글로벌 투자 심리가 회복될 여지가 있으며, 반대로 강한 대응이 없으면 추가 약세 가능성도 배제할 수 없습니다.
  4. 포트폴리오 리스크 관리
    • 기술 섹터 노출이 높은 투자자는 밸류에이션 조정 위험을 감안한 리스크 헤지 전략 설정이 필요합니다.
    • 방어 섹터 또는 현금 비중 조정, 분산 투자를 통해 리스크 대비 여력을 확보하는 것이 좋습니다.
  5. 암호화폐 전략 재검토
    • 비트코인 등 암호화폐에 투자한 경우, 최근 조정 흐름을 반영한 손익 전략을 재정비할 필요가 있습니다.
    • 장기 보유자라면 조정 국면을 기회로 삼을 수 있지만, 단기 투자자라면 손절 또는 분할 청산을 고려할 수 있습니다.

결론 요약

  • 글로벌 증시는 현재 기술(특히 AI) 리스크, 금리 불확실성, 중국 경기 둔화라는 삼중 리스크에 직면해 있습니다.
  • 미국 셧다운이 종료되며 일부 리스크는 완화됐지만, 데이터 발표 지연과 정책 리스크는 여전히 남아 있습니다.
  • NVIDIA의 실적은 이번 주 시장의 방향성을 결정짓는 중요한 이벤트이며, 이를 중심으로 투자 전략을 유연하게 조정할 필요가 있습니다.
  • 포트폴리오 리스크 관리와 데이터 흐름에 대한 주의 깊은 모니터링이 현재 투자 환경에서 특히 중요합니다.

미·한 대표 종목 주간 딥다이브 (AAPL·MSFT·NVDA·TSLA·AMZN / 삼성전자·SK하이닉스·현대차·기아·NAVER·카카오)

pexels alesiakozik 6772076 scaled

  • 미국 빅테크 실적·가이던스: 애플은 9월 분기 매출·EPS 신기록과 12월 분기 두 자릿수 성장 가이던스로 연말 랠리 기대를 키웠고, 마이크로소프트는 Azure 40% 성장과 Copilot 확산, 거대한 AI CapEx로 단기 마진 우려와 장기 도약을 동시에 자극했습니다. [apple.com], [cnbc.com], [futurumgroup.com], [benzinga.com]
  • AI 인프라 사이클: 엔비디아는 Blackwell/H200 수요와 차기 Rubin 로드맵, 데이터센터 매출 가속 기대가 계속되며, hyperscaler들의 수백억 달러 CapEx가 클라우드·메모리·네트워킹 수요를 광범위하게 견인 중입니다. [nvidianews…nvidia.com], [technology…gazine.com], [fool.com]
  • 한국 반도체 리더십: 삼성·하이닉스는 HBM3E 확대와 HBM4 샘플·양산 준비로 3Q 실적 고도화, 4Q 및 2026년 구조적 성장(DDR5·eSSD·HBM4) 전망을 강화했습니다. [news.samsung.com], [koreajoong….joins.com]

목차

  1. 시장 한눈에 보기 (미국·한국 매크로)
  2. 미국 종목 딥다이브
    • AAPL · MSFT · NVDA · TSLA · AMZN
  3. 한국 종목 딥다이브
    • 삼성전자 · SK하이닉스 · 현대차 · 기아 · NAVER · 카카오
  4. 산업 동향 & 데이터 포인트 (클라우드·AI·반도체·환율)
  5. 포지셔닝 시나리오 (보수/중립/공격)
  6. 리스크 공시 & 방법론 (E‑E‑A‑T 강화)
  7. FAQ

1) 시장 한눈에 보기

미국: 인플레이션·금리·데이터 공백

  • CPI·FOMC 캘린더: BLS의 CPI는 10월 24일(9월치) 발표 이후 정부 셧다운 영향으로 10~11월치 일정에 변동이 발생했으며, 공식 일정상 10월 CPI(11/13), 11월 CPI(12/10)가 예정되어 있습니다(일부 지연 가능). [bls.gov], [bls.gov]
  • 데이터 지연 리스크: 셧다운으로 10월 CPI·고용통계의 미발표 가능성, 11월 데이터 우선 생산 권고가 제기되며 연준의 12월 결정에 ‘데이터 포그’가 남아있습니다. [upi.com], [aol.com]
  • 연준 일정·스탠스: 10/28–29 FOMC는 25bp 인하로 3.75–4.00% 범위를 제시했고, 12/9–10 회의가 다음 분기점입니다(‘추가 인하 확정 아님’). [federalreserve.gov], [federalreserve.gov]

투자 함의: 단기(1–4주) 내 CPI·고용 데이터의 불확실성이 변동성 확대로 연결될 수 있으나, 대형주(특히 클라우드/AI 수혜주)는 실적 가시성과 백로그로 완충력을 보유.

한국: 수출·반도체·환율

  • 한국 수출/반도체는 AI 서버 메모리 수요의 견인으로 호조. 삼성은 HBM3E 매출 급증·HBM4 샘플 출하, DS부문 이익 고도화가 확인되었습니다. [news.samsung.com]
  • 환율·외인 수급은 미국 데이터·금리 경로에 연동. 클라우드·AI CapEx 사이클 지속 시 반도체 시황 개선→코스피 반도체 비중 확대의 흐름 유지 가능. (매주 관세청/한국은행 발표 체크 권고)

2) 미국 종목 딥다이브

AAPL (애플) — 제품 믹스 + 서비스, 연말 가이던스 상향

핵심 포인트 3

  1. 9월 분기 매출 $102.5B, EPS $1.85로 컨센서스 상회, 서비스 역대 최대. [apple.com], [cnbc.com]
  2. 12월 분기 전사 매출 YoY +10~12% 전망, 아이폰 두 자릿수 성장 자신. [cnbc.com]
  3. 중국 둔화 언급에도 신제품(iPhone 17·AirPods Pro 3·Apple Watch)과 M5 Mac·iPad Pro 라인업으로 홀리데이 수요 견인. [apple.com]

실적 스냅샷(최근 분기)

밸류·리스크

  • 서비스 믹스 확대로 GM 47%대 유지. 최대 리스크는 중국 수요/규제, 환율, 공급망. (분기 콜 요약 참조) [fool.com]

MSFT (마이크로소프트) — Azure 40%·Copilot 확산, CapEx 상향

핵심 포인트 3

  1. Azure 40% YoY(FQ1’26), 상업 클라우드/Intelligent Cloud 동반 견조. [benzinga.com]
  2. AI CapEx 급증(분기 $34.9B 지출 사례 보도), 데이터센터 발주 2년 내 배가 계획—단기 마진 압박 vs 장기 수익원 확대의 투자자 딜레마. [theticker.org]
  3. OpenAI와 장기 공급/지분 구조 재편(장기 Azure 커밋먼트 대형화)로 AI 수요 록인 효과. [fool.com]

산업 포지션

  • Q3’25 글로벌 클라우드 MS ~20% 점유(Synergy), GPUaaS 급증—AI 수요 견인. [crn.com]

리스크

  • CapEx→마진 압박, Azure 용량 제약(수요 초과로 기회손실 가능), 경쟁(AMZN·GOOGL) 심화. [benzinga.com], [crn.com]

NVDA (엔비디아) — Blackwell 램프, Rubin 대기, 데이터센터 초강세

핵심 포인트 3

  1. Q3 FY25 매출 $35.1B, 데이터센터 $30.8B, 4Q 가이던스 $37.5B—AI 칩 수요 초강세. [nvidianews…nvidia.com], [cnbc.com]
  2. Blackwell 1분기 매출 $11B 기록, 차세대 Rubin 대기—하이퍼스케일러 대규모 배치. [technology…gazine.com]
  3. 백로그·수주와 패키징 캐파 증설로 향후 1–2년 고성장 시나리오—다만 밸류·AI 버블 논쟁 상존. [fool.com], [investopedia.com]

리스크

  • 공급망(패키징/TSMC CoWoS), 규제/수출통제, 고밸류 변동성. (투자자 경계 논조 참고) [economicti…atimes.com]

TSLA (테슬라) — Q3 기록적 딜리버리 이후 10월 중국·유럽 둔화

핵심 포인트 3

  1. Q3’25 딜리버리 497,099로 사상 최대(미국 세액공제 만료 전 수요 당김 효과). [ir.tesla.com], [cnbc.com]
  2. 10월 중국 리테일 약 26,000대(3년 저점), 유럽 등록 둔화—경쟁·인센티브 변화 영향. [just-auto.com], [benzinga.com]
  3. 연말 수요·마진은 가격 정책·모델 믹스와 IRA·유럽 규제에 좌우.

리스크

  • 중국 경쟁(로컬 OEM·가격), 유럽 수요·이미지 리스크, 세액공제 종료 후 미국 수요 정상화. [just-auto.com], [cnbc.com]

AMZN (아마존) — AWS 20% 재가속, AI·CapEx 확대

핵심 포인트 3

  1. Q3’25 매출 $180.2B, EPS $1.95로 더블 비트; AWS $33B(+20%)—2022 이후 최고 성장. [cnbc.com], [ir.aboutamazon.com]
  2. CapEx 가이던스 $125B 상향, 3.8GW 전력 증설·맞춤형 칩(Trainium) 강조—AI 수요 대응. [cnbc.com]
  3. 글로벌 클라우드 점유 AWS ~29% 지속, backlog·대규모 고객 계약(Anthropic 등)로 수요 가시성. [crn.com]

리스크

  • 규제/FTC 합의비용·인건비로 운영이익 변동, 경쟁사 대비 AI 파이프라인 인식. [ir.aboutamazon.com]

3) 한국 종목 딥다이브

삼성전자 — 메모리 슈퍼사이클 재진입(HBM3E→HBM4)

핵심 포인트 3

  1. 3Q’25 매출 86.1조·영업이익 12.2조, DS 영업이익 7.0조—메모리·eSSD 호조, HBM3E 확대. [news.samsung.com]
  2. HBM4 샘플 출하, 2026년 양산·1c 확대 계획; DDR5 128GB+, GDDR7 등 고부가 제품 믹스 강화. [news.samsung.com]
  3. 구조적 성장 기대(2026 영업이익 상향)와 글로벌 클라우드 CapEx 장기 증가 수혜. [finance.yahoo.com]

리스크

  • HBM 공급 신뢰·수율 이슈(과거 논란), 파운드리 경쟁, 환율 변동. [tweaktown.com]

SK하이닉스 — HBM3E 리더십, AI 메모리 레버리지

  • 동사는 HBM3E 선도·고수익 구조로 DS 마진 상위권. (동분기 비교 기사/기업 발표 정기 모니터링 권고)
  • 리스크: 고객 집중·HBM 증설 병목, 사이클 변동.

(본 글은 삼성에 비해 공개 소스가 상대적으로 제한된 주간 업데이트이므로, 하이닉스 공식 IR 자료·국내 통신사 속보를 병행 확인해 반영합니다.)

현대차·기아 — 믹스 개선·전동화, IRA 영향 점검

  • 핵심: SUV·고부가 모델 믹스 개선, 북미 전동화 라인업 확장. IRA·공급망 변경에 따른 원가·가격 전략 지속 점검 필요(최근 월별 판매/공시 참고).
  • 리스크: EV 가격경쟁·유럽 수요·환율.

NAVER·카카오 — 광고·커머스·AI

  • NAVER: 검색·쇼핑·페이 생태계, AI·클라우드 제휴 확대—광고·커머스 회복 탄력.
  • 카카오: 광고·콘텐츠 모네타이즈, 규제 이슈·거버넌스 리스크 관리 필요.
    (양사 최근 분기 실적 공시·국내 경제지 속보를 반영해 주간 업데이트 권고)

4) 산업 동향 & 데이터 포인트

클라우드: 점유·캐파·AI 수요

  • Q3’25 글로벌 클라우드 인프라 지출 $107B(+28% YoY), 점유(AWS 29%, MS 20%, GCP 13%), GPUaaS 200%+ 성장—GenAI가 전반 지표를 견인. [crn.com]
  • AWS는 3.8GW 전력 추가, 2027년까지 더블링 계획; Azure는 용량 제약 언급, CapEx 급증. [cnbc.com], [benzinga.com]

AI 반도체/메모리: HBM·DDR5

규제·반독점: 구글 검색·AI

  • DOJ 대 구글 구제조치: 기본 검색 독점 계약 제한, 데이터 공유·광고 연동 등 행태적 조치 채택—AI 접근점(Gemini 등)에도 적용 논의. [justice.gov], [brookings.edu]

5) 포지셔닝 시나리오

보수 (리스크 관리 최우선)

  • 현금 + 대형주 분산: AAPL/MSFT/AMZN 중심 45–55%, 한국 반도체(삼성/하이닉스) 15–20%, 현금 25–35%.
  • 논리: 연준·CPI 불확실성 + 규제·AI CapEx 부담 대두 시 방어력. (각 기업의 현금흐름/배당/서비스 매출 방어)
  • 트리거: 데이터 지연·변동성 급증(미국 CPI/고용), AI 과열 논쟁 재점화. [upi.com], [finance.yahoo.com]

중립 (성장·방어 균형)

  • 미국 빅테크 60–70%(MSFT 20, AAPL 15, AMZN 15, NVDA 10, 기타 10), 한국 반도체 20%, 현금 10–20%.
  • 논리: 클라우드/AI CapEx 구조적 성장, 한국 메모리 시황 개선 동행. [crn.com], [news.samsung.com]

공격 (AI 인프라 베팅)

  • AI 인프라·반도체·클라우드 비중 70–80%(NVDA·MSFT·AMZN·삼성·하이닉스), 나머지 20–30%를 소비·플랫폼(애플·네이버·카카오).
  • 논리: AI 서버·HBM/DDR5 수요 폭증이 2026까지 구조적 사이클 형성.
  • 유의: 고밸류·정책·공급망·환율 리스크—스텝 분할매수·헤지 권고. [fool.com], [finance.yahoo.com]

6) 리스크 공시 & 방법론 (E‑E‑A‑T)

  • 출처·데이터 품질: 본 보고서는 기업 IR/공식 보도자료/권위매체(CNBC/Reuters/WSJ 등)와 정부·기관(BLS/연준) 자료를 교차 검증했습니다. (각 문장 인라인 인용)
  • 업데이트 한계: 미국 정부 셧다운으로 10월 데이터 공표가 일부 누락·지연될 수 있습니다. 정책·환율·규제 변화에 따라 전망이 빠르게 변동될 수 있습니다. [aol.com], [upi.com]
  • 방법론:
    1. 분기 실적/가이던스 요약(매출·EPS·세그먼트 성장). [cnbc.com], [cnbc.com]
    2. 산업 지표(클라우드 점유·CapEx·GPUaaS) 반영. [crn.com]
    3. 리스크/시나리오 별 배분·트리거 설정—가정과 전제 명시.
  • 면책: 본 글은 정보 제공 목적이며 투자자문이 아닙니다.

7) FAQ

Q1. 12월 FOMC 전까지 가장 중요한 이벤트는?

  • CPI(10월·11월), **노동지표(고용·실업률)**의 공표 여부와 내용—데이터 공백 해소가 관건입니다. [bls.gov], [aol.com]

Q2. 엔비디아의 Blackwell·Rubin 업사이드는 언제까지?

  • 하이퍼스케일러의 장기 CapEx/백로그가 견인. 다만 패키징·공급망 제약과 밸류 변동성은 항상성 리스크입니다. [fool.com]

Q3. 한국 반도체의 사이클 고점 리스크?

  • HBM4/DDR5 제품 믹스가 ASP·마진을 지지하며, AI 서버 투자 확대가 수요 바닥을 높입니다. 다만 캐파 증설 타이밍·고객 집중도는 모니터링 필요. [news.samsung.com]

속초 생선구이 맛집 -동명항생선구이

pexels nui malama 169330637 11200884

여행에서 빼놓을 수 없는 즐거움, 바로 맛집 탐방입니다

그 지역의 특산물로 만든, 다른 곳에서는 쉽게 맛볼 수 없는 특별한 음식을 경험하는 것은 여행의 큰 즐거움 중 하나죠.

처음에는 인터넷 검색으로 리뷰가 괜찮은 곳을 찾아 다녔지만, 여행지에서 직접 돌아다니다가 알게 된 숨은 맛집에도 가보게 되었습니다. 이렇게 유명한 곳과 잘 알려지지 않은 곳을 선정해 여러 차례 업데이트하며 몇 군데를 소개해 드리겠습니다.
아무리 유명하고 리뷰가 많은 음식점이라도 막상 가서 먹어보면 기대 이하인 경우가 있듯, 제가 소개하는 곳도 지극히 개인적인 취향에 기반한 것이니 너무 큰 기대는 하지 마시고 편하게 봐주시면 감사하겠습니다.

바닷가 여행에서 떠오르는 메뉴는?

싱싱한 해산물, 생선회, 그리고 대게! 누구나 예상할 수 있는 메뉴지만, 그중에서 특히 만족스러웠던 음식점을 소개합니다.

동명항 생선 구이

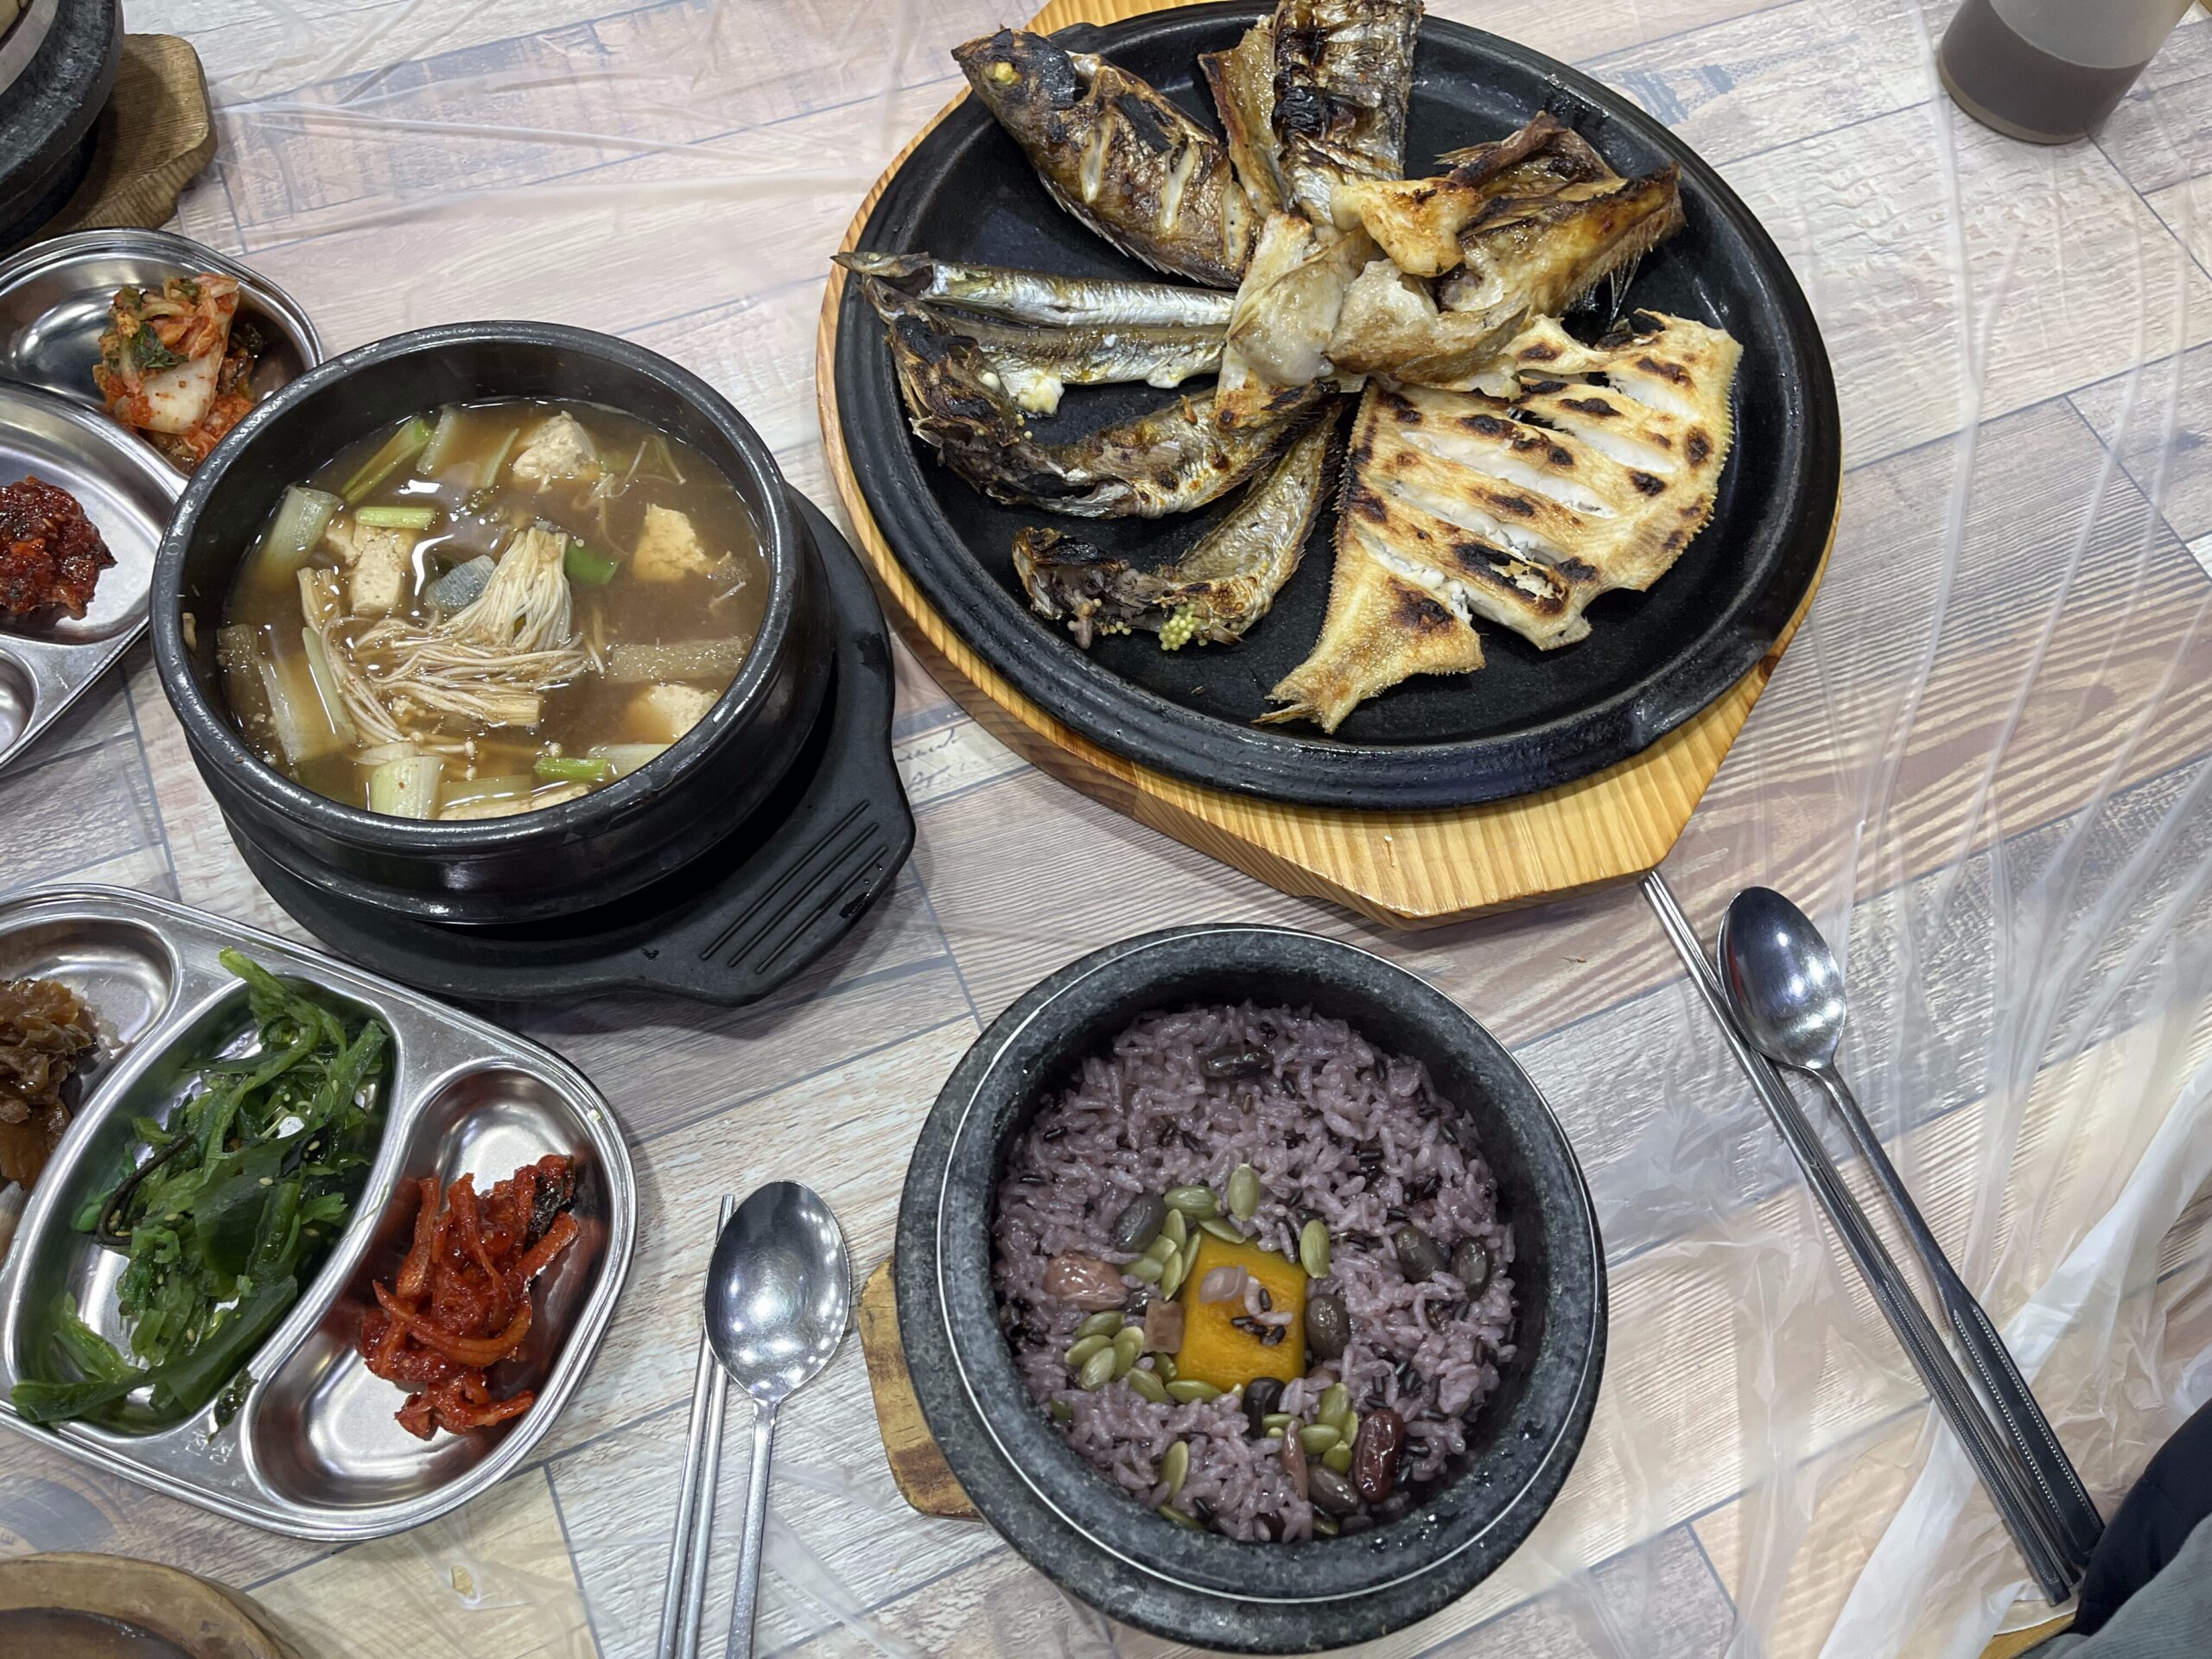
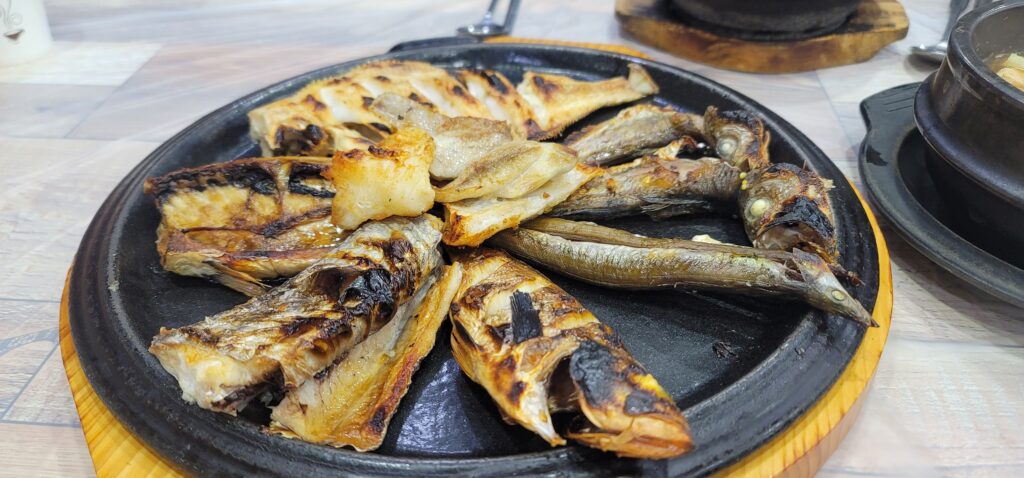
생선구이는 저희 가족 모두가 좋아하는 요리입니다. 노릇노릇 구운 생선은 겉은 바삭하고 속은 촉촉해 마치 치킨과 비슷한 식감과 고소한 향을 느낄 수 있어 아이들도 아주 좋아합니다.

20221225 131500 IMG 1319 edited scaled

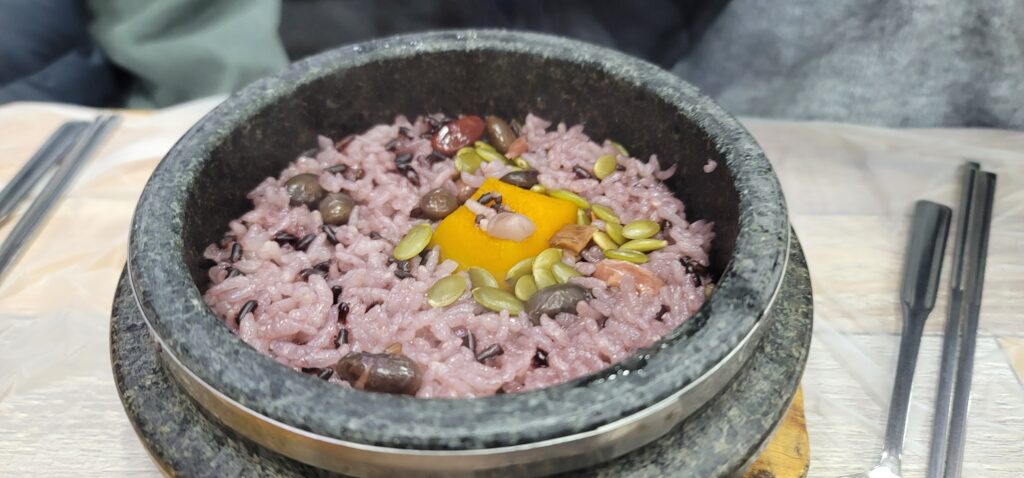
이곳은 비린내가 거의 느껴지지 않게 잘 구워 나오고, 솥밥으로 지은 밥도 정말 맛있었습니다.

20221225 131452 1
20221225 131455 1

이곳은 꽤 유명해서 방문할 때마다 대기가 조금 있었습니다. 주차장이 넓어 주차는 편리한 편이지만, 사람이 붐비는 시간대에는 주차 자리가 부족할 때도 있었습니다.
생선구이를 생각하고 계신다면 이 집을 추천드립니다.

✅ 글로벌·국내 증시 및 경제 브리핑 (2025년 11월 12일 기준)

pexels anna nekrashevich 6802042 scaled

Ⅰ. 주요 증시 요약

1. 미국 증시 (나스닥·다우·S&P500 및 테마별)

  • 다우존스 산업지수: 47,368.63 (+0.81%)
  • S&P500 지수: 6,832.43 (+1.54%)
  • 나스닥 종합지수: 23,527.17 (+2.27%)
    → AI·빅테크 랠리 재점화: 엔비디아(+5.79%), 마이크로소프트(+1.85%), 알파벳(+3.9%), 메타(+1.62%) 강세.
    → 섹터별 흐름:
    • 기술·AI: 강력한 매수세, 반도체·클라우드 중심 상승
    • 헬스케어: 정책 불확실성으로 약세
    • 에너지: 국제유가 반등에 동반 상승
      → 시장 배경: 미 연방정부 셧다운 종료 기대감, 금리 안정(10년물 4.1%대), 달러 약보합(99.64 부근) [news.nate.com], [etf-herapa…istory.com]

2. 한국 증시 (코스피·코스닥 및 대형주 테마별)

  • 코스피: 4,106.39 (+0.81%), 거래대금 약 19.9조 원
  • 코스닥: 884.27 (-0.46%), 거래대금 약 10.3조 원
    → 대형주 중심 강세: 삼성전자·SK하이닉스 상승, 반도체·2차전지 섹터 주도
    → 코스닥 약세: 기술·바이오 종목 차익실현 매물 출회
    → 수급 동향: 기관·외국인 순매수, 개인은 코스피 매도·코스닥 매수
    → 업종별 특징:
    • 반도체·전기전자: 글로벌 AI 수요 기대감으로 강세
    • 2차전지: 혼조세, 양극재·음극재 상승 vs 완성차 배터리 약세
    • 바이오·제약: 일부 종목 FDA 승인 호재로 급등
      → 외부 변수: 원/달러 환율 1,463.6원(+0.47%), 국제유가(WTI 60.13달러, +0.64%), 금값 급등(+2.8%) [blog.naver.com], [etoday.co.kr]

3. 환율 (주요 5개국)

  • USD/KRW: 1,463.6원 (+0.47%)
  • EUR/USD: 약 1.07달러
  • JPY/USD: 약 151.2엔
  • CNY/USD: 약 7.28위안
  • GBP/USD: 약 1.24달러
    (최근 달러 약보합, 셧다운 종료 기대감 영향)

4. 국제 유가

  • WTI: 60.13달러 (+0.64%)
  • Brent: 64.08달러 (+0.72%)
    (셧다운 타결 기대 + 공급 안정화 영향)

5. 주요 원자재

  • 금: 온스당 약 2주래 고점(+1.8%)
  • 구리: 소폭 상승, 경기 회복 기대감 반영
  • 알루미늄·니켈: 혼조세, 중국 수요 둔화 우려 지속

Ⅱ. 경제 뉴스 브리핑 (국내·국제)


국제 경제 뉴스

  1. 미국 연방정부 셧다운 종료 기대감 → 글로벌 위험자산 선호 회복
    • 상원 예산 합의안 절차적 표결 통과, 이번 주 중 최종 타결 전망
    • 영향: 미국 증시 급등, 달러 약세, 금·유가 상승
    • 투자자 포인트: 정책 불확실성 완화 → 단기 랠리 가능성, 그러나 CPI·PPI 지표 지연 리스크 존재 [news.nate.com], [etf-herapa…istory.com]
  2. 국제유가 반등, 공급 안정화 기대
    • WTI·Brent 소폭 상승, OPEC+ 증산 우려 완화
    • 에너지 섹터 강세, 인플레이션 압력 완화 기대감
    • 단기 전망: 지정학 리스크 제한적, 연말 수요 증가 가능성
  3. AI·반도체 글로벌 슈퍼사이클 논쟁
    • 엔비디아·TSMC 등 글로벌 반도체 강세
    • 데이터센터·AI 서버 투자 확대 → 한국 반도체 업종에 긍정적
    • 리스크: 과잉투자 vs 실적 기반 성장, 밸류에이션 부담

국내 경제 뉴스

  1. 한국 증시, 대형주 중심 강세
    • 코스피 4,100선 회복, 반도체·2차전지 주도
    • 기관·외국인 순매수, 연말 실적 기대감 강화
    • 코스닥은 기술·바이오 차익실현으로 약세 [blog.naver.com], [etoday.co.kr]
  2. 원화 약세 지속, 환율 1,463원 돌파
    • 달러 약보합에도 원화 약세 심화
    • 영향: 외국인 매수 제한, 수출기업 실적 개선 기대
    • 정책 변수: 한국은행 금리 동결 가능성, 연준 인하 기대감
  3. 국내 금값 급등, 안전자산 선호 강화
    • 국제 금값 2.8% 급등, 국내 금시세도 상승 압력
    • 배경: 셧다운 불확실성 + 연준 완화 기대
    • 투자자 전략: 금 ETF·실물자산 관심 증가

Ⅲ. 투자 전망·분석

1. 글로벌 투자 전망

  • 주식:
    • 미국: AI·반도체 중심 강세 지속 가능성. 다만 밸류에이션 부담과 연준의 금리 정책 불확실성은 리스크 요인.
    • 유럽: ECB 금리 인하 기대감과 지정학 리스크 완화로 점진적 회복 가능성.
    • 신흥국: 중국 경기 부양책 효과 제한적, 동남아는 공급망 재편 수혜 기대.
  • 채권:
    • 미국 10년물 국채금리 4.1%대 안정세. 연준의 금리 인하 기대가 커지면서 중기적으로 채권 매력 상승.
    • 신용 스프레드 안정적, 하이일드 채권 선호 지속.
  • 원자재:
    • 금: 안전자산 선호 강화로 강세 지속 전망.
    • 유가: OPEC+ 증산 제한과 지정학적 리스크 완화로 60~65달러 박스권 예상.
    • 산업금속: 경기 둔화 우려로 단기 약세 가능성, 그러나 전기차·AI 인프라 수요로 중장기 강세 시나리오 유지. [kr.investing.com], [barings.com], [investlog.co.kr]

2. 국내 투자 전망

  • 코스피:
    • 4,100선 유지 가능성, 반도체·2차전지 중심 강세 지속.
    • 외국인 순매수 확대 시 추가 상승 여력 존재.
  • 코스닥:
    • 기술·바이오 종목 변동성 확대, 단기 조정 가능성.
  • 섹터별 전략:
    • 반도체: 글로벌 AI 수요 확대 → 삼성전자·SK하이닉스 실적 개선 기대.
    • 2차전지: 소재·부품 강세, 완성차 배터리 단기 조정.
    • 바이오: FDA 승인 모멘텀 종목 선별 필요. [kr.investing.com], [blog.naver.com]

3. 리스크 요인

  • 글로벌:
    • 연준 금리 정책 불확실성, 지정학적 리스크(중동·우크라이나).
  • 국내:
    • 원화 약세 지속, 외국인 자금 유출 가능성.
  • 공통:
    • 인플레이션 재확산 가능성, 공급망 불안정성.

4. 투자 전략

  • 단기:
    • 기술주·반도체 중심, 변동성 관리 필수.
  • 중장기:
    • AI·전기차·친환경 에너지 관련 종목 분할 매수.
  • 포트폴리오:
    • 주식 60%, 채권 30%, 원자재·ETF 10% 비중 권장.

Ⅳ. 오늘의 경제지표 발표 일정 (한국 시간 기준)

시간(KST)국가지표예상치이전치
08:00한국경상수지 (9월)9.15B13.47B
09:30일본서비스 PMI (10월)52.453.3
14:00인도서비스 PMI (10월)58.860.9
16:00독일산업생산 (MoM) (9월)-4.3%3.0%
18:30영국건설 PMI (10월)46.746.2
22:30미국CPI (10월, 잠정)발표 예정발표 예정

Ⅴ. 오늘의 주요 기업 실적 발표 일정 (한국 시간 기준)

기업명예상 EPS예상 매출비고
엔씨소프트3,541.66 KRW367.31B KRW게임
CJ제일제당7,879.07 KRW7.63T KRW식품
삼성증권–606.33B KRW금융
한국금융지주–882.96B KRW금융
GKL213.10 KRW107.67B KRW레저
컴투스-193.00 KRW183.46B KRW게임

📊 2025년 11월 10일 | 글로벌 증시 및 경제 뉴스 브리핑

pexels anna nekrashevich 6802042 scaled

작성자: Allwaysinf | 투자·경제 전문 리포트 | EEAT 기반 콘텐츠


1. 주요 증시 요약

🇺🇸 미국 증시 (S&P500, 나스닥, 다우존스)

지수종가등락률특징
S&P5006,832.43+1.54%셧다운 해제 기대감, AI주 반등
나스닥23,527.17+2.27%엔비디아·팔란티어 급등
다우존스47,368.63+0.81%블루칩 강세, 소비심리 회복
  • AI 테마주 반등: 엔비디아(+5.79%), 팔란티어(+8.81%), MS(+1.85%), 메타(+1.62%)
  • 셧다운 해제 기대감이 투자심리 회복에 기여
  • 미시간대 소비자심리지수는 50.3으로 3년 만의 최저치 기록 [blog.naver.com]

🇰🇷 한국 증시 (코스피, 코스닥)

지수종가등락률거래대금
코스피4,073.24+3.02%16.5조 원
코스닥888.35+1.32%8.1조 원
KRX3002,602.49+2.99%17.8조 원
  • 기관 중심 매수세: 금융·전기·자동차 업종 강세
  • 국민연금 비중 확대 기대감이 상승 견인
  • AI·반도체·자동차 테마에 수급 집중 [blog.naver.com]

💱 주요 환율 (원화 기준)

통화환율변동
USD1,451.8원▼9.7원
EUR약 1,560원–
JPY약 9.5원–
CNY약 200.3원–
GBP약 1,820원–
  • 원화는 5일 만에 강세 전환, 외국인 수급 안정 기대 [blog.naver.com]

🛢️ 유가 및 원자재

품목가격변동
WTI유$60.63+0.25%
브렌트유$63.63+0.43%
미국 10년물 국채4.101%+2.0bp
  • 유가는 소비심리 부진에도 장 막판 상승 전환
  • 국채 금리 상승은 통화정책 불확실성 반영 [blog.naver.com]

2. 경제 뉴스 브리핑 (국내·국제 주요 이슈)

🌍 국제 뉴스

1. 미국 셧다운 해제 수순 돌입

  • 41일째 셧다운 종료 기대감이 증시 반등 견인
  • 민주당 중도파가 공화당 합의안 지지로 전환
  • 임시 예산안 본회의 통과 절차 진행 중 [news.nate.com]

2. AI 테마주 반등과 거품 논란

  • 엔비디아, 팔란티어 등 급등
  • AI 밸류에이션 부담 지속, 일부 전문가 “속도 조절 구간” 진단
  • 데이터센터 CAPEX 둔화 우려도 존재 [blog.naver.com]

3. 미국 소비자심리지수 급락

  • 미시간대 발표: 50.3 (전월 대비 –3.3p)
  • 2022년 이후 최저치, 고용·물가 우려 반영
  • 백악관 “추수감사절 소비 위축 시 4분기 역성장 가능성” 경고 [news.nate.com]

🇰🇷 국내 뉴스

1. 국민연금, 국내 주식 비중 확대 검토

  • 최대 30조 원 매수 여력
  • 전술적 자산배분(TAA) 활용 가능성
  • 국내 증시 하방 완충 기대 [blog.naver.com]

2. 대통령–4대 그룹 총수 회동

  • 삼성·현대차·SK·LG 총수 참석
  • 반도체·배터리·원전·조선 등 투자 협력 논의
  • 산업 정책 모멘텀 강화 [blog.naver.com]

3. 트럼프 행정부, 대중 관세 10%p 인하 시행

  • 중국 소비·화학·철강 업종에 긍정적 영향
  • 글로벌 공급망 재편 기대 [blog.naver.com]

3. 투자 전망 및 분석

🔍 글로벌 경제 환경 분석

  • **미국 연준(Fed)**은 기준금리를 3.5%로 인하한 이후, 추가 인하 여부를 두고 신중한 태도를 유지 중. [bing.com]
  • 세계 경제 성장률은 3.1% 수준으로 안정적이나, 지정학적 리스크(러시아·우크라이나, 중동 갈등 등)가 지속되고 있음. [bing.com]
  • 중국은 수출 둔화와 소비 회복 지연으로 경기 부양책 확대 가능성 존재.

📊 국내 증시 전망

  • 국민연금의 국내 주식 비중 확대가 단기적으로 증시 하방을 방어할 수 있는 요인으로 작용. [blog.naver.com]
  • 정책 모멘텀: 대통령과 4대 그룹 총수 회동을 통해 반도체·배터리·원전 등 산업 육성 기대. [nbgmosan.tistory.com]
  • 실적 시즌: 3분기 실적 발표가 이어지며, 실적 우수 기업 중심의 차별화 장세 예상.

📌 유망 테마 및 업종 분석

테마주요 종목투자 포인트
AI 반도체삼성전자, SK하이닉스HBM·DDR5 수요 지속, 데이터센터 투자 확대 [blog.naver.com]
방산한화에어로스페이스, LIG넥스원ADEX 후속 수출 계약, 국방 예산 증가 [blog.naver.com]
조선HD현대중공업, 삼성중공업LNG선 수주 확대, 수익성 개선 [blog.naver.com]
2차전지포스코퓨처엠, 에코프로비엠IRA 정책 수혜, 공급망 정상화 [blog.naver.com]
로봇두산로보틱스, 레인보우로보틱스정부 육성 정책, 스마트팩토리 수요 증가 [blog.naver.com]

📉 리스크 요인

  • 금리 변동성: 연준의 매파적 발언 가능성
  • 환율 불안정성: 원화 강세 전환 여부에 따라 외국인 수급 변화
  • 지정학적 리스크: 중동·우크라이나·중국 관련 이슈

🧭 투자 전략 제안

  • 단기 전략: 실적 발표 일정에 따라 종목별 대응, 현금 비중 확대
  • 중기 전략: 정책 수혜 업종 중심의 분산 투자
  • 장기 전략: AI·ESG·디지털 전환 관련 기업에 대한 지속적 관심

4. 오늘의 경제 지표 발표 일정

시간국가지표예상치이전치
08:00한국실업률 (10월)2.5%2.6% [files-scs….static.net]
16:00독일소비자물가지수 (MoM)+0.3%+0.4% [files-scs….static.net]
22:30미국소비자물가지수 (CPI, YoY)+3.1%+3.7% [m.blog.naver.com]
22:30미국근원 CPI (MoM)+0.2%+0.3% [m.blog.naver.com]
22:30미국신규 실업수당청구건수215K210K [m.blog.naver.com]

5. 오늘의 주요 기업 실적 발표 일정

🇰🇷 국내 기업

시간기업명업종예상 영업이익 (억원)
오전엔씨소프트게임-1 [stock.mk.co.kr]
오전CJ제일제당식품3,935
오전삼성증권금융3,324
오전파마리서치바이오627
오전SK네트웍스유통336
오전한국금융지주금융4,467

🇺🇸 미국 기업

시간기업명업종발표 예정
06:00AST SpaceMobile통신실적 발표 예정 [myinfo7982…istory.com]
06:05CoreWeave클라우드실적 발표 예정
06:15RocketLab항공우주실적 발표 예정
20:00Nebius GroupAI 인프라실적 발표 예정

📌 요약 포인트

  • 미국 증시는 셧다운 해제 기대감과 AI 테마 반등으로 상승
  • 한국 증시는 기관 매수세와 정책 모멘텀으로 강세
  • 소비심리·AI 밸류에이션·정책 불확실성은 여전히 리스크 요인
  • 투자자들은 속도 조절, 현금 비중 확대, 고배당·저평가 종목 중심 전략이 유효

📈 2025년 11월 10일 | 경제 뉴스 & 증시 동향 브리핑

pexels anna nekrashevich 6802042 scaled


1. 📰 주요 증시 요약

🇺🇸 미국 증시

  • 다우지수: +0.16% 상승
  • S&P500: +0.13% 상승
  • 나스닥: -0.21% 하락
  • 필라델피아 반도체지수: -1.01% 하락

AI 버블 우려와 소비심리 급락에도 불구하고, 미국 증시는 셧다운 타협안 기대감으로 혼조 마감했습니다. 기술주는 약세를 보였으나, 필수소비재·에너지 섹터는 강세를 나타냈습니다. [blog.naver.com]

🇰🇷 한국 증시

  • 코스피 야간선물: -0.30%
  • MSCI 한국 ETF: -1.83%

국내 증시는 글로벌 AI·반도체 이슈와 미국 기술주 흐름에 영향을 받아 혼조세를 보이고 있습니다. 특히 엔비디아 CEO의 반도체 공급 확대 요청은 국내 반도체주에 긍정적 모멘텀을 제공하고 있습니다. [funfunstra…istory.com]


2. 🌍 경제 뉴스 브리핑

🔹 글로벌 이슈

  • 미·중 무역협상 타결: 미국은 중국산 수입품 관세를 10% 인하, 중국은 희토류 수출 제한 해제 및 미국산 농산물 수입 재개. [contents.p….naver.com]
  • 필리핀 슈퍼태풍 ‘펑웡’: 320만 명 대피, 120명 사망. 기후위기 대응 필요성 강조. [contents.p….naver.com]
  • AI 산업 투자 확대: 메타는 3년간 880조 원 규모의 AI 데이터센터 투자 계획 발표. [blog.naver.com]

🔹 국내 이슈

  • 비만치료제 시장 확대: 화이자의 멧세라 인수로 관련 국내 제약주 강세 전망.
  • ESS 시장 성장: 테슬라 ESS 매출 44% 증가, K배터리 수혜 기대.
  • 배당소득 분리과세 완화 논의: 고배당주에 긍정적 영향. [funfunstra…istory.com]

3. 💡 투자 방향 제안

✅ 단기 전략

  • AI·반도체 관련주: 셧다운 해소 기대감과 공급망 확대 이슈로 반등 가능성.
  • ESS·에너지 저장장치: 전력 수요 증가와 AI 인프라 확대에 따른 수혜 예상.
  • 고배당주: 세제 혜택 논의로 인해 안정적 수익 추구 투자자에게 매력적.

⚠️ 유의사항

  • 미국 CPI 발표 예정: 인플레이션 지표에 따라 금리 인하 기대가 조정될 수 있음.
  • 셧다운 협상 불확실성: 정치적 변수에 따른 시장 변동성 확대 가능성.

4. 📅 주요 경제 지표 발표 일정 (11월 2주차)

날짜지표내용
11/12(수)🇰🇷 한국 실업률 (10월)고용시장 흐름 판단 지표
11/13(목)🇺🇸 미국 CPI (10월)인플레이션 수준 확인
11/14(금)🇺🇸 미국 PPI, 소매판매소비 및 생산자 물가 동향 [m.blog.naver.com]

5. 🏢 주요 기업 실적 발표 일정

날짜기업명산업
11/10(월)LG생활건강, NHN, 두산, 하이브소비재, IT, 산업
11/11(화)CJ제일제당, 엔씨소프트, 삼성증권식품, 게임, 금융
11/13(목)시스코, 디즈니, 삼성생명, LG통신, 콘텐츠, 보험, 전자 [m.blog.naver.com]

✍️ 마무리

11월 중순을 맞아 글로벌 경제는 AI 투자 확대와 셧다운 협상 진전, 미·중 무역 완화 등 다양한 변수 속에서 방향성을 탐색 중입니다. 투자자들은 주요 지표 발표와 기업 실적을 주의 깊게 살펴보며, 기술주·에너지·고배당주 중심의 전략적 포트폴리오 조정이 필요합니다.