2026년 현재 암호화폐 시장의 현주소를 분석하고 비트코인 및 주요 알트코인의 향후 전망을 정리합니다. 기관 자금 유입, 거시 경제 변화, 그리고 투자자가 주의해야 할 리스크 관리 전략을 확인하세요.
변곡점에 선 2026년의 암호화폐 시장
2024년의 반감기(Halving)와 2025년의 제도권 안착기를 지나, 2026년 새해를 맞이한 암호화폐 시장은 또 다른 변곡점에 서 있습니다. 과거의 ‘묻지마 투자’ 방식에서 벗어나, 이제는 기관들의 수급 논리와 **실질적인 유틸리티(효용성)**가 가격을 결정하는 성숙한 시장으로 진입했습니다.
투자자들의 가장 큰 궁금증은 단 하나입니다. “지금이 매수 기회인가, 아니면 리스크 관리를 해야 할 때인가?”
이번 글에서는 현재 시장의 주요 데이터를 기반으로 시장 상태를 진단하고, 올해 주목해야 할 핵심 트렌드와 대응 전략을 심층 분석합니다.
1. 현재 시장 상태 진단 (Market Diagnosis)
① 비트코인(BTC): 디지털 금(Gold)으로서의 지위 공고화
현재 비트코인은 단순한 투기 자산을 넘어 ‘디지털 안전 자산’의 위치를 확고히 하고 있습니다. 특히 현물 ETF 승인 이후 연기금과 국부 펀드 등 거대 기관 자금의 유입이 지속되면서 변동성은 줄어들고 하방 경직성(가격 방어력)은 높아졌습니다.
현재 가격 흐름:[현재 비트코인 가격 입력] 선에서 등락을 거듭하며 주요 지지선을 테스트하고 있습니다.
도미넌스(Dominance): 비트코인 도미넌스가 [XX]% 수준을 유지한다는 것은 아직 시장의 주도권이 비트코인에 있음을 의미합니다. 이는 알트코인 대세 상승장(Alt Season)이 오기 전형적인 전조 단계일 수 있습니다.
② 거시 경제(Macro)와의 연동성
미국 연방준비제도(Fed)의 금리 정책 방향성은 여전히 크립토 시장의 최대 변수입니다. 2026년 현재, 금리 인하 사이클이 시장에 유동성을 공급하고 있는지, 아니면 인플레이션 우려로 긴축 기조가 유지되고 있는지를 체크해야 합니다. 달러 인덱스(DXY)의 하락은 통상적으로 암호화폐 시장에 호재로 작용합니다.
2. 2026년 시장을 주도할 3가지 핵심 키워드
단순히 차트만 보고 투자하는 시대는 지났습니다. 올해 시장을 견인할 내러티브(Narrative)에 주목해야 합니다.
① RWA (Real World Asset, 실물연계자산)
블록체인 기술이 금융을 넘어 실물 경제와 결합하고 있습니다. 국채, 부동산, 미술품 등을 토큰화하여 거래하는 RWA 시장은 기관 투자자들이 가장 선호하는 섹터입니다.
관전 포인트: 블랙록 등 대형 자산운용사가 주도하는 토큰화 프로젝트와 관련된 코인들에 주목할 필요가 있습니다.
② AI와 블록체인의 결합 (DePIN)
인공지능(AI)의 발전과 함께, AI가 필요로 하는 컴퓨팅 파워나 데이터를 분산화된 네트워크로 제공하는 DePIN(분산형 물리 인프라 네트워크) 섹터가 강세를 보이고 있습니다.
관전 포인트: 실질적인 매출이 발생하고 있는 인프라 관련 코인들이 옥석 가리기를 통해 살아남을 것입니다.
③ 이더리움과 레이어 2(Layer 2) 생태계
이더리움의 지속적인 업그레이드는 수수료 절감과 처리 속도 향상을 가져왔습니다. 이는 이더리움 자체보다, 그 위에서 구동되는 아비트럼, 옵티미즘 등 레이어 2 솔루션들의 대중화를 앞당기고 있습니다.
3. 향후 전망 및 투자 대응 전략
📈 긍정적 시나리오 (Bull Case)
기관 자금의 낙수 효과: 비트코인으로 유입된 자금이 이더리움 및 우량 알트코인으로 순환매(Rotation) 되며 전반적인 시장 상승을 이끕니다.
규제 명확성: 주요 국가들의 가상자산 관련 법안이 정비되면서 불확실성이 해소되고, 기업들의 블록체인 도입이 가속화됩니다.
📉 부정적 시나리오 (Bear Case)
경기 침체(Recession) 우려: 글로벌 실물 경기가 급격히 둔화될 경우, 위험 자산으로 분류되는 암호화폐가 가장 먼저 타격을 입을 수 있습니다.
규제 당국의 제재: 특정 코인의 증권성 시비나 거래소 규제 이슈가 다시 불거질 경우 단기적인 급락이 발생할 수 있습니다.
💡 실전 투자 전략
포트폴리오 분산: 비트코인과 이더리움 비중을 50% 이상 유지하여 안정성을 확보하세요.
분할 매수(DCA): 시장의 타이밍을 예측하려 하기보다, 적립식으로 꾸준히 모아가는 것이 변동성 장세에서의 필승법입니다.
내러티브 추적: 앞서 언급한 AI, RWA 등 시장이 주목하는 섹터의 대장주 위주로 선별적인 접근이 필요합니다.
결론: 기회는 준비된 자에게 온다
2026년 암호화폐 시장은 ‘생존’ 단계를 지나 ‘성장’과 ‘성숙’의 단계로 나아가고 있습니다. 단기적인 가격 등락에 일희일비하기보다는, 블록체인 기술이 가져올 미래 가치와 거시 경제의 흐름을 읽는 안목이 필요한 시점입니다.
지금 시장이 주는 시그널을 놓치지 마세요. 위기는 곧 기회이며, 철저한 분석과 리스크 관리가 동반된다면 암호화폐는 여전히 매력적인 자산 증식의 수단이 될 것입니다.
[면책 조항]본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 투자를 권유하거나 특정 자산을 추천하는 것이 아닙니다. 모든 투자의 책임은 투자자 본인에게 있습니다.
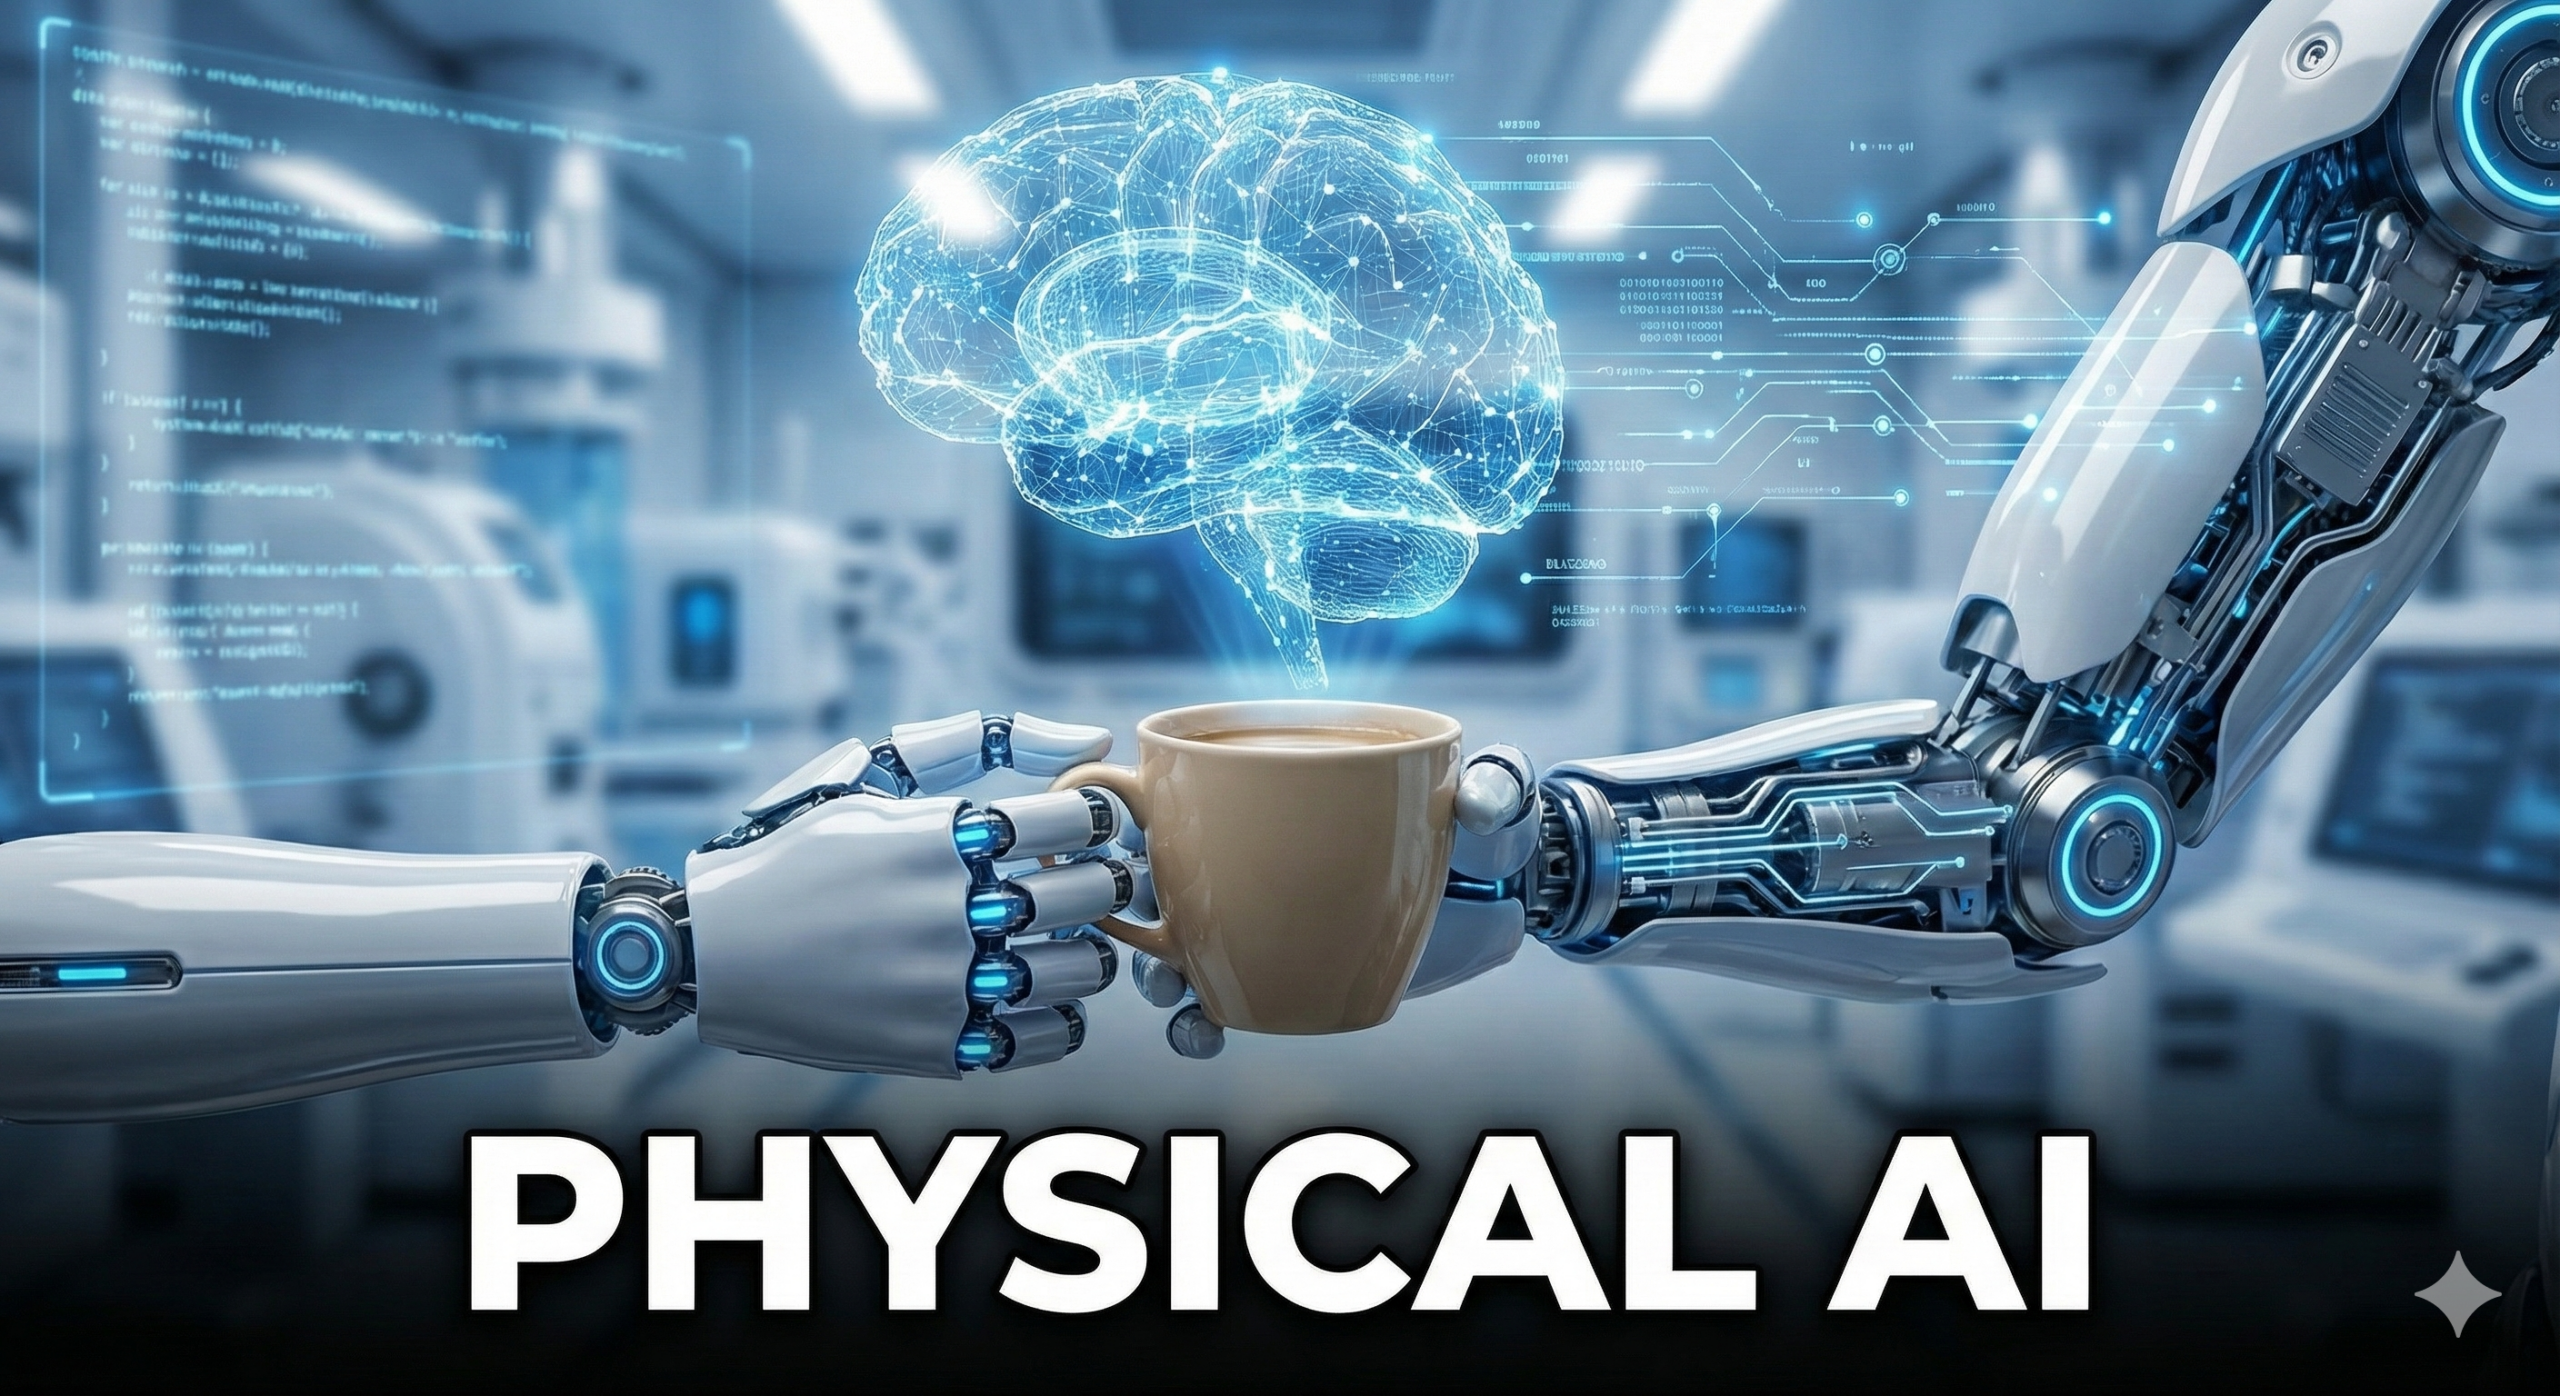
피지컬 AI(Physical AI)란 무엇일까요? 소프트웨어 AI를 넘어 로봇과 결합하여 세상을 바꾸는 피지컬 AI의 개념과 핵심 기술, 그리고 관련 산업의 미래 성장 전망을 누구나 알기 쉽게 정리했습니다.
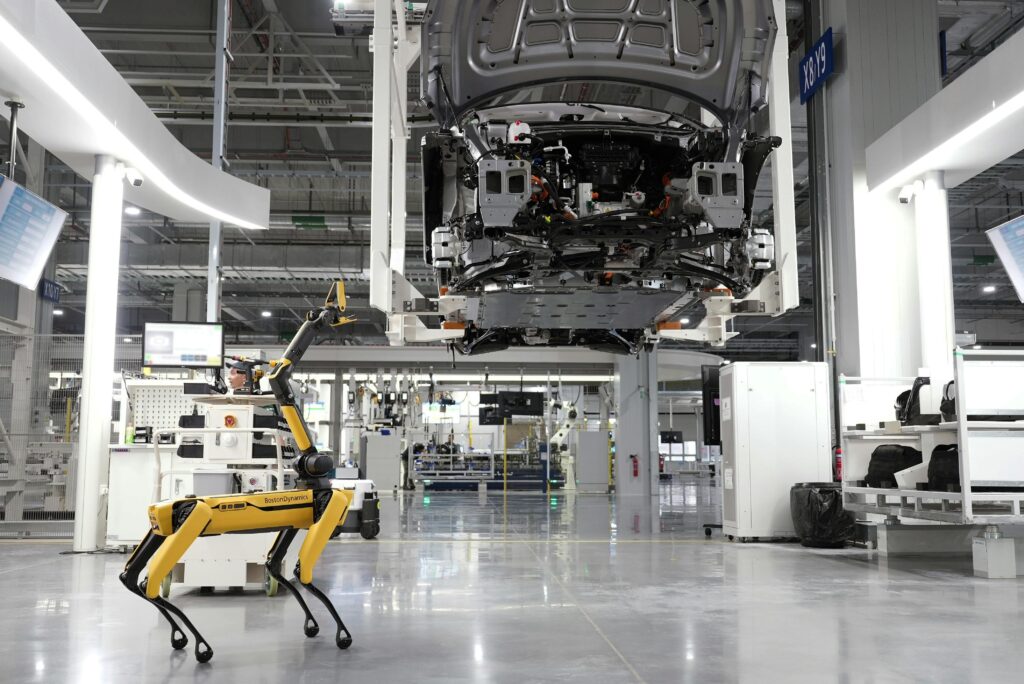
화면 밖으로 걸어 나온 인공지능
지난 몇 년간 우리는 챗GPT와 같은 ‘생성형 AI’에 열광했습니다. 시를 쓰고, 코딩을 하고, 그림을 그리는 능력은 놀라웠지만, 이들에게는 한 가지 결정적인 한계가 있었습니다. 바로 **”모니터 밖으로 나올 수 없다”**는 점입니다. 아무리 똑똑한 AI라도 당장 내 책상 위의 커피잔을 들어 옮겨줄 수는 없었죠.
하지만 이제 AI가 몸을 얻기 시작했습니다. 바로 **’피지컬 AI(Physical AI)’**의 시대가 열리고 있기 때문입니다. 오늘 포스팅에서는 2026년 이후 기술 시장을 주도할 가장 뜨거운 키워드, 피지컬 AI에 대해 아주 쉽게, 그리고 깊이 있게 알아보겠습니다.
1. 피지컬 AI(Physical AI)란 무엇인가요?
피지컬 AI를 한 문장으로 정의하면 **”신체(하드웨어)를 가진 인공지능”**입니다. 업계에서는 ‘엠바디드 AI(Embodied AI, 체화된 AI)’라고 부르기도 합니다.
쉽게 비유해 보겠습니다.
기존의 AI (소프트웨어 AI): 뇌만 있는 천재입니다. 생각은 빠르지만 팔다리가 없어 스스로 움직이지 못합니다.
피지컬 AI: 그 천재의 뇌를 튼튼한 로봇의 몸에 이식한 것입니다. 이제 생각하고 판단한 대로 직접 물건을 집고, 걷고, 현실 세계와 상호작용합니다.
과거의 로봇은 입력된 명령대로만 움직이는 기계였습니다. 하지만 피지컬 AI는 카메라(눈)와 센서(촉각)를 통해 주변 상황을 스스로 인식하고, “아, 저기 장애물이 있네? 피해서 가야지”라고 스스로 판단하여 행동합니다.
2. 왜 지금 ‘피지컬 AI’에 주목해야 할까요?
지금 전 세계 빅테크 기업(엔비디아, 테슬라, 구글 등)들이 피지컬 AI에 천문학적인 돈을 쏟아붓고 있습니다. 그 이유는 무엇일까요?
① AI 두뇌의 폭발적 성장
과거에는 로봇에게 ‘커피 타 와’라는 명령을 내리려면 수많은 코딩이 필요했습니다. 하지만 이제는 거대언어모델(LLM) 덕분에 사람이 말하는 자연어를 로봇이 찰떡같이 알아듣게 되었습니다. “목 마르다”라고 하면 로봇이 냉장고에서 물을 꺼내와야 한다고 추론할 수 있게 된 것이죠.
② 노동력 부족 문제의 해결사
전 세계적으로 고령화가 진행되면서 일할 사람이 줄어들고 있습니다. 위험한 공장 현장, 힘든 물류 창고, 그리고 부족한 간병 인력을 대체할 수 있는 유일한 대안이 바로 스스로 생각하고 움직이는 피지컬 AI 로봇입니다.
3. 피지컬 AI, 어떤 산업을 바꿀까요? (미래 전망)
피지컬 AI 관련 산업은 앞으로 반도체나 전기차 시장만큼, 혹은 그 이상으로 성장할 잠재력이 있습니다.
1) 휴머노이드 로봇 (인간형 로봇)
가장 주목받는 분야입니다. 테슬라의 ‘옵티머스’나 피규어 AI 같은 로봇들이 대표적입니다.
전망: 처음에는 공장에서 부품을 나르는 단순 노동부터 시작하여, 머지않아 가정에서 빨래를 개거나 요리를 하는 ‘가사 도우미 로봇’으로 발전할 것입니다.
핵심: 인간을 위해 설계된 환경(계단, 문 손잡이 등)에서 일하려면 인간과 같은 두 다리와 손을 가진 로봇이 가장 효율적입니다.
2) 완전 자율주행 (모빌리티)
자율주행 자동차는 **’바퀴 달린 피지컬 AI’**입니다. 단순히 지도만 따라가는 것이 아니라, 갑자기 튀어나오는 보행자를 인식하고 날씨 변화에 맞춰 운전 습관을 조절하는 능력은 피지컬 AI의 핵심 기술입니다. 이제 자동차는 단순한 이동 수단이 아니라 스스로 움직이는 생활 공간이 됩니다.
3) 스마트 팩토리와 물류
지금까지의 공장 자동화가 ‘반복 작업’ 위주였다면, 피지컬 AI가 도입된 공장은 ‘유연한 작업’이 가능합니다.
변화: 예전에는 라인이 바뀌면 기계를 다 뜯어고쳐야 했지만, 피지컬 AI 로봇은 “오늘부터는 B 제품을 조립해”라고 학습만 시키면 바로 새로운 작업을 수행할 수 있습니다.
4. 해결해야 할 과제와 결론
물론 장밋빛 미래만 있는 것은 아닙니다. 로봇의 하드웨어 가격 절감, 배터리 효율 문제, 그리고 만약 로봇이 사고를 냈을 때의 책임 소재 같은 법적/윤리적 문제가 해결되어야 합니다.
하지만 분명한 것은, 인터넷이 세상을 바꿨고 스마트폰이 우리의 일상을 바꿨듯이, 피지컬 AI는 현실 세계(Real World)를 근본적으로 변화시킬 차세대 기술이라는 점입니다.
소프트웨어 속에 갇혀 있던 AI가 세상 밖으로 걸어 나오고 있습니다. 이 거대한 흐름 속에서 관련 기술과 기업의 성장에 주목한다면, 다가올 미래의 기회를 선점할 수 있을 것입니다.
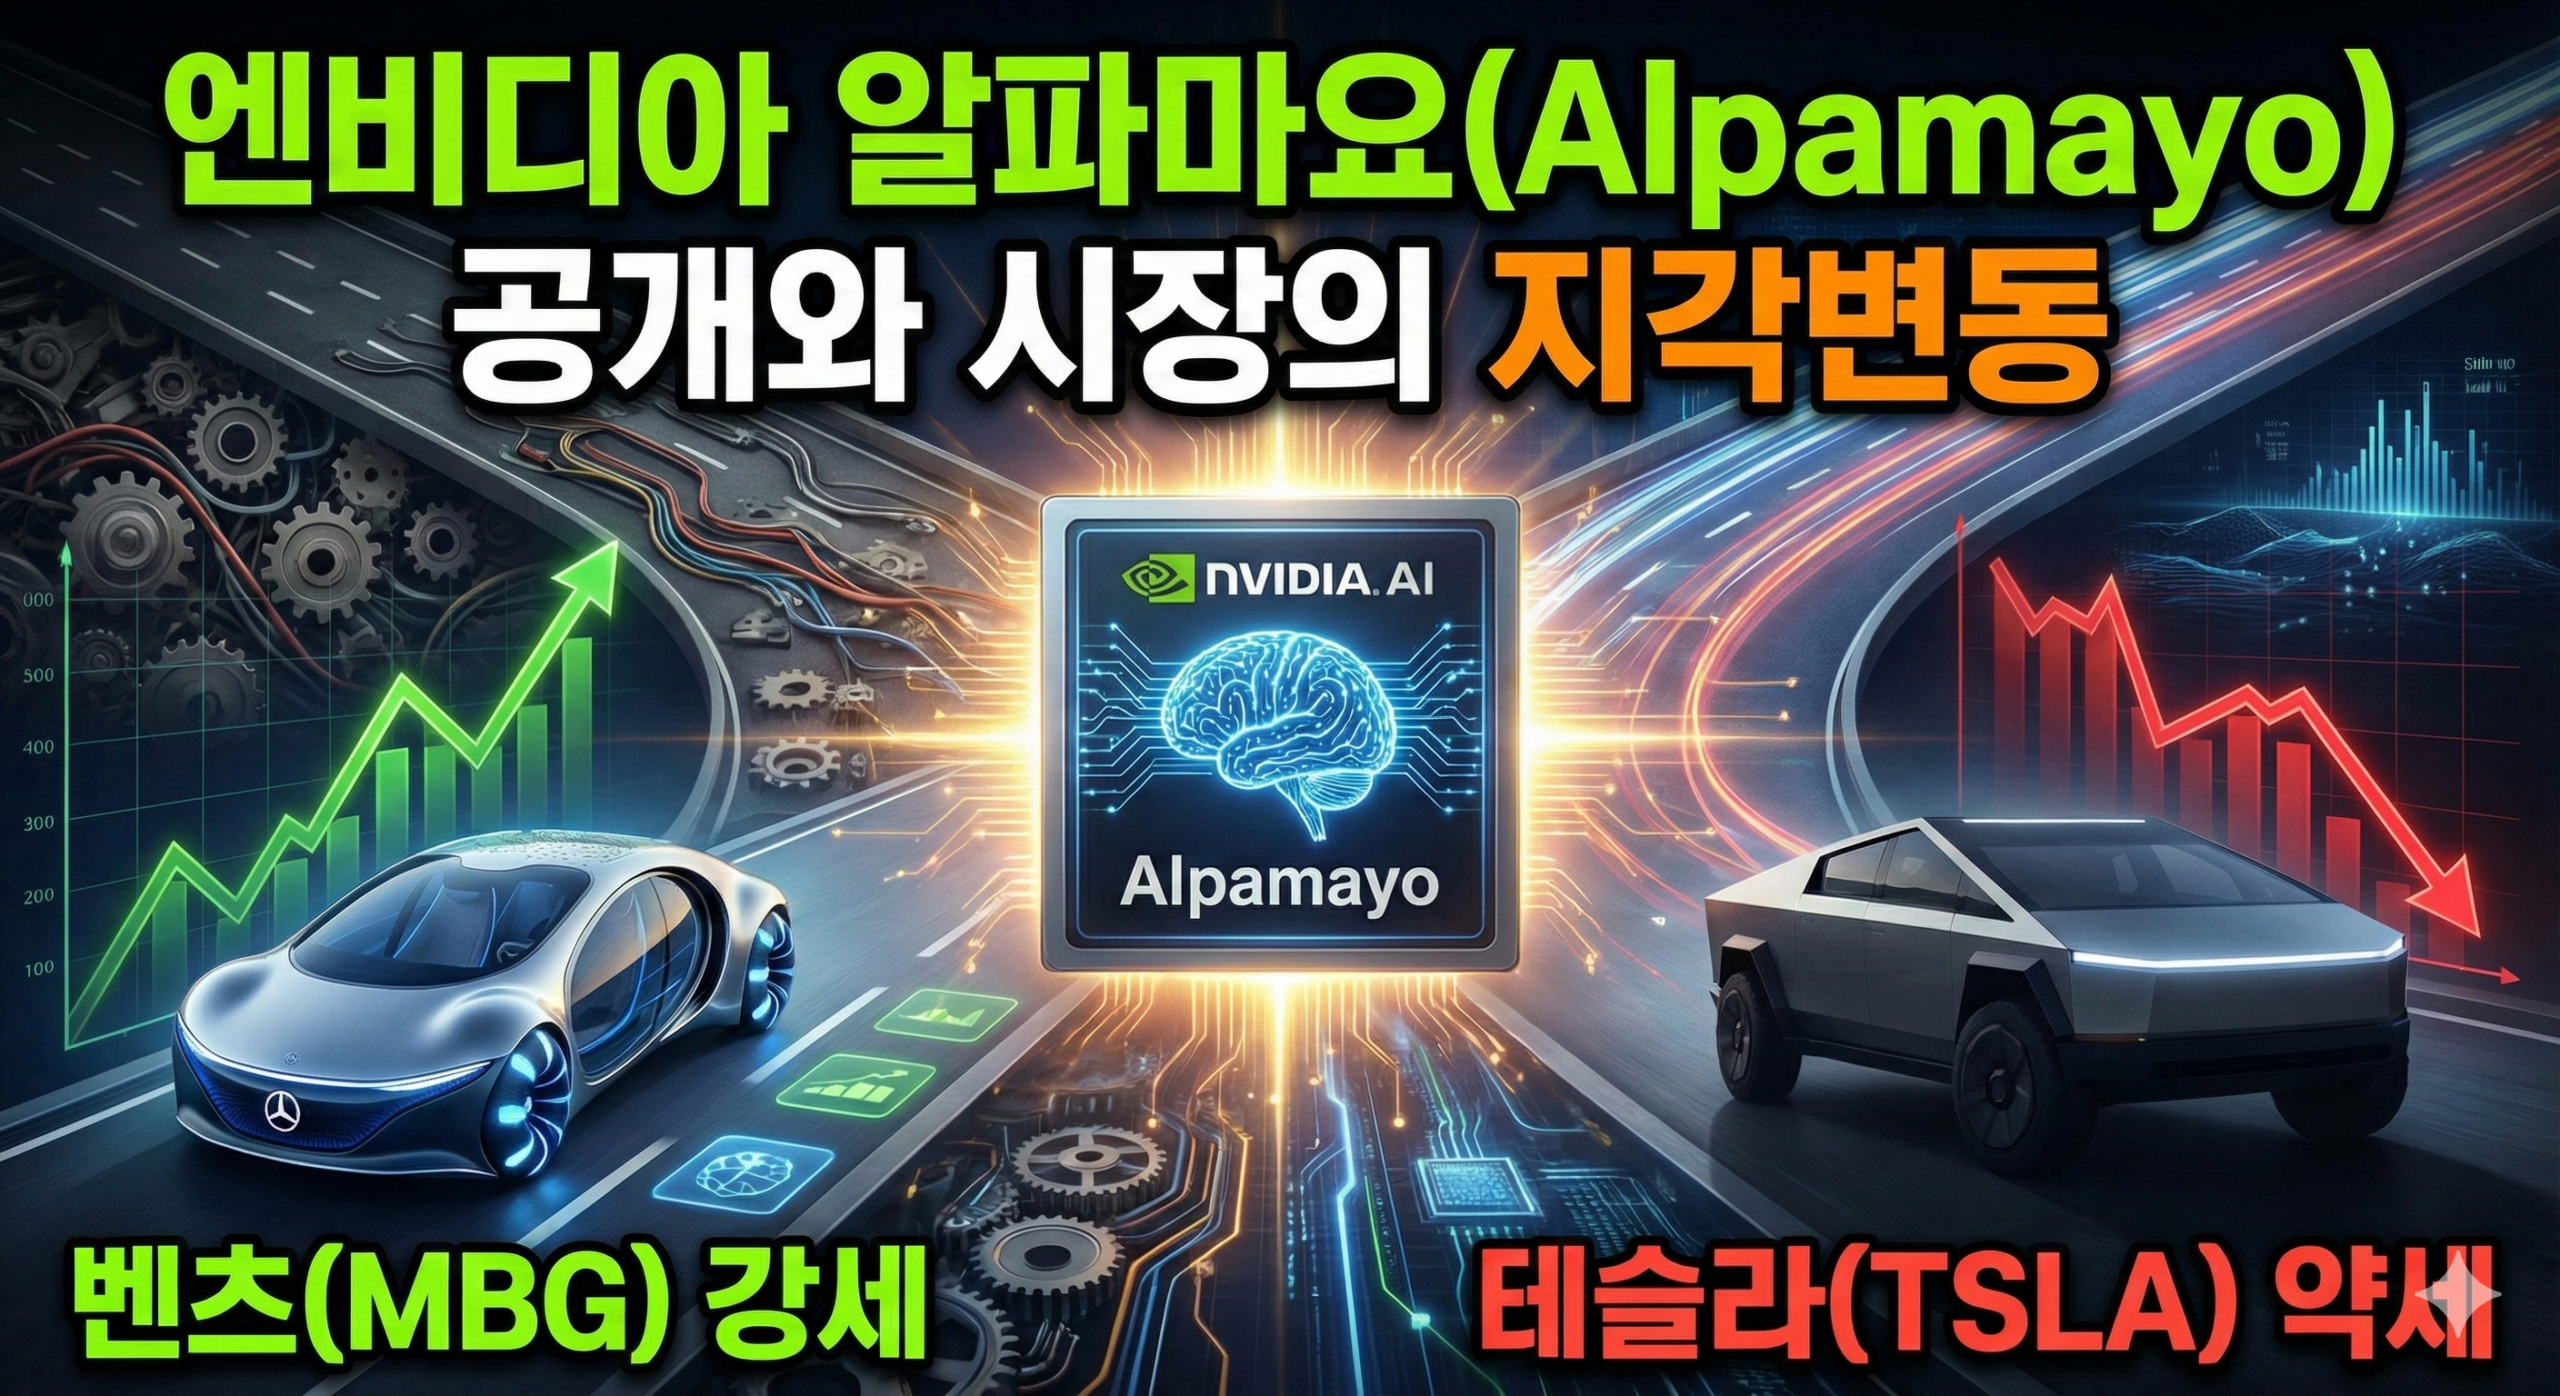
2026년 1월 5일, 라스베이거스에서 개최된 CES(Consumer Electronics Show) 2026은 글로벌 자동차 산업과 인공지능(AI) 기술의 결합에 있어 역사적인 분기점으로 기록될 전망이다. 시가총액 기준 세계 최대 기업으로 등극한 엔비디아(Nvidia)의 CEO 젠슨 황(Jensen Huang)은 기조연설을 통해 자율주행 개발을 위한 개방형 플랫폼인 ‘알파마요(Alpamayo)’ 스택을 전격 공개했다. 이 발표는 단순한 신제품 출시를 넘어, 기존의 자율주행 기술 개발 패러다임을 ‘인지(Perception)’ 중심에서 ‘추론(Reasoning)’ 중심으로 전환하고, 폐쇄적 수직 계열화(Vertical Integration) 전략을 고수해 온 테슬라(Tesla)의 아성에 대한 직접적인 도전장으로 해석되며 주식 시장에 즉각적이고도 심대한 파장을 일으켰다.
본 보고서는 엔비디아의 알파마요 공개가 가지는 기술적, 전략적 함의를 심층 분석하고, 이로 인해 촉발된 테슬라, 메르세데스-벤츠(Mercedes-Benz), 모빌아이(Mobileye), 루시드(Lucid) 등 주요 관련 기업들의 주가 변동성 뒤에 숨겨진 시장의 논리를 해부한다. 특히, ‘데이터 해자(Data Moat)’의 붕괴 가능성, 레거시 OEM(Original Equipment Manufacturer)의 소프트웨어 역량 강화, 그리고 자율주행 기술의 범용화(Commoditization)가 가져올 밸류체인의 가치 이동을 중점적으로 다룬다.
1.1 2026년 1월 시장 상황 개요
CES 2026 개막 직전, 글로벌 주식 시장은 AI 기술의 실질적인 수익화(Monetization) 가능성과 자율주행 레벨 4(L4) 상용화 시점에 대한 회의론과 기대감이 공존하는 상태였다. 엔비디아는 AI 인프라 시장의 지배력을 바탕으로 강력한 주가 흐름을 유지하고 있었으나, 테슬라는 전기차(EV) 수요 둔화와 FSD(Full Self-Driving)의 규제 승인 지연이라는 이중고 속에서 새로운 성장 동력을 증명해야 하는 압박을 받고 있었다.
이러한 맥락에서 공개된 알파마요는 엔비디아가 디지털 AI(LLM, 챗봇)를 넘어 ‘물리적 AI(Physical AI)’ 시장까지 장악하겠다는 의지를 천명한 사건이었다. 젠슨 황은 이를 “로봇공학의 챗GPT 순간(ChatGPT moment for robotics)”이라고 명명하며, AI가 가상 세계를 넘어 물리적 세계를 이해하고, 추론하며, 행동하는 시대로의 진입을 선언했다.
2. 알파마요(Alpamayo) 스택의 기술적 해부와 혁신성
시장의 반응을 이해하기 위해서는 알파마요가 기존의 자율주행 솔루션과 본질적으로 어떻게 다른지, 기술적 아키텍처를 면밀히 살펴볼 필요가 있다. 알파마요는 단순한 소프트웨어 업데이트가 아니라, 모델(Model), 시뮬레이션(Simulation), 데이터(Data)의 세 가지 핵심 축으로 구성된 통합 생태계이다.
2.1 아키텍처의 진화: VLA(Vision-Language-Action) 모델
기존의 자율주행 시스템, 특히 초기 단계의 ADAS(첨단 운전자 보조 시스템)나 일부 L4 솔루션은 모듈러 파이프라인(인지-측위-계획-제어) 방식에 의존했다. 테슬라가 주도한 최근의 트렌드는 이를 하나의 거대한 신경망으로 통합하는 ‘End-to-End(E2E)’ 방식이었다. 그러나 테슬라의 E2E 방식은 입력(영상)과 출력(조향) 사이의 과정이 블랙박스(Black Box)로 남아 있어, 사고 발생 시 “왜” 그런 판단을 내렸는지 설명하기 어렵다는 치명적인 약점이 있었다.
엔비디아의 알파마요 1(Alpamayo 1) 모델은 100억 개(10B)의 파라미터를 가진 거대 시각-언어-행동(Vision-Language-Action, VLA) 모델이다. 이 모델의 가장 큰 혁신은 ‘생각의 사슬(Chain-of-Thought)’ 추론 능력에 있다.
추론의 가시화: 알파마요는 센서 데이터를 입력받아 단순히 조향각을 출력하는 것이 아니라, 인간의 사고 과정처럼 단계별 논리적 추론 과정을 생성한다. 예를 들어, 공사 현장에서 수신호를 보내는 경찰관을 인식할 때, 단순히 장애물로 인식하고 멈추는 것이 아니라 “수신호를 보내는 경찰관이 있으므로, 신호등보다 그의 지시를 우선해야 한다”는 내부 추론 과정을 거쳐 경로를 생성한다.
설명 가능성(Explainability): 이러한 ‘추론 흔적(Reasoning Trace)’은 규제 당국이 요구하는 안전성 검증과 사고 원인 분석에 있어 결정적인 이점을 제공한다. 이는 기존의 블랙박스형 AI가 가진 규제 리스크를 해소할 수 있는 핵심 열쇠로 작용한다.1
2.2 롱테일(Long Tail) 문제의 해결책
자율주행 상용화의 최대 걸림돌은 전체 주행 상황의 1% 미만을 차지하지만 사고 위험은 가장 높은 ‘롱테일(Long Tail)’ 시나리오, 즉 예외적인 엣지 케이스(Edge Case)들이다. 테슬라는 이를 해결하기 위해 수백만 대의 차량에서 수집한 실제 주행 데이터를 통해 모델을 학습시키는 ‘물량 공세’ 전략을 취해왔다.
반면, 엔비디아의 알파마요는 **’알파심(AlpaSim)’**이라는 고정밀 시뮬레이션 프레임워크를 통해 이 문제에 접근한다.
합성 데이터의 힘: 알파심은 실제 세계에서 수집하기 어려운 위험한 상황이나 희귀한 시나리오를 가상 환경에서 무한대로 생성하고 반복 학습시킬 수 있다. 이는 실제 도로 주행 데이터에 의존하는 테슬라의 경쟁 우위를 희석시키는 요인으로 작용한다.1 젠슨 황은 “모든 상황을 실제로 겪을 수는 없지만, 일반적인 원리를 추론하여 새로운 상황에 대처할 수는 있다”고 강조하며, 데이터의 양보다 ‘추론 능력’의 중요성을 역설했다.
2.3 개방형 생태계 전략 (Open Ecosystem)
가장 파괴적인 전략은 이 모든 것을 **오픈 소스(Open Source)**로 공개했다는 점이다. 엔비디아는 알파마요 모델 가중치(Weights), 시뮬레이션 툴, 그리고 1,700시간 분량의 물리적 AI 데이터셋을 허깅페이스(Hugging Face)와 깃허브(GitHub)를 통해 공개했다.
이는 구글이 안드로이드(Android) 운영체제를 개방하여 스마트폰 시장의 표준을 장악한 전략과 유사하다. 엔비디아는 자율주행 소프트웨어 자체를 무료로 배포함으로써, 이를 구동하기 위한 하드웨어(GPU 및 차량용 SoC) 시장을 독점하려는 ‘플랫폼 전략’을 구사하고 있는 것이다.
3. 엔비디아(Nvidia) 주가 분석: 플랫폼 제국으로의 진화
주가 흐름 (2026년 1월 5일~7일):
1월 2일 종가: $188.85
1월 5일 (발표 당일): 장중 고점 $192.93 도달 후 $188.12 마감 (-0.32%)
1월 6일: $187.28 (-0.45%)
분석: 발표 직후 엔비디아의 주가는 소폭 하락하거나 횡보하는 모습을 보였다. 이는 전형적인 “뉴스에 팔아라(Sell the news)” 현상과 이미 5조 달러(약 6,500조 원)에 육박하는 시가총액에 대한 부담감이 작용한 것으로 해석된다. 그러나 애널리스트들의 장기 전망은 극도로 긍정적이다.
3.1 밸류에이션 리레이팅(Re-rating)의 근거
시장은 알파마요 공개를 단기적인 매출 이벤트가 아닌, 엔비디아의 해자(Moat)를 영구적으로 확장하는 구조적 변화로 받아들이고 있다.
하드웨어 락인(Lock-in) 효과: 알파마요와 같은 10B 파라미터 규모의 VLA 모델을 차량 내에서 실시간으로 구동하기 위해서는 막대한 연산 능력이 필요하다. 이는 엔비디아의 최신 차량용 SoC인 **드라이브 토르(Drive Thor)**의 필수적인 채택을 강제한다. 소프트웨어는 공짜지만, 이를 돌리기 위한 칩은 엔비디아 것을 써야 한다는 논리다.
데이터센터 수요 견인: 알파마요 모델을 각 자동차 제조사(OEM)의 특성에 맞게 미세 조정(Fine-tuning)하거나, 알파심을 통해 대규모 시뮬레이션을 돌리기 위해서는 엔비디아의 호퍼(Hopper)나 블랙웰(Blackwell), 그리고 새로 발표된 루빈(Rubin) 아키텍처 기반의 슈퍼컴퓨터가 필요하다. 즉, 차량 판매가 늘어날수록 엔비디아의 데이터센터 GPU 매출도 비례해서 증가하는 구조가 완성된다.
TAM(Total Addressable Market)의 확장: 기존에는 테슬라나 웨이모 같은 소수의 기술 기업만이 L4 자율주행을 시도했다면, 알파마요는 벤츠, JLR, 루시드, 우버 등 모든 기업이 L4 기술에 접근할 수 있게 해준다. 이는 엔비디아의 잠재적 고객군을 전 모빌리티 산업으로 확장시키는 결과를 낳는다.
3.2 월가(Wall Street)의 시각
모건 스탠리(Morgan Stanley)와 골드만 삭스(Goldman Sachs) 등 주요 투자은행들은 엔비디아의 목표 주가를 유지하거나 상향 조정하며, 알파마요가 엔비디아의 ‘데이터센터’ 매출과 ‘오토모티브’ 매출 사이의 선순환 고리를 완성했다고 평가했다. 특히, 루빈 플랫폼의 출시는 2026년 하반기 이후 엔비디아의 실적 성장세를 지속시킬 핵심 동력으로 지목되었다.
4. 테슬라(Tesla) 주가 분석: 해자의 붕괴인가, 검증인가?
주가 흐름 (2026년 1월 5일~7일):
1월 2일 종가: $438.07
1월 5일: 발표 전 기대감으로 상승, $451.67 마감 (+3.10%)
1월 6일: 알파마요 세부 내용 소화 후 급락, $432.36 마감 (-4.14%)
분석: 테슬라 주가는 엔비디아 발표의 가장 직접적인 타격을 받았다. 1월 6일 하루에만 4% 이상 급락하며 시장의 우려를 반영했다.5
4.1 ‘안드로이드’의 등장이 의미하는 것
테슬라 강세론의 핵심은 “테슬라만이 수백만 대의 차량에서 수집한 실제 주행 데이터를 보유하고 있으며, 이를 통해 경쟁사가 따라올 수 없는 자율주행 성능을 구현할 것”이라는 믿음이었다. 그러나 엔비디아가 성능이 뛰어난(Reasoning 기반) 자율주행 모델을 오픈 소스로 배포하고, 시뮬레이션으로 데이터 격차를 메울 수 있는 길을 열어주면서 이 전제 자체가 흔들리게 되었다.
기술적 범용화(Commoditization): 벤츠나 루시드가 엔비디아의 칩과 소프트웨어를 사서 테슬라 FSD와 유사하거나 더 뛰어난 성능(설명 가능한 AI)을 구현할 수 있다면, 테슬라 차량이 갖는 프리미엄은 희석된다. 이는 스마트폰 시장에서 애플(테슬라)이 iOS로 독자적인 생태계를 구축했지만, 안드로이드(엔비디아) 진영이 기술적으로 대등해지면서 시장 점유율을 나누어 가진 역사와 비견된다.
로보택시 경쟁 심화: 테슬라가 준비 중인 로보택시(Cybercab) 사업 모델도 위협받는다. 우버(Uber)가 엔비디아의 기술을 활용해 자체적인 자율주행 플릿을 구축할 수 있게 됨으로써, 테슬라의 독점적 지위가 약화될 가능성이 제기되었다.
4.2 일론 머스크의 반박과 시장의 회의론
일론 머스크는 소셜 미디어 X를 통해 “엔비디아가 하는 것은 테슬라가 이미 하고 있는 것”이라며, “99%에 도달하는 것은 쉽지만 나머지 1%의 롱테일을 해결하는 것은 매우 어렵다”고 엔비디아의 성과를 폄하했다.11 그는 경쟁사들이 엔비디아의 칩을 받아 실제 차량에 통합하고 검증하는 데만 수년이 걸릴 것이라며, 테슬라가 여전히 5~6년의 격차를 유지하고 있다고 주장했다.
그러나 시장은 냉정했다. 테슬라 FSD가 여전히 ‘완전 자율주행’을 달성하지 못한 상태에서, 엔비디아의 추론 기반 접근 방식이 규제 통과 가능성이 더 높다고 판단한 투자자들이 매도세에 합류했다. 뉴스트리트 리서치(New Street Research)의 피에르 페라구(Pierre Ferragu) 같은 테슬라 강세론자조차 “CES 2026은 테슬라 전략의 검증이자 동시에 경쟁의 가속화”라고 평하며, 엔비디아가 OEM들에게 강력한 무기를 쥐여주었다는 점을 인정했다.
4.3 재무적 영향
모닝스타(Morningstar)는 테슬라의 공정 가치를 $300으로 유지하며 현재 주가가 고평가되어 있다고 진단했다. 특히 자율주행 소프트웨어 경쟁 심화가 테슬라의 장기 성장률을 저해할 수 있다고 경고했다. 이는 테슬라의 P/E 멀티플 축소 압력으로 작용할 수 있다.
5. 메르세데스-벤츠(Mercedes-Benz)와 레거시 OEM: 반격의 서막
주가 흐름 (2026년 1월 5일~7일):
1월 2일 종가: €61.93
1월 5일: €60.44 (조정)
1월 6일: €61.45 (+1.67%)
분석: 메르세데스-벤츠의 주가는 엔비디아와의 협력 성과가 구체화됨에 따라 견조한 상승세를 보였다.
5.1 CLA: 세계 최초의 엔비디아 풀 스택 탑재 양산차
이번 CES의 하이라이트 중 하나는 메르세데스-벤츠의 신형 CLA 모델이었다. 이 차량은 엔비디아의 자율주행 풀 스택(Full Stack)이 탑재된 최초의 양산차로, 2026년 1분기부터 미국 시장에 인도될 예정이다.
레벨 2++ 이상의 가치: 벤츠는 이를 ‘향상된 레벨 2’라고 보수적으로 명명했으나, 실제 기능은 도심 내 지점 간(Point-to-Point) 자율주행을 포함하여 테슬라 FSD에 버금가는 성능을 보여주었다. 이는 레거시 자동차 제조사가 엔비디아와의 협력을 통해 소프트웨어 격차를 단숨에 해소할 수 있음을 증명한 사례다.
주가 부양 요인: 벤츠가 자체적인 OS(MB.OS) 개발에 막대한 비용을 쏟아붓는 대신, 검증된 엔비디아 솔루션을 도입함으로써 R&D 효율성을 높이고, 구독형 소프트웨어 매출을 창출할 수 있는 기반을 마련했다는 점이 투자자들에게 긍정적으로 작용했다.
5.2 재규어 랜드로버(JLR) 및 루시드(Lucid)
루시드 모터스(Lucid Motors)의 주가는 1월 5일과 6일 양일간 약 4~5% 상승했다. 자금난을 겪고 있는 루시드 입장에서, 자체 자율주행 개발 비용을 절감하고 엔비디아의 최첨단 기술을 활용할 수 있다는 점은 명확한 호재였다. 재규어 랜드로버(JLR) 또한 2025년부터 시작된 엔비디아와의 파트너십을 통해 럭셔리 시장에서의 경쟁력을 유지할 수 있다는 안도감을 시장에 주었다.
6. 모빌아이(Mobileye): 의외의 주가 상승과 그 배경
주가 흐름 (2026년 1월 5일~7일):
1월 2일 종가: $11.23
1월 5일: $11.51 (+2.49%)
1월 6일: $11.99 (+4.17%)
분석: 엔비디아의 공세에도 불구하고 모빌아이 주가는 상승했다. 이는 시장이 자율주행 시장을 ‘프리미엄(엔비디아)’과 ‘매스마켓(모빌아이)’으로 명확히 구분하기 시작했음을 시사한다.
6.1 비용 효율성과 대중화 전략
엔비디아의 솔루션은 고성능이지만 비싸고 전력 소모가 많다. 반면, 모빌아이는 비용 효율적인 ADAS 솔루션에 강점이 있다. 모빌아이는 CES에서 245억 달러(약 32조 원) 규모의 수주 파이프라인을 공개하며, 볼보(Volvo)와 스바루(Subaru) 등 주요 고객사와의 계약 확대를 발표했다.
서라운드 ADAS: 모빌아이가 공개한 ‘서라운드 ADAS’ 기술은 L4 같은 완전 자율주행은 아니지만, 소비자들이 당장 필요로 하는 고속도로 핸즈프리 주행 등을 합리적인 가격에 제공한다.44 투자자들은 당장 수익을 낼 수 있는 현실적인 비즈니스 모델로서 모빌아이의 가치를 재평가했다.
7. 심층 분석: 자율주행 시장의 권력 이동과 미래 전망
7.1 데이터 해자의 종말과 컴퓨팅 파워의 부상
알파마요의 등장은 “데이터가 왕(Data is King)”이던 시대에서 “컴퓨팅이 왕(Compute is King)”인 시대로의 전환을 의미한다. 누구나 양질의 모델과 데이터를 구할 수 있다면, 차별화 포인트는 이를 얼마나 빠르고 효율적으로 처리하느냐(하드웨어 성능)와 얼마나 안전하게 구현하느냐(통합 역량)로 이동한다.
이는 테슬라에게는 위기이자 기회다. 테슬라 역시 자체 AI 칩(AI5)과 슈퍼컴퓨터(Dojo)를 보유하고 있기 때문에, 엔비디아 진영과 테슬라 진영 간의 ‘양강 구도’로 시장이 재편될 가능성이 크다.
7.2 L4 상용화의 가속화
엔비디아는 알파마요를 통해 L4 자율주행의 상용화 시점을 앞당기고 있다. 젠슨 황은 2027년까지 L4 로보택시가 의미 있는 수준으로 보급될 것이라고 전망했다. 우버와 같은 플랫폼 기업들이 엔비디아 기술을 채택함에 따라, 로보택시 시장은 테슬라(사이버캡), 웨이모(구글), 그리고 엔비디아 연합군(우버+OEM)의 삼파전 양상을 띨 것이다.
7.3 투자 전략 및 결론
본 보고서의 분석에 따르면, 엔비디아의 알파마요 공개는 자율주행 산업의 ‘기술적 민주화’를 촉발했다.
엔비디아: 자율주행 인프라(훈련 및 추론)를 독점하는 ‘픽 앤 셔블(Pick and Shovel)’ 전략으로 가장 확실한 수혜주로 남을 것이다.
테슬라: 단기적으로는 독점적 기술 우위 훼손 우려로 주가 변동성이 확대될 것이나, 수직 계열화를 통한 원가 경쟁력은 여전히 유효하다. 다만, FSD의 성능이 알파마요 기반의 경쟁 차종을 압도하지 못한다면 밸류에이션 하락 압력을 받을 수 있다.
OEM (벤츠 등): 소프트웨어 역량을 외주화함으로써 리스크를 줄이고, 차량 본연의 가치(럭셔리, 하드웨어)에 집중할 수 있는 기회를 얻었다. 이는 주가 재평가(Re-rating)의 근거가 된다.
결론적으로, 2026년 CES는 자율주행 기술이 ‘실험실’을 벗어나 ‘산업 표준’의 단계로 진입했음을 알리는 신호탄이었다. 투자자들은 이제 ‘누가 자율주행을 할 수 있는가’가 아니라, ‘누가 자율주행으로 돈을 벌 수 있는가’에 집중해야 한다.
2026년 1월, 글로벌 암호화폐 시장은 전례 없는 구조적 변화의 중심에 서 있습니다. 지난 10년이 암호화폐의 존재 가치를 증명하기 위한 ‘실험의 시대’였다면, 2026년은 명확해진 규제 프레임워크와 거대 자본의 유입을 통해 디지털 자산이 글로벌 금융 시스템의 핵심 ‘인프라’로 편입되는 ‘기관화의 시대(Dawn of the Institutional Era)’로 정의됩니다.
2024년과 2025년의 과도기를 거치며 시장은 성숙해졌습니다. 비트코인은 단순한 위험 자산이 아닌 거시경제 헤지 수단으로 자리 잡았고, 이더리움은 디지털 경제의 중추로, 리플은 국경 간 결제의 실질적 솔루션으로 진화했습니다. 특히 2026년은 미국 연방준비제도(Fed)의 리더십 교체, ‘지니어스 법(Genius Act)’의 본격적인 시행, 그리고 유럽의 MiCA(암호자산시장법) 규제 완성이 맞물리며 시장의 판도를 뒤흔들 거대한 이벤트들이 예고되어 있습니다.
본 보고서는 2026년 현재의 거시경제 상황, 규제 환경의 변화, 그리고 시장을 주도하는 3대장(비트코인, 이더리움, 리플)의 현황과 전망을 구글 SEO 및 E-E-A-T(전문성, 권위, 신뢰성) 기준에 입각하여 심층 분석합니다. 단순한 가격 예측을 넘어, 온체인 데이터와 기관들의 움직임, 그리고 기술적 로드맵을 통해 투자자들에게 실질적인 통찰을 제공하는 것을 목표로 합니다.
2. 2026년 거시경제 및 규제 환경 분석
2.1 거시경제: 금리 인하 사이클과 유동성의 재편
2026년은 거시경제적으로 매우 중요한 전환점(Pivotal Year)입니다. 2022년의 긴축 충격과 2023-2024년의 고금리 유지 기간을 지나, 시장은 이제 연준의 금리 인하 기조와 유동성 공급 재개에 주목하고 있습니다.
2.1.1 연준(Fed) 정책과 시장 변동성
골드만삭스(Goldman Sachs)의 분석에 따르면, 연준은 2026년에 두 차례의 추가 금리 인하를 단행하여 기준 금리를 3.00% ~ 3.25% 수준으로 낮출 것으로 예상됩니다.4 이는 암호화폐와 같은 위험 자산에는 전통적으로 호재로 작용합니다. 금리가 낮아지면 국채 대비 위험 자산의 매력도가 상승하고, 시장 내 유동성이 풍부해지기 때문입니다.
그러나 2026년 1월 현재, 시장은 무조건적인 낙관론보다는 ‘신중한 낙관론’을 견지하고 있습니다. 미국의 유동성 상황은 AI 주도의 자본 지출(CapEx) 붐과 자금 조달 시장의 취약성이 충돌하며 다소 복잡한 양상을 보이고 있습니다. 이는 신용 스프레드 확대로 이어져, 유동성이 시장 전체로 고르게 퍼지기보다는 선별적인 자산으로 쏠리는 현상을 유발합니다.5
특히 2026년 2분기로 예정된 연준 의장의 임기 만료는 시장의 불확실성을 높이는 핵심 변수입니다. 새로운 의장의 통화 정책 성향에 따라 자산 시장의 방향성이 크게 달라질 수 있기 때문입니다. 따라서 2026년의 암호화폐 시장은 일방적인 상승보다는 매월 발표되는 CPI(소비자물가지수)와 고용 지표, 그리고 FOMC 회의 결과에 따라 등락을 거듭하는 “범위 수렴 및 이벤트 주도(Range Convergence, Event-Driven)” 패턴을 보일 가능성이 높습니다.
2.1.2 달러 가치 하락과 대체 자산 수요
그레이스케일(Grayscale)의 2026년 전망 보고서는 ‘화폐 가치 하락(Dollar Debasement)’ 리스크를 2026년 디지털 자산 수요를 견인하는 제1의 테마로 꼽았습니다.1 미국의 재정 적자 확대와 부채 한도 문제는 달러의 장기적 가치에 대한 의구심을 키우고 있으며, 이는 비트코인을 포함한 ‘대체 가치 저장 수단(Store of Value)’에 대한 구조적 수요를 창출하고 있습니다. 과거에는 비트코인이 고성장 기술주(나스닥)와 높은 상관관계를 보였다면, 2026년에는 금(Gold)과의 동조화가 더욱 강화되는 경향을 보입니다.
2.2 규제 혁명: 지니어스 법(Genius Act)과 MiCA
2026년이 과거의 사이클과 차별화되는 가장 큰 이유는 바로 ‘규제의 명확성’입니다.
2.2.1 미국의 지니어스 법 (The Genius Act)
2025년 7월 트럼프 행정부 하에서 제정된 **’지니어스 법(Genius Act)’**은 미국 암호화폐 역사의 분수령이 되었습니다. 이 법안은 그동안 규제 사각지대에 놓여있던 스테이블코인과 디지털 자산에 대한 연방 차원의 명확한 규칙을 수립했습니다.
은행의 진입 허용: 은행들이 자체적으로 토큰화된 자산과 스테이블코인을 발행할 수 있는 법적 근거를 마련했습니다.
투명성 강화: 발행자에 대한 엄격한 수탁(Custody), 준비금, 공시 요건을 의무화하여 ‘테라-루나’ 사태와 같은 시스템 리스크를 원천 차단했습니다.
기관의 확신: PwC와 같은 글로벌 회계법인들이 “지니어스 법 덕분에 블루칩 기업들이 안전하게 시장에 진입할 수 있게 되었다”고 평가하며 암호화폐 관련 서비스를 대폭 확대하고 있습니다.
2.2.2 유럽의 MiCA와 글로벌 조세 투명성
유럽연합(EU)의 **MiCA(Markets in Crypto-Assets Regulation)**는 2026년 최종 구현 단계에 돌입했습니다. 이는 전 세계 최초의 포괄적인 암호자산 규제 프레임워크로, 투자자 보호와 시장 무결성을 보장합니다.
또한, 2026년 1월 1일부터 전 세계적으로 발효된 새로운 조세 보고 지침은 암호화폐 거래소와 중개인들이 사용자 및 거래 데이터를 각국 세무 당국에 의무적으로 제공하게 했습니다.7 이는 단기적으로는 프라이버시 침해 우려와 규제 준수 비용 증가(Compliance Cost)라는 부담을 주지만, 장기적으로는 ‘규제된 금융 자산’으로서의 지위를 확고히 하여 연기금과 국부펀드 같은 보수적인 거대 자본이 유입될 수 있는 길을 열어주었습니다.
3. 비트코인(BTC): 디지털 골드를 넘어선 금융의 표준
2026년 1월, 비트코인은 단순한 투자 자산을 넘어 거시경제의 흐름을 반영하는 지표 자산으로 진화했습니다. 가격의 등락을 넘어선 구조적 변화를 온체인 데이터와 ETF 흐름을 통해 분석합니다.
3.1 가격 동향 및 기술적 위치
2026년 1월 초 기준, 비트코인은 약 $88,000 ~ $90,000 구간에서 거래되고 있습니다. 2025년 말 기록했던 전고점 대비 조정을 거쳤으나, $84,000 ~ $85,000 구간의 강력한 지지선을 바탕으로 안정적인 흐름을 유지하고 있습니다. 시가총액은 1조 7,600억 달러를 상회하며, 이는 전 세계 은(Silver) 시장 규모를 넘어서 구글, 아마존과 같은 빅테크 기업들과 어깨를 나란히 하는 수준입니다.
기술적 분석상, 비트코인은 $88,300 부근의 저항선을 돌파할 경우 $90,700을 넘어 신고가 랠리를 이어갈 수 있는 ‘상승 삼각형’ 패턴을 형성하고 있습니다. 반면, $84,400 선이 붕괴될 경우 단기적인 약세장 진입 가능성도 열어두어야 합니다.1
3.2 현물 ETF: 기관 자금의 블랙홀
2026년 비트코인 시장을 지탱하는 가장 강력한 기둥은 바로 **현물 ETF(Spot ETF)**입니다. 2024년 1월 승인 이후 2년이 지난 시점에서, ETF는 시장의 유동성을 흡수하는 거대한 블랙홀이 되었습니다.
3.2.1 ETF 자금 흐름 데이터
2026년 1월 3일, 비트코인 현물 ETF는 새해 첫 거래 세션에서만 **4억 7,100만 달러(약 6,300억 원)**의 순유입을 기록했습니다.이는 전일의 유출세를 단번에 뒤집은 것으로, 기관 투자자들의 저가 매수세가 여전히 강력함을 시사합니다.
ETF 티커
운용사
2026년 1월 3일 순유입
특징 및 비고
IBIT
BlackRock
+$287 Million
시장 점유율 약 70%로 압도적 1위 유지
FBTC
Fidelity
(유입 지속)
블랙록에 이은 2위, 꾸준한 연금 자산 유입
BITB
Bitwise
(유입 지속)
암호화폐 특화 운용사의 전문성 부각
미국 내 현물 암호화폐 ETF의 누적 거래량은 2026년 1월 2일부로 2조 달러를 돌파했습니다. 첫 1조 달러 달성에는 약 8개월이 소요되었으나, 추가 1조 달러 달성에는 불과 4개월밖에 걸리지 않았습니다. 이는 기관 자금의 유입 속도가 가속화되고 있음을 보여주는 결정적인 데이터입니다.
3.3 온체인 데이터 분석: 공급 쇼크의 징후
가격을 결정하는 수요와 공급의 원리에서, 비트코인은 명확한 ‘공급 부족’ 시그널을 보내고 있습니다.
거래소 보유량 급감: 2025년 12월 말부터 2026년 1월 1일 사이, 중앙화 거래소(CEX)에서의 비트코인 순유출은 약 130% 증가하여 38,500 BTC 이상이 외부 지갑으로 이동했습니다. 이는 투자자들이 단기 매도보다는 장기 보유(Cold Storage)를 선택하고 있음을 의미하며, 시장에 풀리는 매도 물량(Float)이 말라가고 있음을 나타냅니다.
장기 보유자(LTH)의 움직임: 일부 장기 보유자들이 차익 실현을 하고 있지만, ETF를 통한 기관의 매수세가 이를 충분히 소화하고 있습니다. 이는 손바뀜(Hand Change)이 개인에서 기관으로 일어나고 있음을 시사합니다.
해시레이트 최고치: 비트코인 네트워크의 해시레이트는 2026년 들어 사상 최고치를 경신 중입니다. 하지만 반감기 이후 채굴 보상 감소로 채굴자들의 수익성은 악화되고 있습니다. 이는 재무 구조가 취약한 채굴자들의 항복(Capitulation)을 유도할 수 있으나, 살아남은 채굴 기업들은 AI 데이터 센터로 사업을 다각화하며 생존력을 높이고 있습니다.
3.4 주요 기관들의 2026년 비트코인 가격 전망
월가 주요 투자은행들은 2026년 비트코인 가격에 대해 대체로 긍정적이지만, 현실적인 조정을 거친 전망치를 내놓고 있습니다.
스탠다드차타드(Standard Chartered): 당초 2026년 말 30만 달러를 예상했으나, 이를 15만 달러로 하향 조정했습니다. 그 이유는 기업들의 ‘디지털 자산 재무(Digital Asset Treasuries)’ 매수세가 정점을 찍었으며, 향후 상승은 ETF 유입에 전적으로 의존해야 하기 때문이라고 분석했습니다.
JP모건(JPMorgan): 금(Gold)의 변동성 조정 시가총액과 비교하여 17만 달러를 목표가로 제시합니다. 비트코인이 금을 대체하는 과정이 지속될 경우 여전히 67% 이상의 상승 여력이 있다는 논리입니다.
반에크(VanEck): 규제 환경 개선과 기관 채택을 근거로 18만 달러를 전망합니다.
리플 CEO 브래드 갈링하우스: 규제 완화에 따른 기관 유입을 이유로 18만 달러를 예상합니다.
종합적으로, 시장은 비트코인이 2026년 내에 10만 달러를 돌파하고 15만 달러~18만 달러 구간에 안착할 가능성을 높게 보고 있습니다.
4. 이더리움(ETH): 확장성 전쟁과 ‘월드 컴퓨터’의 완성
비트코인이 ‘디지털 금’이라면, 이더리움은 ‘디지털 석유’이자 인터넷의 경제 레이어입니다. 2026년 이더리움은 기술적 대도약과 레이어 2(L2) 생태계의 폭발적인 성장을 통해 새로운 전기를 맞이하고 있습니다.
4.1 가격 및 시장 지위
2026년 1월 현재 이더리움은 $2,900 ~ $3,100 범위에서 거래되고 있습니다. 비트코인 대비 가격 상승률은 다소 뒤처져 있으나, 이는 이더리움이 단순한 가치 저장 수단이 아닌 ‘사용성(Utility)’에 기반한 자산이기 때문입니다. 규제 명확성 확보로 스테이킹 관련 리스크가 해소되면서 기관들의 관심이 다시 집중되고 있습니다.
4.2 기술 로드맵: 푸사카(Fusaka) 이후의 세상
2025년 말 단행된 ‘푸사카(Fusaka)’ 업그레이드는 이더리움 역사상 가장 중요한 기술적 진보 중 하나였습니다.
PeerDAS 도입: 데이터 가용성 샘플링(PeerDAS)을 통해 블록당 처리할 수 있는 데이터 블롭(Blob)의 수를 획기적으로 늘렸습니다. 2026년 1월 초, 최대 블롭 수는 21개로 증가하며, 이는 롤업 네트워크들이 메인넷에 데이터를 기록하는 비용을 40~60% 절감시켰습니다.
2026년 로드맵 – 글램스터담(Glamsterdam): 2026년 중반 예정된 글램스터담 포크는 ‘병렬 트랜잭션 처리’를 도입합니다. 이를 통해 가스 한도를 기존 6,000만에서 2억으로 상향 조정하여 네트워크 혼잡을 원천적으로 해결할 계획입니다. 목표 TPS(초당 거래 수)는 L2를 포함해 10,000 이상입니다.
4.3 레이어 2(L2) 생태계의 패권 다툼
이더리움의 확장은 레이어 2 솔루션들이 주도하고 있습니다. 2026년 1월 기준, 전체 L2 TVL(총 예치 자산)은 약 450억 달러 규모에 달합니다.
[표] 주요 이더리움 레이어 2(L2) 현황 (2026년 1월 기준)
순위
프로젝트
기술 방식
시장 점유율
TVL (십억 달러)
주요 특징
1
Arbitrum One
Optimistic Rollup
44%
$17.41B
DeFi 생태계 압도적 1위, 게임 및 RWA 확장
2
Base
Optimistic Rollup
33%
$12.59B
코인베이스 기반, 소셜(SocialFi) 및 결제 강세
3
OP Mainnet
Optimistic Rollup
6%
$2.37B
슈퍼체인(Superchain) 전략, 거버넌스 중심
4
Lighter
ZK Rollup
3.5%
$1.92B
금융 특화 앱체인, 고성능 거래 지원
특히 코인베이스가 지원하는 베이스(Base) 체인의 성장은 놀랍습니다. 아비트럼을 맹추격하며 일일 활성 사용자 수에서는 이미 능가하는 지표를 보이고 있습니다. 이는 암호화폐가 복잡한 기술이 아닌, 코인베이스와 같은 친숙한 앱을 통해 대중에게 보급되고 있음을 의미합니다.
5. 리플(XRP): 법적 족쇄를 풀고 비상하다
2026년의 리플은 지난 수년간의 ‘소송 리스크’라는 족쇄를 완전히 벗어던지고, 글로벌 결제 시장과 ETF라는 양날개로 비상하고 있습니다.
5.1 SEC 소송의 사실상 종결과 그 의미
리플과 미국 증권거래위원회(SEC) 간의 지루했던 법적 공방은 리플 측의 ‘판정승’으로 귀결되었습니다. 법원은 리플의 기관 판매분에 대해서만 증권법 위반을 인정하고 약 1억 2,500만 달러의 벌금을 부과했습니다.20 이는 SEC가 당초 요구했던 20억 달러에 비하면 1/16 수준에 불과합니다.
이 판결은 XRP가 2차 시장(거래소)에서 판매될 때는 증권이 아니라는 점을 재확인해주었으며, 이는 기관 투자자들이 법적 불확실성 없이 XRP를 포트폴리오에 편입할 수 있는 길을 열어주었습니다.
5.2 리플 스테이블코인(RLUSD)의 성공적 안착
리플은 2025년 말 출시한 자체 스테이블코인 **RLUSD(Ripple USD)**를 통해 생태계를 확장하고 있습니다.
발행 현황: 출시 24시간 만에 6,800만 달러 규모가 발행되었으며, 2026년 1월 현재 XRP 레저가 전체 공급량의 20%를 점유하고 있습니다.
전략적 가치: RLUSD는 XRP의 변동성을 보완하며, 국경 간 결제 시 유동성 브릿지 역할을 수행합니다. 이는 XRP 레저 내의 DeFi 활동을 촉진하고, 전통 금융 기관들이 안심하고 사용할 수 있는 결제 수단을 제공합니다.
규제 준수: RLUSD는 뉴욕금융서비스국(NYDFS)의 승인을 목표로 한 규제 준수형 스테이블코인으로, 테더(USDT)가 장악한 시장에서 ‘신뢰’를 무기로 점유율을 확대하고 있습니다.
5.3 XRP 현물 ETF: 월스트리트의 새로운 상품
비트코인과 이더리움에 이어, XRP는 미국 시장에서 현물 ETF가 승인된 세 번째 암호화폐가 되었습니다.
카나리 캐피탈(Canary Capital): 나스닥에 ‘Canary XRP ETF (XRPC)’를 상장시켰으며, 출시 첫날 5,900만 달러의 거래량을 기록하며 성공적으로 데뷔했습니다.
비트와이즈(Bitwise): 뉴욕증권거래소(NYSE)에 ‘Bitwise XRP ETF’를 상장, 첫날 1억 500만 달러의 순유입을 기록했습니다. 0.34%라는 낮은 운용 수수료를 무기로 시장을 공략하고 있습니다.
그레이스케일: 기존 XRP 트러스트를 ETF로 전환하는 작업을 진행 중이며, 이는 대규모 자금 유입의 기폭제가 될 전망입니다.
5.4 XRP 가격 전망
2026년 1월 3일 기준 XRP는 $1.85 부근에서 거래되고 있습니다.
강세론: 스탠다드차타드는 규제 명확성과 ETF 유입이 지속될 경우 2026년 말까지 $8.00에 도달할 수 있다는 파격적인 전망을 내놓았습니다.
이벤트: 2026년 2월 11일 예정된 ‘XRP 커뮤니티 데이’와 블랙록의 ETF 시장 참전 가능성(아직 미확정이나 기대감 고조)은 단기적인 가격 상승의 촉매제가 될 수 있습니다.
6. 알트코인 ETF와 새로운 투자 테마 (AI, RWA, DePIN)
2026년은 비트코인, 이더리움, 리플 외에도 다양한 알트코인들이 제도권 금융 상품으로 편입되는 원년입니다.
6.1 비트와이즈의 ’11개 알트코인 ETF’ 신청
자산 운용사 비트와이즈(Bitwise)는 비트코인과 이더리움을 넘어 11개의 새로운 알트코인 ETF를 신청하며 시장을 놀라게 했습니다. 여기에는 솔라나(Solana)뿐만 아니라 유니스왑(UNI), 아베(AAVE), 니어(NEAR), 수이(SUI) 등이 포함되어 있으며, 특히 기관 전용 블록체인인 **캔톤(Canton)**의 포함은 RWA(실물 자산 토큰화) 시장에 대한 월가의 관심을 대변합니다.28 이들 ETF는 2026년 3월 중순경 승인 여부가 결정될 예정이며, 승인 시 알트코인 시즌의 강력한 트리거가 될 것입니다.
6.2 메사리(Messari)가 꼽은 2026년 핵심 내러티브
암호화폐 분석 기업 메사리는 ‘2026 가상자산 논문’을 통해 다음의 섹터를 주목해야 한다고 강조합니다.
AI x Crypto: AI 에이전트들이 경제 활동을 수행하기 위한 결제 수단 및 컴퓨팅 자원 공유 네트워크(DePIN). 렌더(RNDR), 아카시(AKT) 등이 대표적입니다.
RWA (실물 자산 토큰화): 국채, 부동산 등을 토큰화하여 유동성을 공급하는 섹터. 블랙록의 비들(BUIDL) 펀드 성공 이후 폭발적인 성장이 예상됩니다.
스테이블코인 유틸리티: 단순 송금을 넘어 ‘수익 창출(Yield-bearing)’ 스테이블코인과 결제 앱의 통합이 가속화될 것입니다.
7. 결론 및 투자 전략: 2026년 포트폴리오 제언
2026년은 암호화폐 투자의 패러다임이 바뀌는 해입니다. “언제 사서 언제 팔까?”라는 시점의 문제보다 “무엇을 얼마나 보유할까?”라는 자산 배분의 문제가 더욱 중요해졌습니다.
7.1 투자자를 위한 핵심 전략
코어(Core) 자산 비중 확대: 포트폴리오의 50% 이상은 기관 자금이 지속적으로 유입되는 비트코인과 이더리움으로 구성해야 합니다. 이들은 이제 위험 자산이 아닌 ‘안전한 디지털 자산’의 지위를 획득했습니다.
규제 수혜주 선별: **리플(XRP)**과 같이 명확한 법적 지위를 확보하고, ETF 상품이 출시된 자산에 주목하십시오. 규제 불확실성이 해소된 자산은 기관 포트폴리오 편입 1순위입니다.
이벤트 드리븐(Event-Driven) 접근: 2026년 2분기 연준 의장 교체, 3월 알트코인 ETF 승인 여부, 이더리움 ‘글램스터담’ 업그레이드 등 주요 일정에 맞춰 현금 비중을 조절하는 유연함이 필요합니다.
섹터별 대장주 공략: AI, RWA, L2 등 각 섹터에서 1등을 달리는 프로젝트(예: 아비트럼, 베이스 관련 생태계)에 집중하는 것이 승률을 높이는 길입니다.
2026년, 암호화폐 시장은 마침내 주류 금융의 문을 활짝 열었습니다. 변동성은 여전히 존재하겠지만, 그 방향성은 우상향을 가리키고 있습니다. 지금은 공포에 떨기보다는, 철저한 분석과 데이터에 기반하여 ‘기관화의 파도’에 올라타야 할 때입니다.
Disclaimer:본 콘텐츠는 정보 제공을 목적으로 작성되었으며, 특정 자산의 매수 또는 매도를 추천하지 않습니다. 암호화폐 투자는 원금 손실의 위험이 따르므로 신중한 결정이 필요합니다.
2025년 12월, 글로벌 금융 시장은 기술주 섹터, 그중에서도 특히 양자 컴퓨팅(Quantum Computing)과 양자 통신(Quantum Communication) 관련 기업들의 주가가 동반 급등하는 현상을 목격했다. 10월과 11월에 걸쳐 인공지능(AI) 버블에 대한 우려와 고금리 장기화의 공포로 인해 조정 국면을 겪었던 이들 기업은, 12월 중순을 기점으로 강력한 ‘V자 반등’을 시현했다. D-Wave Quantum(QBTS)은 연초 대비 200% 이상의 상승률을 기록하며 시장의 관심을 집중시켰고, IonQ(IONQ)와 Rigetti Computing(RGTI) 역시 기술적 마일스톤 달성과 함께 두 자릿수의 주가 상승을 기록했다.1
이러한 주가 반등은 단순한 기술적 반등(Dead Cat Bounce)이나 연말 윈도우 드레싱(Window Dressing) 효과로 치부하기에는 그 구조적 원인이 매우 복합적이고 견고하다. 본 보고서는 2025년 12월 양자 관련 주가 반등의 원인을 거시경제적 환경의 변화, 기술적 임계점 돌파, 그리고 한국과 미국의 정책적 모멘텀이라는 세 가지 차원에서 입체적으로 분석한다. 특히, 단순히 개별 기업의 호재를 나열하는 것을 넘어, 생성형 AI 산업의 에너지 병목 현상을 해결할 유일한 대안으로서 양자 컴퓨팅이 재평가받고 있는 ‘AI-양자 융합(AI-Quantum Convergence)’ 트렌드에 주목한다.
또한, 한국 시장에서 SK텔레콤을 필두로 한 통신사들과 KCS, 우리넷 등 보안 장비 기업들이 2026년 정부 예산안 확정과 맞물려 어떠한 수혜를 입고 있는지, 그리고 이것이 글로벌 공급망 재편과 어떻게 연결되는지를 심층적으로 파헤친다. 본 분석은 제공된 최신 리서치 데이터와 시장 지표를 기반으로 작성되었으며, 투자자와 업계 전문가들에게 양자 산업의 현재 좌표와 2026년의 방향성을 제시하는 것을 목적으로 한다.
2. 거시경제 및 지정학적 배경: 불확실성의 해소와 정책적 지원
주식 시장, 특히 양자 컴퓨팅과 같은 고성장 기술주(Growth Tech)는 거시경제 환경에 극도로 민감하게 반응한다. 2025년 12월의 반등은 미국과 한국 양국에서 발생한 굵직한 거시적, 정치적 이벤트들이 불확실성을 제거(De-risking)해주었기에 가능했다.
2.1 미국 연방정부 셧다운 종료와 유동성 공급 재개
2025년 하반기, 미국 시장을 짓눌렀던 가장 큰 악재 중 하나는 연방정부 셧다운(Shutdown) 리스크였다. 예산안 합의 지연은 정부 발주 프로젝트에 의존도가 높은 딥테크(Deep Tech) 기업들의 현금 흐름에 대한 우려를 증폭시켰다. 그러나 12월 중순, 미 상원이 초당적인 합의를 통해 셧다운을 종료하고 예산안을 통과시키면서 시장의 투자 심리는 급격히 호전되었다.4
정부 조달 시장의 정상화: 양자 컴퓨팅 기업들의 초기 매출은 대부분 정부 기관(NASA, DOE, 국방부 등)의 R&D 계약에서 발생한다. 셧다운 종료는 2026 회계연도의 계약 집행이 정상적으로 이루어질 것임을 의미하며, 이는 D-Wave나 IonQ와 같은 기업들의 매출 가시성을 확보해주었다.
기술주 랠리의 트리거: 셧다운 종료 소식은 나스닥 기술주의 전반적인 랠리를 이끌었고, 이는 베타 계수(Beta)가 높은 양자 섹터에 더 큰 폭의 자금 유입을 유도했다. 엔비디아(NVIDIA)와 마이크론(Micron) 등의 반도체 주가가 반등하면서, 이와 연동된 양자 하드웨어 공급망 전체에 온기가 퍼졌다.4
2.2 트럼프 행정부의 자국 우선주의와 공급망 내재화 전략
2025년 출범한 트럼프 행정부의 산업 정책은 ‘미국 내 공급망 재건’에 방점을 찍고 있다. 이는 제약, 반도체, 청정 에너지, 그리고 희토류 등 전략 자산에 대한 해외 의존도를 낮추는 것을 목표로 한다.5
국가 안보 자산으로서의 양자 기술: 양자 컴퓨팅은 차세대 암호 해독 및 신물질 개발의 핵심 도구로 간주되어, 국가 안보와 직결된 기술로 분류된다. 트럼프 행정부의 인프라 현대화 계획에 양자 기술이 포함되면서, 미국 내에 기반을 둔 기업(IonQ, Rigetti, Quantum Computing Inc.)들이 정책적 수혜주로 부상했다.
중국 견제와 반사 이익: 중국이 700억 달러 규모의 반도체 및 AI 칩 육성 계획을 추진함에 따라, 미국은 이에 대항하기 위해 동맹국(한국, 일본 등)과의 기술 협력을 강화하고 있다. 이는 한국의 양자 기업들이 미국 기업과 파트너십을 맺거나 미국 시장에 진출하는 데 유리한 환경을 조성하고 있다.6
2.3 한국의 2026년 과학기술 예산 확정과 ‘양자 도약’
미국의 정책적 변화와 더불어, 한국 시장에서는 2026년도 국가 예산안의 확정이 결정적인 반등의 재료가 되었다. 과학기술정보통신부는 2026년 예산을 전년 대비 증액된 23조 7,417억 원으로 확정했다.7
3대 게임체인저 기술 지정: 한국 정부는 AI, 첨단 바이오, 그리고 양자(Quantum)를 ‘3대 게임체인저’ 기술로 지정하고, 이 분야에 대한 R&D 투자를 대폭 확대하기로 했다. 특히 ‘넥스트(NEXT) 전략 기술’ 확보를 위해 5,900억 원을 별도 배정하여 양자 기술의 산업화를 지원한다.7
양자 클러스터 조성 본격화: 2026년부터 ‘제1차 양자종합계획’과 ‘양자클러스터 기본계획’이 본격적으로 실행 단계에 진입한다. 이는 단순한 연구비 지원을 넘어, 대전과 서울 등을 중심으로 산-학-연이 연계된 물리적 클러스터를 조성하고, 여기에 입주하는 기업들에게 세제 혜택과 인프라를 제공하겠다는 것을 의미한다.9 이러한 정책적 확실성은 KCS, 우리넷, SK텔레콤 등 국내 양자 관련주에 대한 외국인 및 기관 투자자들의 매수세를 자극했다.
구분
주요 내용
양자 섹터 영향
미국 예산
셧다운 종료, 2026 회계연도 예산 집행 재개
정부 프로젝트 수주 불확실성 해소
미국 정책
트럼프 행정부의 공급망 내재화 및 인프라 현대화
양자 하드웨어 기업의 전략적 가치 상승
한국 예산
2026년 과기정통부 예산 23.7조 원 확정
양자 기술 R&D 및 클러스터 조성 자금 확보
한국 정책
양자과학기술 및 양자산업 육성법 본격 시행
법적, 제도적 지원 근거 마련 및 시장 확대
표 1: 2025년 12월 기준 한-미 양자 관련 정책 및 거시경제 이벤트 요약.4
3. 기술적 임계점 돌파: ‘실험실’에서 ‘산업 현장’으로
거시경제적 요인이 주가 반등의 ‘배경’을 깔아주었다면, 실제 주가를 끌어올린 ‘트리거(Trigger)’는 기술적 마일스톤의 달성이다. 2025년 말은 양자 컴퓨터가 더 이상 ‘먼 미래의 꿈’이 아니라 ‘작동하는 현실’임을 증명한 시기로 기록될 것이다.
3.1 오류 수정(Error Correction)의 성배: 99.99% 충실도 달성
양자 컴퓨팅의 상용화를 가로막는 가장 큰 장벽은 ‘오류(Noise)’였다. 큐비트(Qubit)는 외부 환경에 극도로 민감하여 연산 도중 정보가 훼손되기 쉽다. 이를 해결하기 위해 필요한 것이 높은 ‘게이트 충실도(Gate Fidelity)’이다.
IonQ의 99.99% 달성: IonQ는 2025년 3분기 실적 발표와 기술 업데이트를 통해 2-큐비트 게이트 충실도 99.99%를 달성했다고 발표했다.10 이는 기존 업계 표준이었던 99.9%에서 한 단계 도약한 것으로, 오류 수정 코드(Error Correction Code)를 효율적으로 구현할 수 있는 임계점을 넘은 것이다.
기술적 함의: 99.9%와 99.99%의 차이는 단순한 숫자 차이가 아니다. 99.9% 충실도에서는 오류가 누적되어 복잡한 알고리즘을 수행할 수 없지만, 99.99%에 도달하면 오류를 수정하면서 연산을 지속할 수 있는 ‘결함 허용(Fault-Tolerant)’ 시스템으로 가는 길이 열린다. 이는 기존 시스템 대비 36,000조(36 Quadrillion) 배 더 넓은 연산 공간을 탐색할 수 있게 함을 의미한다.10 시장은 이를 두고 IonQ가 ‘상용화의 8부 능선’을 넘었다고 평가했으며, 이는 12월 주가 급등의 핵심 동력이 되었다.
3.2 D-Wave의 어닐링 기술과 하이브리드 솔루션의 승리
게이트 방식(IonQ, Rigetti)이 범용 양자 컴퓨터를 지향하며 미래를 준비하는 동안, D-Wave는 양자 어닐링(Quantum Annealing) 방식을 통해 ‘지금 당장’ 기업들이 사용할 수 있는 솔루션을 제공하며 차별화에 성공했다.
CES 2026 참여와 실증 사례: D-Wave는 2026년 1월 7일 열리는 CES 2026에서 실제 고객사들의 사용 사례(Use Cases)를 공개하겠다고 발표했다.2 이는 양자 컴퓨터가 실험실을 벗어나 물류 최적화, 신약 개발, 포트폴리오 관리 등 실제 산업 현장에서 가치를 창출하고 있음을 증명하는 자리이다.
매출 성장의 가시성: 월가 분석가들은 D-Wave의 매출이 2030년까지 연평균 73% 성장할 것으로 전망하고 있다.1 특히 양자 프로세서와 고전 컴퓨터를 결합한 ‘하이브리드 솔버(Hybrid Solvers)’는 AI 및 블록체인과 결합하여 시너지를 낼 것으로 기대된다. D-Wave의 주가가 2025년 한 해 동안 200% 이상 폭등한 배경에는 이러한 ‘실체 있는 매출’에 대한 기대감이 자리 잡고 있다.
3.3 IBM의 ‘헤론(Heron)’과 2029년 로드맵의 신뢰성
산업계의 거인 IBM의 행보 또한 양자 섹터 전반의 신뢰도를 높이는 데 기여했다. IBM은 ‘IBM 퀀텀 서밋’을 통해 차세대 프로세서 ‘헤론(Heron)’을 공개하고, 2029년까지 결함 허용 양자 컴퓨터를 상용화하겠다는 로드맵을 재확인했다.12
133 큐비트와 튜너블 커플러: 헤론 프로세서는 133 큐비트와 차세대 튜너블 커플러(Tunable Coupler) 아키텍처를 적용하여, 큐비트 간 간섭(Crosstalk)을 획기적으로 줄였다. 이는 게이트 오류율을 낮추고 연산의 정확도를 높이는 핵심 기술이다.
로드맵의 이행: IBM이 제시한 로드맵을 차질 없이 이행하고 있다는 점은 투자자들에게 “양자 컴퓨팅 산업이 계획대로 발전하고 있다”는 확신을 심어주었다. 이는 스타트업인 IonQ나 Rigetti에 대한 투자 심리까지 개선시키는 낙수 효과를 가져왔다.
4. 개별 기업 심층 분석: 미국 시장
미국 시장의 양자 관련 기업들은 각기 다른 기술 방식과 비즈니스 모델을 가지고 있으며, 12월의 주가 반등 역시 각 기업의 고유한 호재와 맞물려 나타났다.
4.1 IonQ (NYSE: IONQ): 기술 리더십과 전략적 M&A
IonQ는 이온 트랩(Trapped Ion) 방식의 선두주자로서, 기술적 성과와 공격적인 M&A를 통해 시장 지배력을 강화하고 있다.
ID Quantique 인수: 2025년 말, IonQ는 스위스의 양자 암호 통신(QKD) 기업인 ID Quantique(IDQ)를 인수한다고 발표했다.13 이는 하드웨어 제조사를 넘어 ‘풀스택(Full-stack) 양자 플랫폼’ 기업으로 도약하겠다는 의지를 보여준다. IDQ는 SK텔레콤의 자회사로서 글로벌 양자 암호 시장을 선도해온 기업이다. 이번 인수를 통해 IonQ는 양자 ‘연산’ 뿐만 아니라 양자 ‘통신/보안’ 역량까지 확보하게 되었으며, 유럽 시장 진출의 교두보를 마련했다.
한국 시장과의 연결고리: IonQ는 한국의 성균관대학교, 현대자동차 등과 긴밀한 파트너십을 맺고 있으며, 2026년에는 KISTI(한국과학기술정보연구원) 대전 본원에 100큐비트급 양자 컴퓨터 ‘Tempo’를 설치할 예정이다.9 이는 한국 정부의 예산 지원과 맞물려 안정적인 매출처를 확보했다는 점에서 긍정적으로 작용했다.
매출 가이던스 상회: IonQ는 2025년 3분기 매출이 전년 동기 대비 222% 성장하며 가이던스 상단을 37% 초과 달성했다.10 이는 양자 컴퓨터에 대한 시장의 수요가 폭발적으로 증가하고 있음을 방증한다.
4.2 D-Wave Quantum (NYSE: QBTS): 상용화의 최전선
D-Wave는 가장 가파른 주가 상승세를 보인 종목으로, ‘실적’과 ‘기대감’의 두 마리 토끼를 모두 잡았다.
CES 2026 효과: D-Wave는 CES 2026에서 양자 기술의 상용화 사례를 대대적으로 홍보할 계획이다.2 특히 머레이 톰(Murray Thom) 부사장은 양자, AI, 블록체인 간의 시너지 효과를 설명할 예정인데, 이는 현재 테크 시장의 가장 뜨거운 키워드들을 모두 아우르는 전략이다.
밸류에이션 논란과 성장성: D-Wave는 현재 연매출 2,400만 달러 수준에 불과하지만 시가총액은 수십억 달러에 달해 주가매출비율(P/S Ratio)이 400배에 육박한다는 지적을 받기도 한다.2 그러나 투자자들은 73%라는 높은 연평균 성장률(CAGR)에 베팅하고 있다. 현재의 높은 밸류에이션은 미래의 폭발적인 성장을 선반영한 것으로 해석된다.
4.3 Rigetti Computing (NASDAQ: RGTI) 및 Quantum Computing Inc. (NASDAQ: QUBT)
Rigetti Computing: 초전도(Superconducting) 방식을 채택한 Rigetti는 모듈형 칩 아키텍처를 통해 확장성을 입증하고 있다. 특히 영국 국립 양자 컴퓨팅 센터(NQCC)에 양자 컴퓨터를 납품하는 등 정부 프로젝트 수주에서 강점을 보이며, 연초 대비 50% 이상의 주가 상승을 기록했다.3
Quantum Computing Inc.: 이 회사는 포토닉스(Photonics) 기반의 양자 기술을 보유하고 있으며, 최근 루미나 세미컨덕터(Luminar Semiconductor)를 인수하며 광반도체 역량을 강화했다.14 비록 연간 매출이 50만 달러 수준으로 미미하고 주가가 연초 대비 40% 하락했으나, 12월에는 저가 매수세 유입과 M&A 기대감으로 11% 이상 반등했다.
기업명
티커
기술 방식
12월 주요 호재
YTD 성과 (근사치)
D-Wave
QBTS
Annealing
CES 2026 참가, 매출 고성장 전망
+230%
IonQ
IONQ
Trapped Ion
99.99% 충실도, IDQ 인수
+15%
Rigetti
RGTI
Superconducting
정부 프로젝트 수주, 하이브리드 기술
+50%
Quantum Comp.
QUBT
Photonics
루미나 반도체 인수
-40%
표 2: 미국 주요 양자 컴퓨팅 기업의 2025년 12월 현황 및 주가 퍼포먼스 비교.2
5. 개별 기업 및 산업 심층 분석: 한국 시장
한국의 양자 관련 주식은 미국의 기술주 랠리에 동조하는 경향이 있지만, 2025년 12월의 상승은 한국 고유의 정책적, 산업적 요인이 더 크게 작용했다.
5.1 SK텔레콤: AI 인프라와 양자 보안의 결합
SK텔레콤은 한국 양자 생태계의 맏형으로서, 통신과 AI 인프라에 양자 기술을 접목하는 데 앞장서고 있다.
AI 인프라 슈퍼하이웨이: SK텔레콤은 2026년 예산안과 맞물려 ‘AI 인프라 슈퍼하이웨이’ 구축을 선언했다.7 이는 전국적인 AI 데이터센터(AIDC) 네트워크를 구축하는 프로젝트로, 여기에 필수적인 것이 바로 보안이다.
양자암호통신(QKD)의 상용화: SK텔레콤은 자회사 ID Quantique(최근 IonQ에 피인수되었으나 전략적 협력 관계 유지)의 기술을 활용하여 5G 네트워크와 데이터센터 간 통신망에 양자암호통신 기술을 적용하고 있다. 특히 탈레스(Thales)와 협력하여 양자내성암호(PQC) 기술을 5G SIM 카드에 적용하는 등, 다가올 ‘양자컴퓨터에 의한 해킹 위협’에 대비하는 솔루션을 상용화했다.16
CES 2025/2026 모멘텀: SK텔레콤은 CES에서 글로벌 AI 에이전트 ‘에스터(Aster)’와 함께 AI 데이터센터 솔루션을 선보일 예정이다.17 여기서 양자 난수 생성기(QRNG) 칩셋은 보안의 핵심 요소로 부각되며, 이는 SK텔레콤이 단순 통신사가 아닌 ‘AI & Quantum Company’로 재평가받는 계기가 되었다.
5.2 KCS와 우리넷: 정책 수혜의 최전선
중소형주인 KCS와 우리넷은 정부의 예산 집행과 직접적으로 연동되는 움직임을 보인다.
KCS (Korea Computer Systems): KCS는 양자 암호 칩과 모듈을 개발하는 기업으로, SK텔레콤과 협력하여 고성능 양자 보안 칩을 개발한 바 있다. 2026년 정부의 ‘양자 클러스터’ 지정 및 공공 부문 보안망 고도화 사업(PQC 전환 시범사업)이 본격화됨에 따라, 실질적인 장비 발주가 늘어날 것이라는 기대감이 주가에 반영되고 있다.9
우리넷: 광전송 장비(POTN) 전문 기업인 우리넷은 양자 암호 통신 모듈을 탑재한 전송 장비를 공급한다. 정부가 ‘국가 기간망의 양자 암호화’를 추진함에 따라, 우리넷의 장비 수요가 증가할 것으로 예상된다. 특히 12월 외국인 순매도세 속에서도 특정 기술주에 대한 선별적 매수세가 유입된 점은 주목할 만하다.19
5.3 외국인 투자 동향과 수급의 변화
2025년 12월, 한국 증시에서 외국인은 전반적으로 매도 우위를 보였으나(13조 원 순매도), 반도체와 미래 기술 섹터에 대해서는 선별적인 접근을 취했다.19 원/달러 환율이 급등하며 증시가 조정을 받는 와중에도, 양자 및 AI 관련주는 정부의 확실한 육성 의지와 2026년 예산 증액이라는 호재 덕분에 외국인 투자자들의 ‘피난처’이자 ‘성장 대안’으로 인식되었다.
6. 전략적 테마: 왜 지금인가? (The Structural “Why”)
개별 기업의 이슈를 넘어, 2025년 12월에 양자 관련주가 집단적으로 반등한 저변에는 더 거대한 구조적 변화가 깔려 있다.
6.1 AI의 에너지 위기와 양자 컴퓨팅의 구원
현재 전 세계 AI 데이터센터는 막대한 전력을 소비하고 있다. 한국의 경우 반도체 생산에 따른 탄소 배출량이 급증하고 있으며, 대만 역시 AI 칩 생산으로 인한 전력난에 시달리고 있다.6
에너지 효율성: 양자 컴퓨터는 특정 연산(최적화, 시뮬레이션)에 있어 고전 컴퓨터(슈퍼컴퓨터, GPU 클러스터) 대비 압도적으로 적은 에너지를 소모한다. AI 모델의 학습과 추론에 드는 에너지 비용이 기하급수적으로 증가함에 따라, ‘지속 가능한 AI’를 위해서는 양자 컴퓨팅 도입이 필수적이라는 인식이 확산되고 있다.
하이브리드 AI: 2025년 말부터 부각된 ‘퀀텀 AI(Quantum AI)’ 테마는, AI가 직면한 연산 능력의 한계와 에너지 효율성 문제를 양자 프로세서(QPU)로 해결하려는 시도이다. 엔비디아(NVIDIA)가 양자 시뮬레이션 플랫폼(cuQuantum)을 강화하고, 양자 기업들이 하이브리드 솔버를 내놓는 것은 이러한 흐름의 일환이다.
6.2 보안 패러다임의 전환: PQC의 의무화
‘양자 컴퓨터가 나오면 기존 암호체계가 붕괴된다’는 공포(Y2Q)는 이제 현실적인 대비책 마련으로 이어지고 있다.
수확 후 해독(Harvest Now, Decrypt Later): 해커들은 지금 암호화된 데이터를 탈취해 두었다가, 미래에 양자 컴퓨터가 개발되면 이를 해독하려는 전략을 쓰고 있다. 이에 대응하기 위해 미국 NIST와 한국 국정원은 양자내성암호(PQC) 표준 전환을 서두르고 있다.
2026년 공공 사업: 한국의 2026년 예산에는 행정, 에너지, 의료 분야에 PQC를 시범 도입하는 사업이 포함되어 있다.9 이는 보안 기업들에게 있어 ‘테스트’가 아닌 ‘매출’이 발생하는 원년이 2026년임을 의미하며, 주가는 이를 6개월~1년 선행하여 반영하고 있는 것이다.
7. 2026년 전망 및 결론: ‘구현(Implementation)’의 해
2025년이 기술적 가능성을 증명하는 ‘검증(Proof of Concept)’의 해였다면, 2026년은 이를 실제 산업에 적용하는 ‘구현(Implementation)’의 해가 될 것이다.
7.1 주요 관전 포인트
CES 2026 (1월): D-Wave와 SK텔레콤 등이 발표할 구체적인 상용화 사례와 파트너십이 단기 주가의 향방을 결정할 것이다. 기대에 미치지 못할 경우 일시적인 ‘뉴스에 매도(Sell the news)’ 물량이 나올 수 있다.
한국 양자 클러스터 지정 (8월): 2026년 8월로 예정된 한국의 양자 클러스터 최종 지정은 지역 기반의 관련주(대전, 서울 소재 기업)들에게 강력한 모멘텀이 될 것이다.9
IonQ ‘Tempo’ 설치 및 가동: KISTI에 설치될 IonQ의 100큐비트급 컴퓨터가 실제로 가동을 시작하고, 이를 활용한 국내 연구진의 성과가 나오기 시작하면 한국 양자 생태계는 한 단계 레벨업 할 것이다.
7.2 결론
2025년 12월의 양자 관련 주가 반등은 ▲미국 셧다운 종료와 한국 2026년 예산 확정이라는 정책적 불확실성 해소, ▲99.99% 충실도 달성이라는 기술적 퀀텀 점프, ▲AI 에너지 위기의 대안으로 부상한 산업적 필요성이 맞물려 만들어낸 결과이다.
투자자들은 이제 양자 섹터를 단순한 ‘과학 프로젝트’가 아닌, AI 시대를 지탱하는 ‘필수 인프라’로 인식하기 시작했다. 비록 밸류에이션 부담은 여전하지만, 2026년부터 본격화될 정부 및 기업의 투자는 이들 기업의 매출 성장을 견인하며 주가 상승의 정당성을 부여할 것으로 전망된다. 양자 컴퓨팅은 이제 ‘언젠가 올 미래’가 아니라 ‘이미 시작된 현재’의 투자 테마이다.
면책 조항: 본 보고서는 2025년 12월 말 기준으로 수집된 공개 정보를 바탕으로 작성되었습니다. 주식 투자는 원금 손실의 위험이 따르며, 본 보고서의 내용은 투자 권유가 아닙니다.
2025년 12월 19일, 전 세계 금융 시장의 이목은 도쿄 니혼바시에 위치한 일본은행(Bank of Japan, BOJ) 본관으로 쏠렸다. 수십 년간 글로벌 유동성의 저수지 역할을 해온 일본이 마침내 ‘금리 있는 세계’로의 복귀를 공식화하는 역사적인 순간이었기 때문이다. 이날 BOJ는 정책위원회 만장일치로 단기 정책금리를 기존 0.50%에서 0.75%로 25bp(0.25%포인트) 인상하기로 결정했다.1 이는 1995년 9월 이후 약 30년 만에 가장 높은 수준의 금리이며, 일본 경제가 디플레이션이라는 긴 터널을 빠져나와 정상적인 경제 궤도로 진입했음을 알리는 상징적인 이정표였다.3
통상적으로 주요 중앙은행, 특히 전 세계 캐리 트레이드(Carry Trade) 자금의 원천인 일본의 금리 인상은 위험 자산에 대한 강력한 매도 신호로 해석된다. 엔화 차입 비용의 상승은 글로벌 자산 시장에 퍼져 있는 레버리지를 축소시키고, 이는 주식과 암호화폐 시장의 유동성 경색을 초래할 것이라는 공포가 지배적이었다. 실제로 2024년 3월과 7월, 그리고 2025년 1월의 금리 인상 국면에서 비트코인은 각각 20~30%의 급락을 경험한 바 있다.5 이러한 학습 효과로 인해 시장 참여자들은 이번 12월 회의를 앞두고 극도의 경계감을 유지하며 위험 자산 비중을 줄이는 ‘디리스킹(De-risking)’ 행보를 보였다.
그러나 12월 19일 오후, 시장은 교과서적인 경제 이론이나 과거의 경험칙과는 정반대의 움직임을 연출했다. 금리 인상 발표 직후 닛케이 225 지수는 금융주를 중심으로 상승폭을 확대하며 마감했고, 미국의 S&P 500과 나스닥 선물 역시 강세를 보였다.7 더욱이 가장 민감한 위험 자산인 비트코인과 주요 암호화폐들은 발표 전의 하락세를 딛고 급반등하며 소위 ‘뉴스에 사라(Buy the News)’ 현상을 완벽하게 구현해냈다.9
본 보고서는 2025년 12월 BOJ의 금리 인상이라는 긴축적 이벤트가 어떻게 암호화폐와 증시의 동반 상승이라는 완화적 결과로 이어졌는지 그 복합적인 메커니즘을 심층 분석한다. 이를 위해 우에다 가즈오 총재의 커뮤니케이션 전략(Forward Guidance), 미국의 거시경제 지표(CPI)와의 상호작용, 엔 캐리 트레이드의 구조적 변화, 그리고 시장 심리의 선반영 효과 등을 다각도로 해부할 것이다. 이는 단순한 시황 분석을 넘어, 2026년 이후 글로벌 유동성 환경의 변화와 자산 배분 전략을 수립하는 데 있어 핵심적인 통찰을 제공할 것이다.
2. 2025년 12월 통화정책회의: 결정의 해부와 정책적 함의
2.1 만장일치의 금리 인상과 그 배경
12월 19일의 결정은 일본은행 내부의 강한 확신을 반영했다. 정책위원 9명 전원이 0.25%포인트 인상에 찬성표를 던졌는데, 이는 일본 경제가 더 이상 초완화적 금융 환경에 의존하지 않아도 자생적인 성장이 가능하다는 판단에 기인한다.2
표 1. 2025년 12월 BOJ 통화정책회의 주요 결정 사항
구분
결정 내용
비고
정책 금리 (Policy Rate)
0.50% → 0.75%
25bp 인상 (1995년 이후 최고치)
투표 결과
만장일치 (Unanimous Vote)
정책 정상화에 대한 위원 간 합의 도출
경기 판단
완만한 회복세 지속
미국 경제 불확실성 감소 및 기업 수익 호조
물가 판단
근원 CPI 상승세 지속
임금-물가 선순환 구조 정착 확인
향후 가이던스
경제・물가 전망 부합 시 추가 인상
‘데이터 의존적(Data-dependent)’ 기조 유지
1
BOJ는 성명서를 통해 “임금과 물가가 완만하게 상승하는 메커니즘이 유지될 가능성이 높다”고 평가했다. 특히 기업들이 임금 인상분을 제품 가격에 전가하는 움직임이 서비스업을 포함한 경제 전반으로 확산되고 있으며, 2026년 춘투(봄철 임금 협상)에서도 견조한 임금 인상이 예상된다는 점이 이번 결정의 결정적인 트리거(Trigger)가 되었다.1 이는 일본 경제가 오랜 기간 겪어온 ‘비용 견인 인플레이션(Cost-push Inflation)’에서 수요가 뒷받침되는 ‘수요 견인 인플레이션(Demand-pull Inflation)’으로 질적인 전환을 이루고 있음을 시사한다.
2.2 ‘매파적 행동’과 ‘비둘기파적 소통’의 정교한 분리
이번 시장 반응을 이해하는 가장 중요한 열쇠는 BOJ가 취한 ‘행동(Action)’과 ‘말(Words)’ 사이의 괴리에 있다. 금리를 올리는 행위 자체는 긴축적(Hawkish)이었으나, 이를 설명하는 우에다 총재의 논리와 향후 전망은 지극히 온건(Dovish)했다. 시장은 이를 “비둘기파적 금리 인상(Dovish Hike)”으로 받아들였다.
우에다 총재는 기자회견에서 “명목 금리가 0.75%로 올랐지만, 현재의 인플레이션율(약 3.0%)을 감안할 때 실질 금리는 여전히 마이너스권 깊은 곳(deeply negative)에 있다”고 강조했다.1 이는 현재의 금리 수준이 경제 활동을 억제하기보다는 여전히 강력하게 지지하고 있다는 메시지를 시장에 던진 것이다. 또한, 그는 향후 금리 인상 속도에 대해 “경제와 물가 반응을 신중하게 점검하며 진행할 것”이라며, 급격한 긴축은 없을 것임을 시사했다.14
이러한 커뮤니케이션은 투자자들에게 “금리는 올랐지만, 유동성 파티가 끝난 것은 아니다”라는 안도감을 주었다. 특히 중립 금리(Neutral Rate)의 구체적인 수준에 대한 언급을 피함으로써, 시장이 최종 금리(Terminal Rate)에 대한 과도한 베팅을 하지 않도록 유도한 점도 주효했다.15 결과적으로 BOJ는 금리 인상이라는 숙제를 해결하면서도, 시장의 발작(Tantrum)을 막는 고도의 심리전을 성공적으로 수행한 셈이다.
3. 거시경제의 이중주: 미국 CPI 데이터와의 시너지
12월 19일의 시장 랠리를 설명함에 있어 일본의 금리 인상만으로는 퍼즐이 완성되지 않는다. 같은 시기 발표된 미국의 11월 소비자물가지수(CPI) 데이터는 BOJ의 결정을 시장이 긍정적으로 소화할 수 있게 만든 결정적인 ‘외부 촉매제’였다.
3.1 예상 밖의 인플레이션 둔화와 연준의 피벗 기대
미국의 11월 CPI는 전년 동기 대비 2.7% 상승에 그치며, 시장 예상치인 3.0~3.1%를 크게 하회했다.17 이는 10월 정부 셧다운(Government Shutdown)의 여파로 데이터 수집에 일부 차질이 있었음에도 불구하고, 인플레이션 압력이 뚜렷하게 둔화되고 있다는 신호로 해석되었다.19
표 2. 미국 11월 CPI 주요 지표 비교
지표
실제값
예상치
이전치 (9월)
시장 영향
헤드라인 CPI (YoY)
2.7%
3.0% ~ 3.1%
3.0%
물가 안정 가속화 신호
근원 CPI (YoY)
2.6%
3.0%
–
기조적 인플레이션 둔화 확인
식품 가격 (YoY)
2.6%
–
3.1%
장바구니 물가 안정
7
이러한 데이터는 미국 연방준비제도(Fed)가 2026년에도 금리 인하 기조를 이어갈 명분을 강화시켰다. 시장은 즉각적으로 반응하여 연준의 추가 금리 인하 가능성을 가격에 반영하기 시작했다. “BOJ는 금리를 올리지만 그 속도가 매우 느리고, Fed는 금리를 내릴 준비가 되어 있다”는 내러티브는 글로벌 유동성 총량이 급격히 줄어들지 않을 것이라는 확신을 심어주었다. 이는 일본발 긴축 우려를 미국발 완화 기대로 상쇄시키는 완벽한 ‘헤지(Hedge)’ 메커니즘으로 작용했다.8
3.2 글로벌 정책 다이버전스(Divergence)의 재해석
과거에는 미-일 금리차 축소가 엔화 강세와 엔 캐리 청산의 공포로 직결되었다. 그러나 이번에는 미-일 정책의 방향성이 다르지만(미국: 완화 / 일본: 긴축), 그 ‘속도’와 ‘강도’의 조합이 시장 친화적이었다.
미국: 예상보다 빠른 인플레이션 둔화 → 적극적인 금리 인하 기대 (유동성 공급 효과)
일본: 예상보다 느린 금리 인상 속도 시사 → 완만한 긴축 (유동성 회수 지연 효과)
이 두 가지 힘의 벡터가 합쳐지면서, 글로벌 유동성 환경은 ‘골디락스(Goldilocks)’와 유사한 상태로 인식되었다. 이는 위험 자산인 암호화폐와 주식이 동시에 상승할 수 있는 최적의 토양을 제공했다.
4. 암호화폐 시장: 공포의 선반영과 안도 랠리
비트코인을 위시한 암호화폐 시장의 반응은 전형적인 “소문에 팔고 뉴스에 사라(Sell the Rumor, Buy the News)” 패턴을 따랐다. 그러나 그 이면에는 더욱 정교한 수급 논리와 심리적 요인이 자리 잡고 있었다.
4.1 ‘엔 캐리 트레이드 청산’ 트라우마와 선제적 매도
암호화폐 시장은 2024년 3월, 7월, 그리고 2025년 1월 BOJ 금리 인상 당시마다 20% 이상의 폭락을 경험한 바 있다. 이른바 ‘우에다 쇼크’에 대한 트라우마는 투자자들로 하여금 이번 12월 회의를 앞두고 극도로 방어적인 포지션을 취하게 만들었다.5
12월 초부터 비트코인은 94,000달러 선에서 85,000달러 선까지 조정을 받으며, 금리 인상에 따른 유동성 위축 가능성을 선제적으로 가격에 반영(Price-in)했다.10 선물 시장의 미결제약정(Open Interest)이 감소하고 펀딩비가 중립 수준으로 내려온 것은 시장이 이미 레버리지를 상당 부분 축소했음을 시사했다.22 즉, 발표 당일 시장은 이미 가벼워진 상태였으며, 추가적인 매도 압력이 제한적이었다.
4.2 불확실성 해소와 숏 커버링(Short Covering)
19일 오후, 금리 인상이 발표되고 우에다 총재의 온건한 발언이 전해지자 시장을 짓누르던 불확실성이 일거에 해소되었다. 특히 “추가 인상을 서두르지 않겠다”는 메시지는 시장 하락에 베팅했던 공매도 세력(Short Sellers)에게 치명타였다.
이벤트가 ‘예상된 범위 내’에서 마무리되었다는 안도감은 즉각적인 숏 커버링을 유발했다. 공매도 포지션의 청산을 위한 매수세가 유입되면서 가격은 급반등했고, 이는 다시 대기하고 있던 매수세(FOMO)를 자극하여 상승폭을 확대시키는 선순환 고리를 만들었다.6 비트코인은 주요 기술적 지지선인 85,000달러를 견고하게 방어한 후 90,000달러 재돌파를 시도하는 강한 탄력을 보여주었다.
4.3 기관 자금의 유입과 구조적 변화
이번 반등에서 주목해야 할 점은 기관 투자자들의 움직임이다. 과거와 달리 비트코인 현물 ETF를 통한 기관 자금 유입이 지속되면서 시장의 하방 경직성을 강화했다.5 블랙록(BlackRock)과 같은 거대 자산운용사들의 비트코인 매입은 개인 투자자들의 투매 심리를 방어하는 ‘방파제’ 역할을 했다.
또한, 암호화폐가 단순한 투기 자산을 넘어 글로벌 유동성 변화에 대한 헤지 수단으로 인식되고 있다는 점도 중요하다. 미국의 금리 인하 기대감은 달러 약세를 의미하며, 이는 대체 자산인 비트코인의 매력도를 높이는 요인이다. 일본의 금리 인상이 엔화 강세를 유발하여 달러 인덱스(DXY)를 하락시키는 효과도 비트코인 가격에는 우호적으로 작용했다.10
5. 증시 분석: 일본과 미국 시장의 동조화와 차별화
주식 시장 역시 금리 인상이라는 악재를 소화하고 상승세로 전환했다. 여기에는 일본 내부의 섹터별 순환매와 미국 기술주의 반등이 복합적으로 작용했다.
5.1 일본 증시: 금융주 주도와 엔저의 역설
닛케이 225 지수의 상승은 표면적으로는 모순적이다. 금리가 오르면 기업의 조달 비용이 증가하여 주가에 부정적일 수 있기 때문이다. 그러나 세부적으로 살펴보면 합리적인 이유가 존재한다.
금융주의 이익 개선: 금리 인상의 최대 수혜자는 은행과 보험사다. 예대마진(NIM) 확대 기대감으로 미쓰비시 UFJ 등 대형 은행주가 급등하며 지수 전체를 견인했다.7 이는 ‘금리 인상 = 은행 이익 증가’라는 공식이 작동한 결과다.
엔화 약세의 지속 (Yen Weakness): 시장이 가장 우려했던 것은 금리 인상에 따른 급격한 엔화 강세와 이로 인한 수출 기업의 채산성 악화였다. 그러나 우에다 총재의 비둘기파적 발언으로 엔화는 오히려 약세(엔/달러 환율 상승)를 보였다.1 이는 도요타, 소니 등 수출 중심 대기업들의 실적 우려를 불식시키며 주가 상승의 동력이 되었다.
디플레이션 탈출 선언: BOJ의 금리 인상은 일본 경제가 정상화되었다는 자신감의 표현이다. 투자자들은 이를 일본 기업들의 펀더멘털이 개선되고 있다는 신호로 받아들였다.12
5.2 미국 및 글로벌 증시: 기술주 중심의 안도 랠리
미국 증시, 특히 기술주 중심의 나스닥 상승은 일본의 결정보다는 미국의 인플레이션 지표와 더 깊은 연관이 있다.
성장주 밸류에이션 부담 완화: 미국 CPI 둔화는 국채 금리 하락을 유도했고, 이는 미래 현금 흐름의 할인율을 낮추어 고성장 기술주(AI 관련주 등)의 밸류에이션 매력을 높였다.8
불확실성 해소: 글로벌 증시는 일본발 유동성 쇼크를 우려해왔으나, 이번 결정이 ‘질서 있는 정상화’임이 확인되면서 투자 심리가 회복되었다.
6. 엔 캐리 트레이드: 왜 ‘붕괴’는 오지 않았나?
이번 사태의 핵심 미스터리 중 하나는 “왜 엔 캐리 트레이드 청산으로 인한 대폭락(Crash)이 발생하지 않았는가?”이다. 이를 이해하기 위해서는 엔 캐리 트레이드의 현재 구조와 시장 환경을 분석해야 한다.
6.1 과도한 레버리지의 사전 해소
2024년 8월의 대폭락은 엔 캐리 자금이 과도하게 레버리지를 사용하여 멕시코 페소, 미국 기술주, 암호화폐 등에 쏠려 있었기 때문에 발생했다. 그러나 이후 시장은 수차례의 조정을 거치며 투기적 포지션을 상당 부분 정리했다. 즉, 12월 시점에는 시장의 포지션이 상대적으로 가벼웠으며, 급격한 마진콜(Margin Call)이 발생할 환경이 아니었다.24
6.2 금리차(Interest Rate Differential)의 여전한 매력
BOJ가 금리를 0.75%로 올렸지만, 미국의 기준금리(약 3.5~3.75% 수준 가정)와 비교하면 여전히 3%포인트 가까운 격차가 존재한다. 이는 환율 변동성을 헤지(Hedge)한 상태에서도 여전히 엔화를 빌려 달러 자산에 투자하는 것이 매력적임을 의미한다.26 특히 우에다 총재가 추가 인상에 신중함을 내비치면서, 엔화 조달 비용이 급격히 상승하지 않을 것이라는 믿음이 캐리 트레이더들을 안심시켰다.
6.3 ‘질서 있는’ 환율 조정
엔 캐리 청산의 트리거는 금리보다는 ‘환율’의 변동성이다. 엔화 가치가 급등하면 환차손을 막기 위해 자산을 투매해야 한다. 그러나 이번에는 우에다 총재의 발언 덕분에 엔화가 약세를 유지하거나 변동성이 제한되었다.14 이는 트레이더들에게 포지션을 유지하거나 질서 있게 정리할 시간을 벌어주었다.
7. 향후 전망 및 시사점 (2026년)
이번 12월 회의는 일본 통화정책의 중요한 변곡점이었지만, 동시에 새로운 불확실성의 시작이기도 하다. 2026년을 바라보는 투자자들은 다음의 요소들을 주시해야 한다.
7.1 점진적 금리 인상 경로 (Gradualism)
BOJ는 2026년에도 금리 인상을 지속할 것으로 보이나, 그 속도는 매우 느릴 것이다. 시장 컨센서스는 다음 금리 인상 시점을 2026년 4월 또는 10월로 예상하고 있다.14 이는 일본 경제가 금리 인상 충격을 흡수할 시간을 충분히 주겠다는 의도이며, 글로벌 자산 시장에는 긍정적인 요소다. 최종 금리(Terminal Rate)는 1.0%~1.5% 수준에서 형성될 가능성이 높다.28
7.2 미국 경제와 트럼프 2.0 리스크
우에다 총재가 언급했듯, 미국 경제의 향방과 트럼프 행정부의 관세 정책은 가장 큰 변수다. 만약 트럼프의 관세 정책이 글로벌 교역을 위축시키거나 인플레이션을 재점화할 경우, BOJ는 금리 인상을 멈추거나 오히려 완화적으로 돌아설 수도 있다.3 반대로 미국 경제가 견조하고 인플레이션이 안정된다면, BOJ는 예정된 경로대로 정상화를 밟아갈 것이다.
7.3 투자 전략: 변동성 관리와 펀더멘털 집중
이제 ‘무조건적인 유동성 랠리’는 기대하기 어렵다. 투자자들은 중앙은행의 유동성 공급보다는 기업의 실적과 펀더멘털에 집중해야 한다.
암호화폐: 매크로 환경이 우호적(미국 금리 인하)이나, BOJ의 긴축은 잠재적인 리스크다. 따라서 레버리지를 줄이고 현물 위주의 장기 투자가 유효하다.
주식: 일본 주식은 엔화 환율 추이에 따라 수출주와 내수/금융주 간의 롱숏 전략이 필요하다. 미국 주식은 금리 인하 수혜주와 AI 성장주에 대한 선별적 접근이 요구된다.
8. 결론
2025년 12월 BOJ의 금리 인상 이후 시장의 상승 반전은 “시장은 불확실성을 가장 싫어한다”는 오랜 격언을 다시금 증명했다. 0.75%라는 금리 숫자 자체보다는, 그것이 시장이 예상한 범위 내에서 이루어졌고, 정책 결정자가 시장과 소통하며 충격을 완화하려 했다는 점이 중요했다. 여기에 미국의 인플레이션 둔화라는 호재가 겹치면서, 시장은 ‘긴축의 공포’를 ‘성장의 확신’으로 치환하는 데 성공했다.
우리는 이제 ‘금리 있는 일본’이라는 새로운 시대를 맞이하고 있다. 이것은 단기적으로는 시장에 충격을 줄 수 있는 요인이었지만, 장기적으로는 비정상적인 금융 환경이 정상화되는 과정이다. 투자자들은 이제 중앙은행의 입만 쳐다보는 것을 멈추고, ‘금리’라는 가격 변수가 정상적으로 작동하는 시장에서 자산의 본질 가치에 집중해야 할 때다.
Disclaimer: 본 보고서는 제공된 리서치 자료를 바탕으로 작성되었으며, 특정 자산의 매수/매도를 권유하지 않습니다. 금융 시장의 투자는 원금 손실의 위험을 수반합니다.
비트코인과 주요 알트코인이 급락세를 보이고 있습니다. 이번 하락은 단순한 기술적 조정을 넘어,
일본 엔화(JPY)의 급격한 강세와
미국 경기 침체 공포(R의 공포)가 결합된 거시경제적 충격으로 분석됩니다.
현재 시장은 일본 중앙은행(BOJ)의 금리 결정에 촉각을 곤두세우고 있습니다.
BTC 현재가
$54,230▼ 12.4%
지난 24시간 기준
공포 & 탐욕 지수
26공포 (Fear)
지난주: 60 (탐욕)
청산 규모 (24H)
$8.2B롱 포지션 위주
주요 거래소 합계
핵심 원인: 엔 캐리 트레이드 청산이란?
일본 금리 발표가 중요한 이유는 전 세계 유동성의 핵심인 ‘엔 캐리 트레이드’ 자금이 이동하기 때문입니다.
아래 단계를 클릭하여 시장 메커니즘을 확인하세요.
1. 저금리 엔화 대출 (Borrowing)
➔
2. 고수익 자산 투자 (Investing)
➔
3. 일본 금리 인상 공포 (Trigger)
➔
4. 자산 매각 및 엔화 상환 (Unwind)
➔
1. 저금리 엔화 대출
글로벌 투자자들은 지난 수십 년간 금리가 0%에 가까운 일본 엔화(JPY)를 빌려왔습니다. 이자는 거의 공짜나 다름없었기 때문에,
막대한 규모의 자금이 엔화 대출을 통해 형성되었습니다.
시장 영향
글로벌 유동성 공급 확대
BTC 가격 vs 엔화 가치 상관관계
엔화(JPY) 가치가 상승할 때 비트코인 가격의 변동성
역상관 관계 높음
포지션 청산 히트맵
최근 48시간 내 강제 청산된 규모 (롱 vs 숏)
Insight: 하락장 예측 실패로 인한 롱 포지션 청산이 85%를 차지함.
시나리오 시뮬레이터: 일본 금리 발표
아직 발표되지 않은 일본 금리 결정(BOJ)은 시장의 향방을 가를 결정적 변수입니다.
아래 버튼을 눌러 시나리오별 예상 파급력을 확인하세요.
투자자 요약 및 결론
1. 현재 상황: 시장은 일본의 금리 인상 가능성과 미국 경기 침체 우려를 동시에 반영하며 선제적으로 하락했습니다. 이는 전형적인 “불확실성 회피” 매도세입니다.
2. 핵심 변수: 일본 금리 발표가 예상보다 완화적(동결)일 경우, 엔 캐리 트레이드 청산 우려가 해소되며 단기적인 ‘안도 랠리(Relief Rally)’가 발생할 가능성이 높습니다.
3. 주의 사항: 반대로 금리가 인상될 경우, 글로벌 자산 시장 전반의 레버리지 축소(Deleveraging)가 지속되며 비트코인의 추가 하락 지지선 테스트가 이어질 수 있습니다. 변동성이 극대화되는 시기이므로 레버리지 사용을 지양해야 합니다.
2025년 12월, 테슬라 주가가 역사적 신고가를 경신하며 500달러를 눈앞에 두고 있습니다. 이번 폭등의 진짜 이유인 ‘로보택시’ 성과와 골드만삭스 등 월가의 엇갈리는 2026년 전망을 심층 분석합니다.
다시 돌아온 ‘킹슬라’, 산타 랠리의 주인공이 되다
2025년 12월 17일, 테슬라 주가가 장중 490달러를 돌파하며 약 1년 만에 역사적 신고가를 갈아치웠습니다. 올해 초만 해도 전기차 수요 둔화(Chasm) 우려로 200달러 초반까지 밀렸던 것을 생각하면 극적인 반전입니다.
지금 시장은 테슬라를 더 이상 단순한 ‘전기차 제조사’로 보지 않습니다. 주가 폭등의 방아쇠를 당긴 것은 바로 AI와 자율주행입니다. 과연 이 상승세는 2026년까지 이어질 수 있을까요? 아니면 또 다른 거품의 정점일까요?
1. 주가 급등의 핵심 엔진: “사람 없는 택시가 달린다”
이번 랠리의 가장 큰 동력은 실적(판매량)이 아닌 기술적 마일스톤입니다.
오스틴 무인 주행 테스트: 일론 머스크는 최근 텍사스 오스틴에서 ‘안전 요원 없는(Driverless)’ 완전 무인 로보택시 테스트를 시작했다고 밝혔습니다. 이는 자율주행 기술이 규제 당국을 설득할 만큼 안정화 단계에 접어들었다는 강력한 시그널입니다.
AI 기업으로의 재평가: 투자자들은 이제 테슬라의 PER(주가수익비율)을 자동차 회사가 아닌 엔비디아와 같은 AI 빅테크 기준으로 산정하기 시작했습니다. 웨드부시(Wedbush)의 댄 아이브스 연구원은 “테슬라의 AI 및 로보틱스 가치만 1조 달러(약 1,400조 원) 이상”이라며 목표 주가를 600달러로 상향했습니다.
정치적 순풍: 머스크가 지지했던 트럼프 행정부의 규제 완화 기대감도 주가를 밀어 올리는 강력한 요인입니다. 자율주행 관련 연방 규제가 풀린다면 테슬라가 가장 큰 수혜를 입을 것이란 분석입니다.
2. 냉정한 현실: 숫자는 아직 따라오지 못했다
하지만 환호 뒤에는 분명한 **리스크(Risk)**도 존재합니다. 주가는 꿈을 먹고 오르지만, 결국 실적으로 증명해야 하기 때문입니다.
본업의 부진: 2025년 테슬라의 전기차 인도량은 전년 대비 역성장하거나 정체되었습니다. 중국 BYD 등 저가 전기차 공세에 밀려 시장 점유율은 하락세입니다. “차를 못 파는데 주가만 오른다”는 지적이 나오는 이유입니다.
월가의 엇갈리는 시선 (골드만삭스 vs 웨드부시):
낙관론(Bull): “2026년 로보택시 상용화 원년, 시총 3조 달러 간다.”
신중론(Bear – 골드만삭스): “기술은 좋지만 돈이 되는 건 다른 문제다.” 골드만삭스는 여전히 투자의견 ‘중립(Neutral)’을 유지하며, 로보택시가 우버나 웨이모와 경쟁해 실제 수익을 내기까지는 더 긴 시간이 필요하다고 경고합니다. 현재 주가($490)가 목표가($400)보다 훨씬 높다는 점도 부담입니다.
3. 2026년 전망: ‘꿈’이 ‘돈’으로 바뀌는 해
2026년은 테슬라에게 운명의 해가 될 것입니다. 주가가 600달러를 넘어 ‘천슬라’를 향해 가느냐, 다시 300달러대로 회귀하느냐는 다음 세 가지에 달려 있습니다.
로보택시 유료화 시작: 단순 테스트를 넘어, 실제 일반 승객을 태우고 요금을 받는 상용 서비스가 2026년 내에 캘리포니아나 텍사스에서 시작되어야 합니다.
FSD(완전자율주행) 채택률 급증: 중국 등 해외 시장에서 FSD 승인이 떨어져 소프트웨어 매출이 폭발적으로 늘어나야, 전기차 판매 부진을 만회할 수 있습니다.
옵티머스(휴머노이드)의 공장 투입: 로봇이 실제 테슬라 공장에서 사람을 대체해 생산 비용을 획기적으로 낮추는 모습이 확인되어야 합니다.
결론: 지금 사도 될까?
현재 테슬라 주가는 ‘기대감이 선반영된 고점’ 영역에 있습니다.
신규 진입: 단기 급등에 따른 피로감으로 조정이 올 수 있으므로, 분할 매수 관점으로 접근하는 것이 안전합니다. 400달러 초반의 지지선을 확인하는 인내심이 필요할 수 있습니다.
기존 보유자: ‘AI 대장주’로서의 모멘텀이 살아있는 만큼, 2026년 로보택시 뉴스를 확인하며 보유(Hold)하는 전략이 유효해 보입니다.
테슬라는 지금 자동차를 파는 회사가 아니라 **’미래를 파는 회사’**입니다. 변동성을 견딜 수 있는 투자자에게만 허락된 구간임을 명심하세요.
[참고 자료]
Wedbush: Tesla AI Story Just Starting, Target Raised to $600
Goldman Sachs: Maintaining Neutral Rating on TSLA amid Valuation Concerns
Tesla Official X: Driverless Testing Confirmed in Austin
어제 오라클 주가가 5% 이상 급락하며 나스닥을 뒤흔들었습니다. 핵심 투자 파트너인 ‘블루아울 캐피털’의 14조 원 규모 미시간 데이터센터 투자 철회 이유와 이것이 AI 거품론 및 한국 시장에 미칠 파장을 정밀 분석합니다.
장밋빛 AI 전망에 끼얹어진 찬물
어제(17일) 미국 뉴욕 증시는 충격적인 소식에 휘청였습니다. 생성형 AI 붐의 최대 수혜주 중 하나로 꼽히던 **오라클(Oracle, NYSE: ORCL)**의 주가가 하루 만에 5% 이상 급락하며 기술주 중심의 나스닥 지수 하락(-1.8%)을 주도했기 때문입니다.
불과 며칠 전 실적 발표에서의 매출 미스(Miss)로 인한 하락세가 진정되기도 전에 터진 이번 악재는 단순한 ‘루머’가 아니었습니다. 오라클이 야심 차게 추진하던 100억 달러(약 14조 원) 규모의 AI 데이터센터 프로젝트에서 핵심 자금줄이 이탈했다는 소식은 시장에 **”AI 인프라 투자가 한계에 봉착했는가?”**라는 묵직한 질문을 던졌습니다.
이번 글에서는 오라클 주가 급락의 직접적인 원인이 된 **’블루아울 캐피털 투자 철회 사태’**의 전말을 파헤치고, 이것이 글로벌 AI 시장과 한국의 데이터센터 산업에 시사하는 바를 심층적으로 분석해 드립니다.
1. 사건의 재구성: 어제 오라클에 무슨 일이 있었나?
1) 뉴스 팩트 체크 (Fact Check)
발단: 영국의 유력 경제지 파이낸셜타임스(FT) 등 주요 외신은 오라클의 주요 금융 파트너인 **’블루아울 캐피털(Blue Owl Capital)’**이 미시간주에 건설 예정인 오라클의 슈퍼클러스터 데이터센터 프로젝트에 대한 투자를 철회했다고 보도했습니다.
규모: 해당 프로젝트는 **100억 달러(약 14조 7,000억 원)**에 달하는 초대형 사업으로, 챗GPT를 개발한 **오픈AI(OpenAI)**가 사용할 전용 인프라로 알려져 있었습니다.
시장 반응: 이 소식이 전해지자마자 투자자들은 “오라클이 돈이 없어 데이터센터를 못 짓는 것 아니냐”는 공포감에 휩싸였고, 주가는 장중 한때 6% 넘게 곤두박질쳤습니다.
2) ‘블루아울(Blue Owl)’은 누구인가? 블루아울 캐피털은 단순한 투자사가 아닙니다. 이들은 그동안 오라클의 공격적인 데이터센터 확장을 가능하게 했던 ‘그림자 금융(Shadow Banking)’의 핵심 파트너였습니다. 은행 대출보다 유연한 사모대출(Private Credit)과 자산유동화 방식을 통해, 오라클이 직접 막대한 빚을 지지 않고도 데이터센터를 지을 수 있도록 도왔던 ‘숨은 전주(錢主)’가 바로 블루아울이었습니다. 그런 파트너가 “더 이상은 못 하겠다”고 선언한 것입니다.
2. 핵심 원인 분석: 왜 파트너는 14조 원 보따리를 쌌을까?
단순히 ‘변심’이라고 보기엔 이유가 구체적이고 치명적입니다. 이번 협상 결렬의 이면에는 오라클의 재무 건전성과 AI 수익성에 대한 근본적인 의심이 깔려 있습니다.
① 폭증하는 부채와 신용 위험 (Credit Risk)
오라클은 AI 데이터센터를 짓기 위해 천문학적인 돈을 쏟아붓고 있습니다.
부채 급증: 오라클의 부채는 지난 1년 사이 34% 이상 증가하여 1,050억 달러(약 145조 원)를 넘어섰습니다.
리스 부채의 덫: 더 심각한 것은 장부에 직접 잡히지 않던 ‘리스(임대) 계약’ 규모입니다. 3개월 전 1,000억 달러 수준이던 리스 약정이 불과 한 분기 만에 **2,480억 달러(약 340조 원)**로 2.5배 폭증했습니다.
블루아울의 판단: “오라클의 빚이 너무 많다. 더 이상 과거와 같은 느슨한 조건으로는 돈을 빌려줄 수 없다.” 블루아울은 더 높은 금리와 엄격한 담보 조건을 요구했고, 오라클이 이를 거부하며 협상이 깨진 것입니다.
② ‘전력’과 ‘인프라’의 불확실성
이번 미시간 프로젝트는 전력 공급과 용수 확보 문제로 인해 공사 기간이 예상보다 길어질 수 있다는 우려가 제기되었습니다.
AI 데이터센터는 일반 건물과 달리 엄청난 전기를 먹습니다. 전력망 연결이 지연되면, 건물을 다 지어놓고도 오픈AI에 임대료를 받지 못하는 **’수익 공백기’**가 발생합니다.
투자사 입장에서는 이 ‘공백기’의 리스크를 감당하기 싫었던 것입니다. 이는 앞서 우리가 다루었던 한국의 전력난으로 인한 투자 철회 이슈와 정확히 일치하는 대목입니다.
③ AI 거품론과 수익화(Monetization) 의구심
“과연 오픈AI가 이 비싼 임대료를 10년, 20년 계속 낼 수 있을까?” 금융권에서는 빅테크들의 AI 투자가 과열되었다고 보고 있습니다. 엔비디아 칩을 사고 데이터센터를 짓는 비용은 급증하는데, 실제 AI 서비스로 벌어들이는 돈은 그 속도를 따라가지 못하고 있다는 **’AI 수익성 회의론’**이 이번 투자 철회의 결정적 배경입니다.
3. 시장 파급 효과: ‘오라클 쇼크’가 남긴 상처
오라클만의 문제가 아닙니다. 이번 사태는 AI 산업 전체의 ‘자금줄(Funding)’이 마를 수 있다는 신호를 보냈습니다.
1) AI 관련주 동반 약세 오라클 쇼크는 엔비디아(-2%대), 마이크로소프트, 구글 등 다른 빅테크 주가까지 끌어내렸습니다. **”오라클조차 돈을 못 구한다면, 다른 기업들의 데이터센터 확장은 안전한가?”**라는 의심이 확산되었기 때문입니다.
2) 자금 조달 비용(Cost of Capital)의 상승 이제 데이터센터를 짓겠다고 하면 투자자들은 더 깐깐한 잣대를 들이댈 것입니다.
더 높은 이자 요구
더 확실한 전력 공급 계약(PPA) 요구
확실한 입주사(Tenant) 보증 요구 이는 결과적으로 클라우드 비용 상승과 AI 기술 발전 속도 둔화로 이어질 수 있습니다.
3) 오라클의 대응: “문제없다”지만… 오라클 측은 즉각 성명을 내고 “블루아울은 여러 파트너 중 하나일 뿐이며, 블랙스톤(Blackstone) 등 다른 대안과 협상 중”이라고 진화에 나섰습니다. 하지만 시장은 **’가장 친했던 파트너가 떠났다’**는 사실 자체에 더 큰 충격을 받은 상태입니다.
4. 한국 시장에 미치는 영향 (Insight)
이 뉴스를 한국 투자자와 업계는 어떻게 바라봐야 할까요? 오라클의 미시간 프로젝트 좌초 위기는 남의 나라 이야기가 아닙니다.
① ‘코리아 패싱’ 우려의 현실화 이전 주제에서 다루었듯, 오라클은 한국에서도 데이터센터 투자를 망설이고 있습니다. 미국 본토에서도 자금 조달과 전력 문제로 프로젝트가 엎어지는 마당에, 전력망이 포화 상태인 한국 지방 도시에 무리하게 투자할 유인이 더욱 사라진 것입니다.
② 데이터센터 관련주 옥석 가리기 국내 주식 시장에서도 ‘데이터센터 건설’, ‘전력 설비’ 관련주들이 테마로 묶여 급등했었습니다. 하지만 이번 사태는 **”실제 전력을 공급받고, 확실한 자금줄이 있는 프로젝트만 살아남는다”**는 교훈을 줍니다. 단순 MOU 체결 뉴스만 믿고 투자하는 것은 위험할 수 있습니다.
③ 전력 인프라의 중요성 재확인 결국 돈(자금)과 전기(전력)입니다. 오라클 사태는 AI 패권 경쟁의 병목 구간이 ‘GPU’에서 **’에너지와 자본’**으로 이동했음을 명확히 보여줍니다.
결론: 투자자의 시선은 어디로 향해야 하는가?
오라클 주가 급락은 단순한 악재가 아니라, AI 산업이 ‘묻지마 투자’ 단계에서 ‘실적과 인프라 검증’ 단계로 넘어가는 변곡점임을 시사합니다.
단기적으로: 오라클 주가는 새로운 자금 조달처(블랙스톤 등)가 확정되기 전까지 변동성이 클 것입니다. 섣부른 저가 매수보다는 자금 조달 뉴스를 확인하는 신중함이 필요합니다.
장기적으로: AI의 방향성은 맞지만, 속도 조절이 시작되었습니다. 데이터센터의 ‘양’보다 ‘질(전력 효율, 자금 구조)’을 따지는 기업이 살아남을 것입니다.
어제의 하락은 오라클에게 뼈아픈 하루였지만, 투자자들에게는 **”AI 인프라의 진짜 리스크가 무엇인지”**를 공부하게 해준 비싼 수업료였습니다.
[참고 자료 및 출처]
Financial Times: Blue Owl Capital pulls back from funding Oracle’s $10bn AI data centre
Bloomberg: Oracle seeking alternative funding partners after Blue Owl deal stalls
MarketWatch: Oracle stock slides 5% amid concerns over data center financing