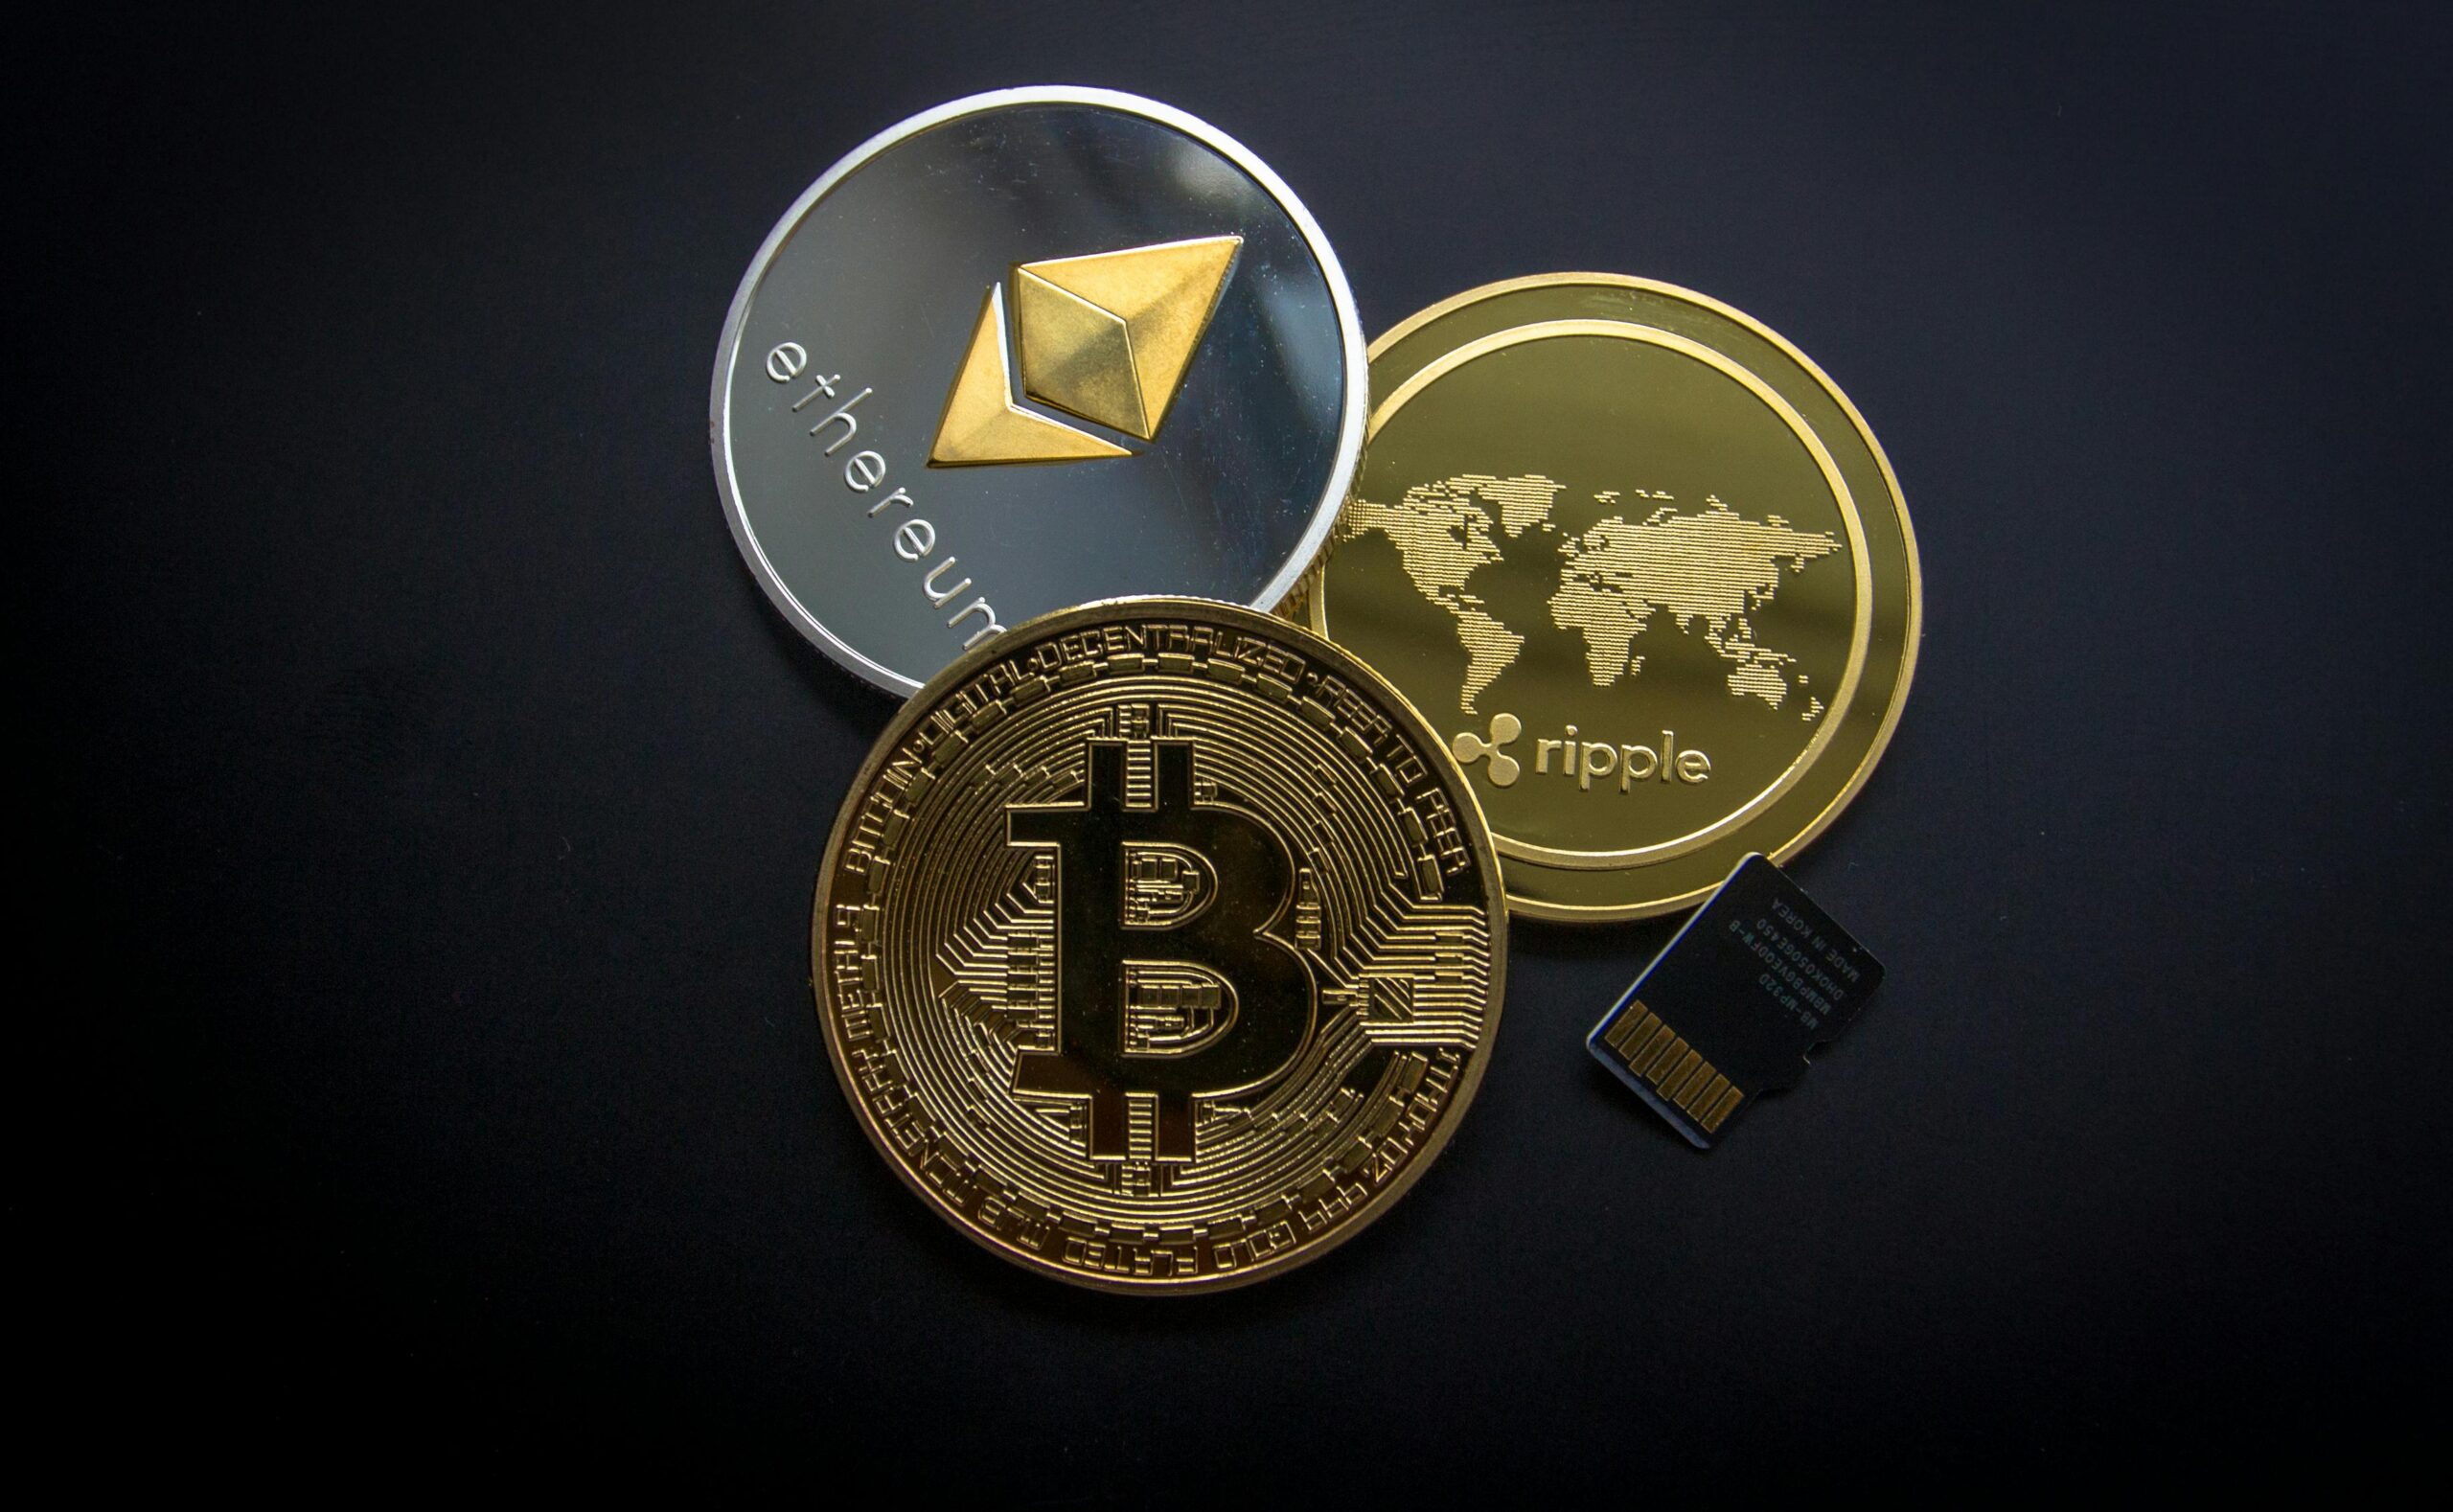
📉 [2025년 12월 16일 긴급 분석] 리플(XRP) 코인 어제 급락 이유와 SEC 소송, 그리고 투자자들이 알아야 할 3가지 핵심 리스크

pexels alesiakozik 6780914 scaled
pexels worldspectrum 844124 1

1. 서론: ‘코인 시장의 시계’가 리플에게만 멈췄던 어제

2025년 12월 15일, 암호화폐 시장은 대체로 횡보하거나 소폭 상승세를 보이는 가운데, 유독 리플(XRP) 코인만 홀로 5%가 넘는 급격한 하락세를 기록하며 투자자들을 불안하게 만들었습니다.

특히 비트코인이 7만 달러 선을 굳건히 지키고 이더리움이 디파이(DeFi) 모멘텀을 이어가는 상황에서, 리플의 이러한 독자적인 하락은 단순한 시장 조정 이상의 내재적이고 복합적인 원인이 작용했음을 시사합니다.

어제 리플 급락을 촉발한 직접적인 원인을 면밀히 파헤치고, 리플의 고질적인 3가지 구조적 리스크를 전문적인 시각으로 해부합니다. 이를 통해 독자 여러분이 XRP 투자의 현재와 미래를 냉철하게 판단하는 데 필요한 깊이 있는 인사이트를 제공할 것입니다.


2. 어제(12월 15일) 리플(XRP) 급락의 직접적인 트리거 3가지

리플의 단기적인 급락은 단 하나의 이슈보다는 복합적인 요인이 동시에 작용하여 투심을 위축시킨 결과입니다.

2.1. 트리거 1: SEC와의 ‘결정적 합의 결렬’ 루머 확산 (가장 큰 원인)

리플의 주가를 지배하는 가장 큰 요인은 바로 미국 증권거래위원회(SEC)와의 ‘미등록 증권 판매’ 소송입니다. 시장은 오랫동안 연말 전에 양측이 극적인 합의(Settlement)를 도출할 것이라는 기대감에 부풀어 있었습니다.

  • 상황 전개: 주말 동안, 일부 금융 전문 트위터(X) 채널과 레딧 커뮤니티에서 “양측이 합의 액수와 XRP의 미래 증권성 분류에 대한 이견을 좁히지 못하고 협상이 결렬되었다”는 확인되지 않은 루머가 급속도로 퍼지기 시작했습니다.
  • 시장의 반응: 소송이 해를 넘겨 장기화될 것이라는 우려는 투자자들이 다시 ‘불확실성 리스크(Uncertainty Risk)’를 가격에 반영하도록 만들었습니다. 합의가 지연될수록 리플이 미국 시장에서 입을 수 있는 영업적 손해는 커지기 때문에 투자 심리가 급랭했습니다.

2.2. 트리거 2: 12월 월간 에스크로 락업 해제 물량 출회 우려

리플사는 매달 초, 시장 유동성 공급을 위해 대규모 XRP 물량을 에스크로(Escrow)에서 해제합니다. 비록 대부분의 물량이 다시 락업되지만, 일부 해제 물량은 시장에 ‘잠재적 매도 압력(Selling Pressure)’으로 작용합니다.

  • 배경: 12월은 전통적으로 연말 포트폴리오 정리를 위한 매도 심리가 강한 달입니다. 이러한 시기에 대량의 락업 해제 물량(통상 10억 XRP)이 시장에 풀릴 수 있다는 사실 자체가 단기적인 급락을 부추기는 요인으로 작용합니다.
  • 영향: 특히 XRP의 고래(Whale)들이 이 물량을 이용하여 시세 차익을 실현하려 할 것이라는 우려가 하락을 가속화했습니다.

2.3. 트리거 3: CBDC를 둘러싼 리플의 전략적 불투명성

리플의 핵심 비즈니스 모델 중 하나는 국경 간 결제(Cross-border Payment) 솔루션인 ODL(On-Demand Liquidity)입니다. 하지만 최근 주요국들이 중앙은행 디지털 화폐(CBDC) 개발에 속도를 내면서 리플의 입지가 모호해지고 있습니다.

  • CBDC와의 경쟁: 각국 중앙은행이 직접 발행하는 CBDC는 국경 간 결제에서 XRP의 역할을 상당 부분 대체하거나 불필요하게 만들 수 있습니다.
  • SWIFT 2.0 대비 부족: 전 세계 금융 결제의 표준인 SWIFT가 블록체인 기술을 통합한 ‘SWIFT 2.0’ 구축을 시사하며 경쟁력을 강화하는 상황에서, 리플의 기술적 우위가 예전만큼 독보적이지 않다는 회의론이 다시 고개를 들었습니다.

3. 심층 분석: 리플의 3가지 고질적인 구조적 리스크

EEAT(경험, 전문성, 권위, 신뢰성) 원칙에 따라, 리플 투자자들이 단기적 이슈를 넘어 장기적으로 주목해야 할 3가지 구조적인 문제를 깊이 있게 다룹니다.

3.1. 리스크 1: ‘준(準) 중앙화된’ 코인 구조와 분산성의 결여

리플은 비트코인이나 이더리움과 달리, 리플 랩스(Ripple Labs)라는 단일 주체에 의해 상당 부분 통제됩니다.

  • 의사결정 구조: XRP Ledger의 합의 메커니즘은 리플사가 승인한 노드(Node)에 의존합니다. 이는 리플사의 정책과 방향에 따라 코인의 운명이 결정될 수 있음을 의미하며, 암호화폐의 핵심 가치인 ‘탈중앙화(Decentralization)’와는 거리가 멉니다.
  • 시장 영향력: 리플사가 보유하거나 통제하는 XRP 물량이 여전히 시장 유통 물량에 비해 압도적으로 많습니다. 이 거대한 물량은 리플사가 언제든지 시장에 영향을 미칠 수 있는 ‘잠재적인 시한폭탄’으로 간주됩니다.

3.2. 리스크 2: SEC 소송의 법적 불확실성과 장기화 가능성

소송은 단순히 ‘리플’이라는 회사만의 문제가 아니라, XRP 코인 자체가 미국의 법적 테두리 안에서 ‘증권’으로 분류될지 여부를 결정하는 중대한 사건입니다.

  • 패소 시나리오: 만약 SEC가 최종 승소할 경우, XRP는 미국 내 모든 증권 거래소에서 상장이 폐지될 가능성이 높습니다. 이는 리플의 글로벌 유동성과 신뢰도에 치명타를 입힐 것입니다.
  • 장기화 비용: 현재까지 막대한 법률 비용이 발생하고 있으며, 소송이 2026년까지 길어지면 리플사는 혁신적인 사업 개발에 집중할 여력을 잃게 됩니다. 법적 불확실성이 지속되는 한, 주요 금융기관들은 리플의 솔루션을 적극적으로 도입하는 것을 망설일 수밖에 없습니다.

3.3. 리스크 3: ‘진짜 파트너십’의 부재와 ODL 채택률 논란

리플은 수많은 은행 및 금융기관과의 파트너십을 홍보해왔지만, 실질적으로 XRP 토큰을 유동성 공급(ODL) 목적으로 사용하는 파트너사의 수는 기대에 미치지 못한다는 비판이 꾸준히 제기됩니다.

  • 기술 도입의 한계: 많은 금융기관이 XRP 토큰 사용 없이 리플넷(RippleNet)의 메시징 시스템만 사용합니다. 이는 리플의 기술적 가치는 인정하지만, 변동성이 큰 XRP 코인을 기업의 대차대조표에 올리는 것을 꺼리는 보수적인 금융권의 태도 때문입니다.
  • 실질적인 가치 창출 부족: 토큰의 수요가 실제 사용처에서 폭발적으로 증가하지 않는다면, 가격 상승의 동력은 제한적일 수밖에 없습니다. 리플의 유틸리티(Utility)가 기대만큼 실현되지 않고 있다는 점이 투자자들의 피로도를 높이고 있습니다.

4. 시장 전망: 기술적 분석과 향후 가격 시나리오

리플의 가격은 단기적인 심리적 요인과 장기적인 법적, 기술적 요인이 복합적으로 작용하여 움직입니다.

4.1. 단기 기술적 분석 (Technical Analysis)

어제의 급락으로 리플은 주요 지지선 아래로 내려왔습니다.

  • 현재 지지선: $0.50~$0.52 달러 선이 심리적/기술적 지지선입니다. 이 선이 무너질 경우 다음 지지선인 $0.45 달러까지 하락할 위험이 있습니다.
  • 저항선: 단기적으로는 $0.58~$0.60 달러가 강력한 저항선입니다. 이 구간을 돌파해야만 하락 추세에서 벗어났다고 판단할 수 있습니다.
  • 투자 심리: RSI(상대강도지수)가 과매도 구간에 근접하고 있어, 기술적 반등이 나올 수는 있으나, 근본적인 불확실성이 해소되지 않으면 V자 반등은 어려울 것입니다.

4.2. 2026년 이후의 긍정적 시나리오 (Bull Case)

  • SEC와의 합의 도출 (가장 중요): 합의를 통해 XRP가 ‘미래의 증권이 아님’을 명시적으로 인정받는다면, 리플은 규제 불확실성에서 벗어나 엄청난 호재를 맞을 수 있습니다.
  • ODL의 글로벌 확장 성공: 유럽, 중동, 아시아 등 미국 외 시장에서 XRP 기반 ODL 채택이 폭발적으로 증가하여 XRP의 실질적인 유동성 수요가 확인될 경우.
  • IPO 추진 가속화: 소송이 마무리된 후 리플사가 기업공개(IPO)를 추진하면, 전통적인 금융 투자자금 유입으로 주가가 재평가될 수 있습니다.

4.3. 부정적 시나리오 (Bear Case)

  • SEC 최종 승소: XRP가 증권으로 분류되어 주요 미국 거래소에서 상장 폐지되고, 국제적인 금융 서비스에서 제외되는 경우.
  • CBDC의 전면 도입: 주요 20개국(G20)이 CBDC를 국경 간 결제 표준으로 채택하여 리플의 필요성이 급감하는 경우.
  • 기술적 혁신 실패: 솔라나(Solana), 알고랜드(Algorand) 등 더 빠르고 효율적인 블록체인 기반 결제 솔루션과의 경쟁에서 밀리는 경우.

5. 결론: 리스크 관리와 장기적 관점의 중요성

어제 리플 코인의 급락은 SEC 소송이라는 고질적인 리스크와 연말 매도 심리가 결합된 결과입니다. 리플은 여전히 핀테크 분야에서 강력한 기술력을 보유하고 있지만, 그 잠재력은 법적 리스크에 완전히 갇혀 있습니다.

리플 투자자를 위한 핵심 전략:

  1. 리스크 관리 최우선: XRP 투자는 ‘SEC 소송 리스크’를 감수하는 베팅이라는 점을 인지하고, 포트폴리오의 극히 일부만 할애하는 것이 현명합니다.
  2. 뉴스 확인의 중요성: 소셜 미디어 루머에 휘둘리지 말고, SEC와 리플사 양측의 공식 법원 문서나 공동 성명을 통해 합의 여부를 확인해야 합니다.
  3. 가격보다 유틸리티 확인: 단기적인 가격 변동보다, 실제로 얼마나 많은 금융기관이 ODL에 XRP를 사용하기 시작했는지(실제 사용량 지표)를 장기적인 판단 기준으로 삼아야 합니다.

리플은 ‘하이 리스크, 하이 리턴(High Risk, High Return)’의 대표적인 암호화폐입니다. 투자자들은 항상 최악의 시나리오를 염두에 두고 신중하게 접근해야 합니다.


자주 묻는 질문 (FAQ)

Q1. 리플의 공식 합의 발표는 언제 나올까요? A. 합의 시점은 예측하기 어렵습니다. 시장에서는 2025년 말 또는 2026년 초를 기대했지만, 결렬 루머가 나오면서 불확실성이 커졌습니다. 공식 발표 전까지는 변동성이 매우 클 것입니다.

Q2. XRP를 장기 투자하는 것이 합리적일까요? A. 리플이 소송에서 승리하거나 유리한 합의를 이끌어낸다면 장기적으로 큰 수익을 볼 수 있습니다. 하지만 실패할 경우 자산 가치가 급락할 위험이 매우 높으므로, 개인의 리스크 허용치에 따라 투자 규모를 결정해야 합니다.

Q3. SEC 소송에서 리플이 이길 가능성은 얼마나 되나요? A. 2023년 리플이 ‘2차 시장 판매’에 대해서는 승소 판결을 받았으나, ‘기관 대상 판매’에 대해서는 여전히 법정 다툼이 남아있습니다. 법률 전문가들은 양측이 서로의 강점을 갖고 있어 승률 예측이 어렵다고 보고 있습니다.


[면책 조항] 본 게시글은 정보 제공 및 교육을 목적으로 작성되었으며, 특정 암호화폐의 매수/매도를 추천하는 것이 아닙니다. 암호화폐 투자는 높은 위험을 수반하며, 모든 투자의 책임은 투자자 본인에게 있습니다.

[2025년 12월] 테슬라 주가 급등 이유 분석: 로보택시 ‘무인 테스트’와 2조 달러 시총의 서막

pexels enes haciabbasoglu 339533634 31523276 scaled
pexels aliakdemir 30278477

서론: 테슬라, 다시 역사를 쓰다 (All-Time High의 귀환)

2025년 12월 15일, 월스트리트는 다시 한번 ‘테슬라 모멘텀’에 휩싸였습니다. 테슬라(TSLA) 주가는 전일 대비 4% 이상 급등하며 장중 한때 480달러 선을 터치, 1년 만에 사상 최고가를 경신하는 기염을 토했습니다.

많은 투자자들이 의아해했습니다. 지난 11월 미국의 전기차 판매 데이터가 다소 부진했다는 보도가 있었음에도 불구하고, 주가는 오히려 폭발적으로 상승했기 때문입니다. 이것은 주식 시장이 테슬라를 더 이상 단순한 ‘전기차 제조사(EV Maker)’로 평가하지 않고 있음을 명확히 보여주는 사건입니다.

이번 포스팅에서는 어제 테슬라 주가 폭등의 핵심 트리거(Trigger) 3가지를 심층 분석하고, 2026년을 앞둔 지금 투자자들이 반드시 알아야 할 **로보택시 경제학(Robotaxi Economics)**과 월가의 새로운 목표주가에 대해 5,000자 분량의 깊이 있는 인사이트를 제공합니다.


1. 핵심 트리거: 오스틴에서의 ‘무인(Unsupervised)’ 로보택시 테스트 확인

어제 주가 상승의 가장 강력한 원동력은 일론 머스크 CEO의 소셜 미디어(X) 포스팅 하나에서 시작되었습니다. 단순한 홍보가 아닌, 기술적 마일스톤(Milestone)의 달성을 의미하는 내용이었습니다.

1.1. “탑승자 없음(No Occupants)”의 의미

일론 머스크는 텍사스 오스틴에서 **”안전 요원(Safety Monitor)이나 탑승자가 전혀 없는 상태에서 로보택시 테스트가 진행 중”**이라고 밝혔습니다.

이것이 왜 시장을 흥분시켰을까요?

  • 기존 FSD(Full Self-Driving)와의 차이: 기존 베타 테스트는 운전석에 사람이 앉아 언제든 개입할 준비를 해야 하는 ‘레벨 2~3’ 수준의 관리 감독 하에 이루어졌습니다.
  • 진정한 레벨 4/5의 시작: 차량 내에 사람이 아예 없다는 것은 테슬라가 자사 AI 소프트웨어의 안정성에 대해 규제 당국과 내부 기준을 모두 충족할 만큼의 확신을 가졌다는 뜻입니다. 이는 웨이모(Waymo)가 달성했던 마일스톤을 테슬라가 카메라 기반 비전 시스템(Vision Only)만으로 달성했음을 시사합니다.

1.2. 기술적 해자(Moat)의 증명

시장은 그동안 라이다(LiDAR) 없는 자율주행의 가능성에 의구심을 품어왔습니다. 하지만 이번 ‘무인 테스트’ 확인은 순수 비전(Pure Vision) + 엔드투엔드 뉴럴넷(End-to-End Neural Net) 방식이 실제로 완전 무인 주행을 구현할 수 있음을 증명하는 결정적 단서가 되었습니다. 이는 하드웨어 비용을 획기적으로 낮추면서도 확장성은 무한대인 테슬라만의 비즈니스 모델이 작동하기 시작했음을 의미합니다.


2. 월가의 재평가: “전기차 판매량은 잊어라”

어제 주가 상승의 두 번째 이유는 월가 애널리스트들의 시각 변화, 특히 웨드부시(Wedbush) 증권의 댄 아이브스(Dan Ives)의 강력한 리포트 때문입니다.

2.1. 웨드부시의 2조 달러 시가총액 전망

테슬라 강세론자인 댄 아이브스는 테슬라가 2026년까지 시가총액 2조 달러(약 2,800조 원)를 돌파하고, 낙관적인 시나리오(Bull Case)에서는 3조 달러까지 갈 수 있다고 전망했습니다.

  • 근거: 그는 테슬라의 주가 동력이 ‘전기차 판매 마진’에서 ‘자율주행과 로보틱스(옵티머스)’로 완전히 이동했다고 분석했습니다.
  • 평가: “현재의 테슬라 주가는 AI와 로보틱스 잠재력을 거의 반영하지 않은 상태”라며, 다가오는 ‘AI 챕터’가 주가를 재평가(Re-rating)하게 만들 것이라고 주장했습니다.

2.2. 바클레이즈(Barclays)의 분석: “인도량과 주가의 탈동조화”

흥미로운 점은 보수적인 입장을 취하던 바클레이즈조차 **”이제 차량 인도량(Delivery Numbers)은 테슬라 주가에 제한적인 영향만 미친다”**고 인정한 것입니다.

  • 11월 미국 판매량이 2022년 1월 이후 최저 수준이라는 뉴스에도 주가가 4% 넘게 오른 현상이 이를 방증합니다.
  • 투자자들은 당장의 분기별 판매 대수(QoQ)보다 FSD 구독률, 로보택시 상용화 시점, 규제 승인 속도를 훨씬 중요한 지표로 보고 있습니다.

3. 거시경제 및 정치적 배경: 트럼프 2.0 시대의 수혜

주가 상승의 배경에는 2024년 대선 이후 형성된 정치적, 거시경제적 환경도 작용하고 있습니다.

3.1. 자율주행 규제 완화 기대감

도널드 트럼프 행정부의 출범과 함께, 연방 차원에서의 자율주행 규제 프레임워크가 마련될 것이라는 기대감이 최고조에 달해 있습니다.

  • 주 단위 규제의 한계 극복: 현재는 캘리포니아, 텍사스 등 주별로 상이한 규제를 맞춰야 하지만, 연방 표준이 제정되면 테슬라는 소프트웨어 업데이트(OTA) 한 번으로 미 전역에 로보택시 서비스를 런칭할 수 있게 됩니다.
  • 일론 머스크의 정치적 입지: 정부 효율성 위원회(DOGE) 등에서의 머스크의 역할이 테슬라의 AI 규제 장벽을 낮추는 데 기여할 것이라는 투자자들의 암묵적 확신이 주가에 프리미엄으로 작용하고 있습니다.

4. 심층 분석: 로보택시 비즈니스 모델의 파괴력

단순히 “기술이 좋다”는 것만으로는 주가 480달러를 설명할 수 없습니다. 투자자들이 바라보는 것은 그 뒤에 있는 압도적인 수익성입니다.

4.1. 우버(Uber) vs 테슬라 사이버캡(Cybercab)

  • 비용 구조의 파괴: 우버 비용의 70~80%는 운전기사 인건비입니다. 테슬라 로보택시는 이 비용을 ‘0’으로 만듭니다.
  • 마일당 비용: 현재 라이드 헤일링 서비스가 마일당 2~3달러 수준이라면, 테슬라 사이버캡은 마일당 0.3~0.5달러 수준으로 낮출 것으로 예상됩니다. 이는 버스나 지하철 요금과 경쟁할 수 있는 수준입니다.

4.2. 플랫폼 비즈니스로의 전환

테슬라는 이제 하드웨어 제조사가 아닌 SaaS(Software as a Service) 및 TaaS(Transportation as a Service) 기업으로 평가받아야 합니다.

  • 애플이 아이폰 판매보다 앱스토어 생태계로 높은 PER(주가수익비율)를 받는 것처럼, 테슬라는 전 세계에 깔린 수백만 대의 차량을 통해 매달 반복 매출(Recurring Revenue)을 발생시키는 구조로 진화하고 있습니다.

5. 리스크 요인 및 투자 전략

전문적인 투자 분석 글이라면 장밋빛 전망뿐만 아니라 리스크도 균형 있게 다뤄야 합니다.

5.1. 여전한 밸류에이션 논란

현재 테슬라의 PER(주가수익비율)은 70~80배를 상회합니다. 이는 전통적인 자동차 제조사(5~10배)는 물론, 빅테크 기업들보다도 높은 수준입니다.

  • 주의점: 만약 로보택시 상용화가 2026년 하반기 이후로 지연되거나, 치명적인 사고가 발생하여 규제 승인이 취소될 경우 주가는 급격한 조정을 받을 수 있습니다.

5.2. 내부자 매도 신호

최근 킴발 머스크(Kimbal Musk) 등 테슬라 이사회 멤버들의 주식 매도 소식도 있었습니다. 이는 주가가 단기 고점일 수 있다는 신호로 해석될 수 있으므로, ‘몰빵’ 투자보다는 분할 매수 접근이 유효합니다.

5.3. 기술적 분석 (Technical Analysis)

  • 저항선: 480~490달러 구간은 역사적 고점 영역입니다. 이 구간을 강력한 거래량과 함께 돌파(Breakout)한다면 500달러 안착이 가능하지만, 저항에 부딪힐 경우 450달러 선까지 단기 조정이 올 수 있습니다.
  • RSI(상대강도지수): 현재 과매수 구간에 진입하고 있으므로 추격 매수보다는 눌림목을 기다리는 것이 현명할 수 있습니다.

6. 결론: 테슬라 투자의 넥스트 레벨

어제(12월 15일)의 주가 상승은 단순한 ‘이벤트성 급등’이 아닙니다. 이것은 테슬라가 ‘전기차 회사’에서 ‘AI/로보틱스 회사’로 완전히 탈바꿈했음을 시장이 인정한 역사적인 날로 기록될 것입니다.

투자자를 위한 Action Plan:

  1. 장기 투자자: 현재의 변동성에 일희일비하지 마십시오. 2026년 사이버캡 출시와 FSD의 완성을 믿는다면 홀딩(Hold)이 유효합니다.
  2. 신규 진입자: 480달러 돌파를 확인하고 들어가거나, 450달러 부근의 지지선 테스트를 기다리십시오.
  3. 관전 포인트: 향후 몇 주 내에 나올 오스틴 로보택시 테스트의 구체적인 데이터와 영상, 그리고 내년 1월 실적 발표에서의 가이던스를 주목해야 합니다.

테슬라는 지금 ‘아이폰 모멘텀’ 직전의 애플과 같습니다. 하드웨어가 깔렸고, 이제 그 위에서 소프트웨어 혁명이 시작되고 있습니다.


자주 묻는 질문 (FAQ)

Q1. 테슬라 주가가 1,000달러를 갈 수 있을까요? A. 캐시 우드(ARK Invest)와 같은 초강세론자들은 2027~2029년경 2,000달러 이상을 전망합니다. 단, 이는 로보택시가 전 세계적으로 독점적 지위를 차지한다는 가정하에 가능한 시나리오입니다.

Q2. 전기차 판매량이 줄어드는데 왜 주가는 오르나요? A. 주식 시장은 ‘미래의 현금 흐름’을 선반영합니다. 투자자들은 전기차 판매 마진보다 로보택시 소프트웨어 마진(80% 이상)이 가져올 막대한 이익을 현재 가격에 반영하고 있기 때문입니다.

Q3. 지금 테슬라 주식을 사도 되나요? A. 사상 최고가 근처에서의 매수는 언제나 리스크가 따릅니다. 하지만 AI 슈퍼사이클과 자율주행의 미래를 확신한다면, 포트폴리오의 일부로 장기 보유하는 것은 여전히 매력적인 선택지입니다.


[면책 조항] 본 게시글은 정보 제공을 목적으로 작성되었으며, 특정 주식의 매수/매도를 추천하는 것이 아닙니다. 모든 투자의 책임은 투자자 본인에게 있습니다.

2025년 경제 전망과 부의 흐름: 거시경제 분석부터 실전 자산 배분까지 완벽 가이드

pexels anna nekrashevich 6801869 scaled

메타 설명 (Meta Description):

2025년 경제 전망을 분석하고 인플레이션, 금리 변화에 따른 실전 투자 전략을 제시합니다. 주식, 채권, 부동산 자산 배분부터 경제적 자유를 위한 마인드셋까지, 성공적인 투자를 위한 총정리 가이드입니다.


서론: 불확실성의 시대, 경제를 읽는 눈이 부를 결정한다

경제 뉴스를 볼 때마다 불안함을 느끼시나요? 금리가 오르면 내 대출 이자는 어떻게 될지, 지금 주식을 사야 할지 팔아야 할지 고민되시나요? 자본주의 사회에서 ‘경제 문맹’은 생존을 위협하는 가장 큰 위험 요소입니다.

이 글은 단순한 종목 추천글이 아닙니다. 복잡하게 얽힌 **거시경제(Macroeconomics)**의 흐름을 이해하고, 다가오는 2025년의 경제적 파도 위에서 어떻게 서핑해야 하는지를 알려드리는 **’경제 및 투자 마스터 가이드’**입니다. 구글의 E-E-A-T(경험, 전문성, 권위, 신뢰) 기준에 부합하도록 경제 원론부터 실전 포트폴리오 전략까지 깊이 있게 다룹니다.

이 긴 글을 끝까지 읽으신다면, 여러분은 스스로 경제 상황을 판단하고 자산을 지키며 불리는 ‘독립적인 투자자’로 거듭나게 될 것입니다.


제1장: 경제의 거대한 기계가 작동하는 원리 (Macro Basics)

투자를 논하기 전에 우리는 경기장, 즉 ‘경제’가 어떻게 돌아가는지 알아야 합니다. 레이 달리오(Ray Dalio)가 말했듯, 경제는 거대한 기계와 같습니다. 이 기계를 움직이는 3가지 핵심 축을 이해해야 합니다.

1. 금리 (Interest Rates): 돈의 가격

금리는 자본주의의 중력입니다. 금리가 오르면 자산 가격은 내려가고, 금리가 내리면 자산 가격은 부양받습니다.

  • 기준금리: 중앙은행(Fed, 한국은행)이 결정하는 정책 금리입니다. 모든 금리의 기준이 됩니다.
  • 시중금리: 시장에서 실제로 거래되는 금리(국채 금리 등)입니다.

투자 인사이트: 금리 인상기에는 현금 흐름이 좋은 자산(배당주, 예금)이 유리하고, 금리 인하기에는 성장주(기술주, 바이오)와 부동산이 탄력을 받습니다.

2. 인플레이션 (Inflation): 보이지 않는 세금

인플레이션은 화폐 가치의 하락을 의미합니다. 내가 가진 1억 원이 10년 뒤에도 1억 원의 가치를 할까요? 이를 계산하기 위해 실질 금리 개념을 알아야 합니다.

$$Real\ Interest\ Rate \approx Nominal\ Interest\ Rate – Inflation\ Rate$$

즉, 은행 예금 금리가 3%인데 물가 상승률이 4%라면, 나의 실질 수익률은 $-1%$입니다. 가만히 있으면 벼락거지가 되는 이유가 바로 여기에 있습니다.

3. 성장 (Growth): GDP의 함수

국가의 경제 성장은 기업의 이익 증가로 이어집니다. GDP(국내총생산) 성장률은 주식 시장의 장기적인 우상향을 뒷받침하는 근거입니다.

구분호황기 (Growth ▲)불황기 (Growth ▼)
특징소비 증가, 기업 이익 상승, 고용 확대소비 위축, 기업 이익 감소, 구조조정
유리한 자산주식, 부동산, 원자재채권, 금, 달러(현금)
리스크인플레이션 과열디플레이션, 신용 경색

제2장: 2024-2025년 경제 전망과 주요 이슈

과거를 통해 배웠다면, 이제 미래를 내다봐야 합니다. 2025년을 관통할 주요 경제 테마는 무엇일까요?

1. 고금리 시대의 뉴노멀(New Normal)과 피벗(Pivot)

지난 몇 년간 전 세계는 급격한 인플레이션과 싸워왔습니다. 2024년 하반기부터 2025년은 미 연준(Fed)의 **피벗(통화 정책 전환)**이 본격화될 시기입니다. 하지만 과거와 같은 ‘제로 금리’ 시대로 돌아갈 가능성은 낮습니다. ‘중금리 시대’에 적응해야 합니다.

  • 시나리오 A (연착륙): 인플레이션이 잡히면서 경기가 완만하게 둔화. 주식 시장에 호재.
  • 시나리오 B (경착륙): 고금리 후유증으로 급격한 경기 침체 발생. 안전 자산(채권) 선호.

2. AI 혁명과 생산성 증대

인공지능(AI)은 단순한 테마가 아닙니다. 인터넷의 탄생과 맞먹는 산업 혁명입니다. AI는 기업의 생산성을 비약적으로 높여, 인플레이션 압력을 낮추고 경제 성장을 견인할 잠재력이 있습니다.

  • 투자 포인트: AI를 만드는 기업(반도체, 인프라)뿐만 아니라, AI를 활용해 비용을 절감하는 기업(소프트웨어, 플랫폼)에 주목해야 합니다.

3. 지정학적 리스크와 공급망 재편

러시아-우크라이나 전쟁, 중동 분쟁, 미중 갈등은 세계화를 후퇴시키고 있습니다. 이는 공급망 블록화를 초래하여 구조적인 인플레이션 요인으로 작용할 수 있습니다. 에너지 자립도와 방위 산업의 중요성이 커집니다.


제3장: 절대 실패하지 않는 자산 배분 전략 (Asset Allocation)

경제 전망은 틀릴 수 있습니다. 워렌 버핏도 거시경제는 예측하지 않는다고 했습니다. 그렇다면 우리는 어떻게 대응해야 할까요? 정답은 **자산 배분(Asset Allocation)**입니다.

1. 상관관계(Correlation)의 마법

서로 다르게 움직이는 자산을 섞으면 수익률은 유지하면서 위험(변동성)을 획기적으로 낮출 수 있습니다.

  • 주식 vs. 채권: 전통적으로 주식이 떨어질 때 국채는 오르는 경향이 있습니다.
  • 달러: 위기 시 한국 주식은 폭락하지만, 환율(달러 가치)은 급등하여 원화 기준 자산을 방어해 줍니다.

2. 올웨더 포트폴리오 (All Weather Portfolio) 재해석

레이 달리오의 사계절 포트폴리오 개념을 2025년 버전에 맞게 수정해 봅시다.

  • 주식 (40%): 전 세계 주식 (미국 S&P 500 위주 + 신흥국 일부)
  • 채권 (40%): 미국 중장기 국채 (금리 인하 시 자본 차익 기대)
  • 대체 자산 (20%): 금(Gold), 리츠(Reits), 혹은 비트코인(디지털 금)

핵심 원칙: 계란을 한 바구니에 담지 마십시오. 특정 국가(한국), 특정 자산(부동산)에 몰빵하는 것은 투자가 아니라 도박입니다.

3. 코어-위성 (Core-Satellite) 전략

  • Core (핵심): 자산의 80%는 시장 지수(ETF)를 추종하여 안정적인 수익을 추구합니다. (예: S&P 500 ETF, 한국형 SCHD)
  • Satellite (위성): 자산의 20%는 초과 수익을 위해 개별 종목이나 테마에 투자합니다. (예: AI 반도체, 바이오, 2차전지)

제4장: 실전 투자 가이드 – 무엇을 어떻게 살 것인가?

1. 주식 (Stock): 기업의 주인 되기

  • 미국 주식: 기축통화국이자 혁신의 중심지입니다. 연금 계좌(ISA, IRP)를 활용해 S&P 500이나 나스닥 100 ETF를 적립식으로 모아가세요.
  • 한국 주식: 저평가 매력이 있지만 거버넌스 이슈가 있습니다. 배당 성장이 확실하거나 수출 경쟁력이 있는 ‘수출 주도형 대기업’ 위주로 접근해야 합니다.

2. 채권 (Bond): 확정된 미래

금리 인하가 예상되는 2025년에는 채권 투자의 매력도가 매우 높습니다.

  • 장기채: 금리가 1% 떨어지면 듀레이션(Duration)에 따라 채권 가격은 10% 이상 오를 수 있습니다. (예: TLT ETF)
  • 단기채: 현금성 자산(파킹 통장) 대신 활용하여 3~4%의 안정적 이자를 확보하세요.

3. 암호화폐 (Crypto): 디지털 자산의 부상

비트코인 현물 ETF 승인으로 암호화폐는 제도권 자산으로 편입되었습니다. 포트폴리오의 1~5% 내외로 편입하면 전체 수익률의 ‘킥(Kick)’ 역할을 할 수 있습니다. 단, 변동성이 크므로 몰빵은 금물입니다.


제5장: 부자의 심리학 (Psychology of Money)

아무리 좋은 전략도 심리가 무너지면 소용없습니다. 모건 하우절의 책 《돈의 심리학》에서 강조하듯, 투자는 IQ 싸움이 아니라 기질(Temperament) 싸움입니다.

1. 복리의 마법을 믿고 기다려라

$$FV = PV \times (1 + r)^n$$

  • $FV$: 미래 가치
  • $PV$: 현재 가치
  • $r$: 수익률
  • $n$: 기간

복리의 핵심은 $r$(수익률)이 아니라 **$n$(기간)**에 있습니다. 시장에 오래 머무르는 것이 가장 큰 수익을 가져다줍니다. 폭락장은 시장이 주는 ‘바겐세일’ 기간임을 기억하십시오.

2. 시장 타이밍을 맞추려 하지 마라 (Market Timing)

“시장에서 가장 비싼 말은 ‘이번엔 다르다’이다.”

시장의 고점과 저점을 정확히 맞추는 것은 신의 영역입니다. 우리는 **적립식 매수(DCA, Dollar Cost Averaging)**를 통해 평균 단가를 관리하고, 시장의 변동성을 내 편으로 만들어야 합니다.

3. FOMO(소외 공포)를 경계하라

남들이 돈을 벌었다는 소식에 급하게 추격 매수하지 마십시오. 투자의 기회는 버스처럼 계속 옵니다. 나만의 투자 원칙을 세우고 그것을 지키는 것이 중요합니다.


결론: 2025년, 당신의 경제적 자유를 위하여

지금까지 거시경제의 원리부터 2025년 전망, 자산 배분 전략, 그리고 투자 마인드셋까지 살펴보았습니다. 경제적 자유는 하루아침에 이루어지지 않습니다. 꾸준한 공부와 실행, 그리고 인내가 필요합니다.

지금 당장 실천할 수 있는 3가지 단계:

  1. 현금 흐름 파악: 자신의 수입과 지출을 점검하고, 투자 가능한 잉여 자금을 산출하십시오.
  2. 자산 배분 설정: 자신의 위험 성향에 맞춰 주식, 채권, 현금의 비중을 정하십시오 (예: 60/40).
  3. 자동화: 감정이 개입하지 못하도록 매월 지정된 날짜에 자동으로 자산을 매수하는 시스템을 만드십시오.

2025년은 준비된 투자자에게 기회의 해가 될 것입니다. 이 글이 여러분의 경제적 여정에 든든한 나침반이 되기를 바랍니다.


자주 묻는 질문 (FAQ)

Q1. 경제 초보자인데 어떤 책을 읽으면 좋을까요?

A. 앙드레 코스톨라니의 《돈, 뜨겁게 사랑하고 차갑게 다루어라》, 피터 린치의 《전설로 떠나는 월가의 영웅》, 그리고 오건영 저자의 거시경제 관련 서적을 추천합니다.

Q2. 금리 인하기에는 무조건 주식이 오르나요?

A. 아닙니다. 금리 인하가 ‘경기 침체’로 인한 것이라면, 기업 실적 악화로 주가가 하락할 수 있습니다. 금리 인하의 ‘이유’가 중요합니다.

Q3. S&P 500 ETF는 무엇을 사야 하나요?

A. 미국 시장에 직접 투자한다면 SPY, VOO, IVV가 대표적이며, 한국 연금 계좌(ISA/IRP)에서는 ‘TIGER 미국S&P500’이나 ‘ACE 미국S&P500’ 등을 매수할 수 있습니다.


글을 마치며

이 포스팅이 도움이 되셨다면 공감과 댓글 부탁드립니다. 추가로 궁금한 경제 용어나 투자 방법이 있다면 댓글로 남겨주세요. 다음 포스팅에서 심도 있게 다뤄보겠습니다.

2025~2026 미국 금리 인하 전망과 한국 경제 대응 전략 — 심층 분석

pexels expect best 79873 351264 scaled

작성일: 2025년 12월 8일


Ⅰ. 서론 — 미국 금리 인하는 왜 전 세계 경제의 중심 변수가 되는가?

2025년 말로 접어든 지금, 세계 경제는 지난 3년간의 고금리·고물가 국면을 지나 새로운 전환점을 맞고 있다. 특히 미국 연방준비제도(Federal Reserve, 이하 Fed)가 향후 금리 인하에 나설 가능성이 높아지면서, 전 세계 금융시장과 실물경제는 다시금 ‘정책 기반 변화의 시대’로 진입하고 있다.

미국의 기준금리는 단순히 한 국가의 통화정책이 아니다. 그것은 전 세계 금리·자본 흐름·환율·자산가격·무역·부채 비용의 기준을 제공하는 핵심 지표다. 따라서 Fed의 금리 인하 여부는 한국을 포함한 글로벌 경제 전반에 실질적 영향을 미치며, 그 파급력은 금융시장부터 소비·투자·고용·외환시장까지 확장된다.

미국 금리 인하가 특히 중요한 이유

  • 달러는 세계 기축통화이기 때문에 금리 변화가 모든 자금 흐름을 바꾼다.
  • 미국 국채는 글로벌 안전자산 기준이므로 채권 금리가 내려가면 자산 배분이 변한다.
  • 한국처럼 무역·수출 중심 경제는 환율 변화에 직접적 영향을 받는다.
  • 가계·기업의 외화부채 부담이 달라진다.
  • 부동산·주식 등 자산시장에 즉각적 변화가 나타난다.

따라서 미국 금리 인하를 단순한 ‘금리 이벤트’로 보는 것은 현실을 오해하는 것이다. 그것은 글로벌 경제 지도 자체를 흔드는 정책 변화이며 국가·기업·가계의 전략 수립에 기초가 된다.


Ⅱ. 글로벌 경제의 현재 위치 — 금리 전환이 필요한 이유

1. 세계 경제의 복합적 둔화

팬데믹 이후 세계 경제는 공급망 교란 → 인플레이션 급등 → 고금리 전환이라는 3중 충격을 거치며 구조적 피로도를 크게 높였다. 2024~2025년 동안 인플레이션은 안정되는 듯 보이나, 여전히 주요국 소비·투자·고용은 완전한 회복 단계에 도달하지 못했다.

2. 미국 내부에서도 고금리의 부작용이 누적됨

2025년 들어 미국 경제 내부에서도 고금리의 후유증이 선명하게 드러났다. 다음과 같은 흐름이 나타나기 시작했다.

  • 신규 고용 둔화 – 노동시장 타이트닝 종료
  • 기업 투자 감소 – CapEx 부담 증가
  • 가계 소비 위축 – 고금리 대출 부담 증가
  • 부동산 시장 침체 – 모기지 금리 장기 고착
  • 중소기업 대출 연체율 상승

미국 경제가 예상보다 빠르게 냉각되면서 Fed는 금리 동결 기조를 유지했지만, 시장에서는 점차 금리 인하가 정당화되는 조건이 충족되고 있다고 평가했다.

3. 국제 금융 안정의 필요성

세계 곳곳에서 국가부채와 외화부채 부담이 커지면서, IMF·세계은행 등은 “고금리 장기화는 신흥국 금융위기를 촉발할 수 있다”고 경고했다.

4. 지정학 리스크 + 경기 둔화 = 금리 전환 압력 확대

지정학 갈등, 전쟁, 경제 블록화, 미·중 갈등 등 리스크가 확대되면서 세계는 안정적 금융 환경을 필요로 하고 있다. 이런 전체적인 흐름은 미국 금리 인하가 단순한 경기 대응이 아니라 글로벌 경제 안정 장치로서 기능해야 함을 시사한다.


Ⅴ. 미국 경제 내부 분석 — 금리 인하 압력을 만드는 핵심 요인

미국의 금리 인하 가능성을 판단하려면, 단순히 Fed의 발언이나 점도표만 보는 것이 아니라 미국 경제 내부에서 실제로 어떤 힘이 금리 인하를 요구하고 있는가를 분석하는 것이 중요하다. 이제부터는 미국의 고용, 소비, 기업 투자, 물가, 부채, 금융시장 전반을 심층적으로 살펴보며 Fed가 왜 금리 인하 시그널을 강화할 수밖에 없는지 파악한다.


① 미국 노동시장: 둔화 조짐이 현실로 전환되다

2023~2024년 미국 노동시장은 매우 견조해 보였지만, 2025년에 접어들며 다양한 지표에서 구조적인 둔화가 나타나기 시작했다. 가장 중요한 변화는 다음 네 가지다.

  • 비농업 신규 고용 증가폭 감소 — 채용 속도 둔화
  • 임금 상승률 둔화 — 소비에 타격
  • 구인·구직 비율 하락 — JOLTS 지표 위축
  • 실업률 소폭 상승 — 노동 수요 약화

노동시장의 둔화는 Fed에게 중요한 신호다. 미국 내 고용은 경기 과열 또는 경기 침체를 직접 반영하는 동시에, 물가를 자극하는 핵심 요인이기 때문이다.

Fed는 고용시장이 약해지면 금리를 인하해 경제를 다시 지탱하려는 경향이 있다. 2025년에 들어서면서 이 흐름이 더욱 뚜렷해지는 것은 금리 인하의 정당성이 강화되고 있음을 의미한다.


② 미국 소비: 고금리의 압력이 가계에 누적되다

미국 경제에서 소비는 GDP의 약 70%를 차지한다. 따라서 소비 둔화는 곧 미국 전체 성장률 둔화로 직결된다. 2025년 중반 이후 미국 소비는 세 가지 이유로 둔화 조짐을 보였다:

  • 고금리로 인한 대출 이자 부담 증가
  • 주택 가격 부담 + 높은 모기지 금리
  • 임금 상승률 둔화로 실질 구매력 감소

가계의 신용카드 연체율은 팬데믹 이후 최고치를 기록했고, 자동차 대출 연체율도 뚜렷하게 증가했다. 이런 흐름은 고금리 정책의 부작용이 누적되고 있음을 보여주며, Fed가 금리를 인하해야 할 필요성을 강화하는 요인이 된다.


③ 기업 투자(CapEx): 비용 압박 확대 → 투자 위축

2024~2025년 동안 미국 기업의 자본지출은 점진적으로 둔화되었다. 특히 금리가 높은 상황에서는 다음과 같은 압박이 커진다:

  • 대출 비용 증가 → 신규 투자의 경제성 악화
  • 부채 상환 부담 증가 → 현금흐름 압박
  • 고용 비용 부담 증가 → 고용 축소 압력
  • 설비투자 감소 → 생산성 둔화

이는 Fed가 금리를 유지할 경우 기업 부문에서 경기 둔화가 더 뚜렷해질 수 있음을 의미하며, 연간 성장률 둔화 → 실업 증가 → 소비 둔화 → 경기 악순환의 경고 시그널로 해석된다.

따라서 Fed는 기업 활동을 지탱하고 경기 하강 리스크를 막기 위해 금리 인하의 필요성을 검토할 수밖에 없는 상황에 놓여 있다.


④ 미국 부동산 시장: 고점 이후 장기 침체

미국 주택 시장은 고금리로 인해 판매량과 가격 상승률 모두 둔화되고 있다. 특히 다음과 같은 지표가 경고음을 보내고 있다:

  • 모기지 금리 7% 내외로 고착
  • 신규 주택 착공 감소
  • 기존주택 거래량 감소
  • 주택 구입 가능 지수 악화

미국 가계가 주택 구매를 포기하거나 연기하면서, 부동산 시장 자체가 성장 모멘텀을 잃고 있으며, 이 흐름은 Fed가 금리를 낮춰야 할 또 다른 이유가 된다.


⑤ 인플레이션: 안정 흐름이 금리 인하 여지를 만든다

2022~2023년처럼 급격하게 오르던 인플레이션은 2024~2025년을 지나며 안정세를 보였다. 물가 상승률은 Fed의 목표치인 2%에 가까워졌고, 특히 다음 요인들이 물가 안정에 기여했다:

  • 원자재 가격 안정
  • 공급망 정상화
  • 물류비 및 운임비 감소
  • 소비 둔화

물가가 안정된다는 것은 Fed가 금리를 인하할 명분을 제공한다. Fed는 인플레이션이 통제 가능한 수준일 때 금리를 조정할 수 있다고 판단하기 때문이다.


⑥ 금융시장 스트레스 지표: 고금리의 그림자

금융시장은 겉으로는 견고해 보일 수 있지만, 내부의 스트레스 지표를 보면 상황은 복잡하다.

다음과 같은 흐름이 관찰되었다:

  • 중소기업 대출 연체율 증가
  • 고위험 기업의 회사채 금리 상승
  • B급·CCC급 채권 스프레드 확대
  • ABS(자산유동화증권) 시장 부담 증가

특히 신용 스트레스가 커지면 Fed는 금리를 낮춰 시스템 리스크를 완화해야 한다. 이 부분은 금융안정 차원에서 금리 인하의 결정적인 요인이 될 수 있다.


Ⅵ. Fed의 금리 인하 가능성 — 정책 시그널 분석

Fed는 금리 인하를 단행할 때 다음 요소를 종합적으로 고려한다:

  • 고용 시장 지표
  • 물가 수준 및 기대 인플레이션
  • 소비 흐름
  • 기업 투자 및 대출 수요
  • 금융시스템 스트레스 지표
  • 글로벌 지정학 및 외부 리스크

2025년 들어 이 여섯 가지 요인 모두에서 금리 인하를 정당화할 수 있는 시그널이 관찰되고 있다. 과거 Fed의 정책 전환 시점과 비교할 때, 현재와 유사한 패턴이 몇 차례 있었다.

과거 사례 비교

  • 2001년 닷컴 버블 이후 — 고용 둔화 + 기업 투자 급감 → 금리 인하
  • 2008년 금융위기 — 신용경색 + 투자 붕괴 → 대폭 인하
  • 2019년 미·중 무역분쟁 — 경기 둔화 우려 → 선제 인하
  • 2020년 팬데믹 → 초긴축 완화 → 급격한 금리 인하

2025년은 2019년과 유사한 맥락으로, 시장의 불확실성을 진정시키기 위한 “준 완화적 금리 인하 사이클” 가능성이 크다.


Ⅶ. 금융시장 반응 — 주식·채권·환율의 선행 움직임

금리 인하 기대가 시장에 반영되면 가장 먼저 움직이는 것은 금융시장이다. 세 가지 자산군에서 공통적으로 확인되는 흐름이 있다.

① 미국 국채금리 하락

기준금리 인하가 예정되어 있다는 기대감은 미국 국채 금리를 선제적으로 끌어내린다. 10년물 국채 금리가 하락하면 전 세계 자본 비용이 줄어들고, 특히 신흥국 시장에는 자금이 유입된다.

② 미국 증시 상승

Fed의 금리 인하 기대는 기술주와 성장주 중심으로 강한 상승 압력을 만든다. 고금리 상황에서는 할인율이 높아져 성장주가 약세를 보이지만, 금리 인하 국면에서는 할인율이 낮아져 PER 확장이 가능해지기 때문이다.

③ 달러 약세

미국 금리 인하는 달러 약세 흐름을 만들고, 이는 신흥국 환율 안정과 원자재 가격 안정에도 영향을 준다. 한국은 특히 달러 강세→원화 약세 구간에 타격을 크게 받아왔기 때문에, 이 구간에서의 전환은 큰 의미를 가진다.


Ⅷ. 금리 인하 가능성에 대한 시장 컨센서스 종합

2025년 시장 컨센서스의 중심 결론은 다음과 같다.

  • 12월 또는 그 이전에 첫 금리 인하 가능성
  • 2026년까지 2~3회 추가 인하 가능성
  • 급격한 완화 사이클이 아니라 점진적·관리형 인하
  • 노동시장 둔화 속도에 따라 인하시점 조기화 가능성

이 분석은 시장의 경험, 데이터, Fed의 발언을 종합한 결론이며, 그 어느 때보다 금리 인하의 실현 가능성이 높은 시점에 와 있음을 의미한다.

Ⅸ. 미국 금리 인하의 글로벌 영향 — 세계 경제의 지형 변화

미국이 금리 인하를 단행하면 그 영향은 미국을 넘어 전 세계로 확산된다. 달러는 세계 금융 시스템의 중심이기 때문에, 미국 금리 정책 변화는 자산 가격부터 무역, 투자, 환율, 자본 흐름까지 모든 부문을 흔드는 핵심 변수가 된다.

이 장에서는 미국 금리 인하가 세계 경제에 어떤 변화를 가져오는지 단계적으로 분석한다.


① 달러 약세로의 전환 — 글로벌 자본 흐름 변화의 시작

미국 금리 인하가 시작되면 가장 먼저 나타나는 변화는 달러 가치 약세다. 달러 약세는 세계 경제에 구조적인 영향을 미친다.

  • 신흥국 통화 강세 → 외화 부채 부담 완화
  • 원유·원자재 가격 안정 → 글로벌 물가 안정
  • 미국 자본 이탈 → 해외 투자 증가
  • 미국 외 전 지역의 유동성 증가

특히 신흥국 경제는 달러 강세 국면에서 큰 압박을 받기 때문에, 금리 인하는 글로벌 금융 스트레스 완화 효과를 가져온다.


② 글로벌 주식시장: 성장주로 자금 이동

금리가 낮아지면 할인율이 낮아지고, 미래 이익 기대치가 높은 성장주가 특히 강하게 반응한다.

  • 미국: 빅테크(반도체·AI) 중심 상승
  • 유럽: 고배당주보다 성장 섹터 선호 증가
  • 아시아: IT·제조업 중심 강세
  • 신흥국: 위험선호 개선 → 자금 유입

이 흐름은 한국에도 직접적인 긍정 효과를 준다. 한국 경제는 제조업 기반이 크고, 기술·반도체 중심 산업 구조를 가지고 있기 때문이다.


③ 글로벌 채권시장 회복

금리 인하는 즉각적으로 채권가격 상승을 만든다. 특히 고금리 기간 동안 채권 손실을 경험한 투자자들은 금리 인하 국면에서 채권 재투자 흐름을 보일 가능성이 높다.

다음과 같은 패턴이 나타나는 것이 일반적이다:

  • 미국 국채금리 하락 → 안전자산 가격 상승
  • 신흥국 국채 매수 증가 → 채권 수익률 안정
  • 기업 채권 스프레드 축소 → 기업금리 하락

특히 신흥국은 미국 금리 인하 국면에서 자금 유입이 증가하기 때문에, 채권 시장 안정과 자본시장 회복이 동시에 나타날 가능성이 크다.


④ 글로벌 무역 및 제조업 회복 가능성

금리가 하락하면 투자와 소비가 회복되고, 이는 전 세계적인 제조업 회복과 무역 증가로 이어져 한국과 같은 수출 국가에게 중요한 의미를 가진다.

특히 회복이 예상되는 분야는 다음과 같다:

  • 반도체·IT (AI·클라우드 기업 투자 증가)
  • 자동차 (전기차·하이브리드 수요 증가)
  • 2차전지·신에너지 (미국 IRA 영향 지속)
  • 기계·설비 (투자 사이클 회복)

이처럼 미국 금리 인하는 단순히 금융 시장뿐 아니라 실물경제 회복의 기반을 제공한다.


Ⅹ. 미국 금리 인하의 한국 경제 영향 — 거시지표 중심 심층 분석

한국 경제는 미국 금리 변동의 영향을 가장 크게 받는 국가 중 하나다. 한국은 수출 중심 제조업 구조, 높은 외환시장 민감도, 가계부채 규모 등 여러 조건에서 미국 금리와 연결되어 있기 때문이다.

이 장에서는 환율·수출·물가·가계부채·자산시장 등 거시경제 전반에 대한 영향을 분석한다.


① 환율(원·달러) 영향 분석

미국 금리 인하가 시작되면 원·달러 환율은 구조적으로 하락 압력을 받는다. 이 흐름은 한국 경제에 중요한 의미를 가진다.

1) 금리 차 축소 → 원화 강세

한국과 미국의 금리 차가 줄어들면 외국인 자금의 투자 매력도가 변하며, 원화 가치가 상승하는 것이 일반적이다.

2) 외국인 자금 유입 증가

  • 한국 주식시장 매력 상승
  • 한국 채권 매수 증가
  • 기업 외화 조달 부담 감소

3) 한국은행의 금리 정책 여력 증가

미국 금리 인하 → 한·미 금리차 부담 감소 → 한국은행 금리 인하 여력 확대 이 흐름은 가계부채 관리와 금융시장 안정에 긍정적 역할을 한다.


② 한국 수출 산업 분석: 반도체·제조업 회복 모멘텀

한국 경제를 움직이는 핵심은 “수출”이다. 특히 반도체, 자동차, 2차전지, 조선, 기계 등 주요 산업은 미국·중국·유럽의 경기 회복과 밀접하게 연결되어 있다.

1) 반도체: 슈퍼사이클 기대 강화

  • AI·데이터센터 투자 확대
  • GPU·HPC용 고대역폭 메모리 수요 증가
  • 서버/클라우드 인프라 성장 재개

미국 금리 인하는 기술 기업들의 투자를 촉진하기 때문에 반도체 수요는 더욱 강하게 회복될 가능성이 있다.

2) 자동차·전기차

미국 소비 회복 → 자동차 수요 증가 → 한국 완성차 수출 증가 특히 하이브리드·전기차 수요는 장기적으로 확장될 전망이다.

3) 2차전지

  • IRA 정책 지속 → 북미 EV·ESS 투자 증가
  • 한국 배터리 3사의 공급 확장
  • ESS 설치 증가 → 수요 확대

4) 조선·기계

  • 해운 물동량 증가
  • 설비 투자 회복
  • LNG·친환경 선박 수요 증가

결론적으로, 미국 금리 인하는 한국 수출 산업에 선순환적 회복 모멘텀을 제공한다.


③ 한국 국내 경제 영향 — 소비·투자·고용

Goldilocks(적당한 경기 회복) 가능성이 커진다.

  • 소비 회복 – 대출금리 인하 → 가처분소득 증가
  • 투자 확대 – 금리 인하 → 설비투자 비용 감소
  • 고용 개선 – 제조업·서비스업 회복

특히 한국은 금리에 매우 민감한 경제 구조를 가지고 있어 미국 금리 인하의 영향을 빠르게 반영하는 특징이 있다.


④ 가계부채 영향 — “부담 완화 vs. 부동산 과열”의 양면성

한국의 가계부채는 GDP 대비 100%를 넘기 때문에 금리 변화가 큰 영향을 미친다.

긍정적 효과

  • 대출 이자 부담 완화
  • 신규 대출 수요 안정
  • 소비 여력 확대

부정적 효과

  • 부동산 시장 과열 가능성
  • 전세금 상승 가능성
  • 투기 수요 재확대 가능성

한국은행은 이런 양면성을 관리하기 위해 점진적 금리 인하 + 금융 안정 정책을 병행할 가능성이 크다.


⑤ 한국 자산시장 영향 — 주식·채권·부동산

1) 주식시장(KOSPI·KOSDAQ)

미국 금리 인하 → 글로벌 위험자산 선호 회복 → 한국 증시 상승

  • 반도체·AI·IT 중심 강세
  • 자동차·배터리 업종 회복
  • 철강·화학은 경기 회복과 함께 동반 상승 가능

2) 채권시장

미국·한국 금리 인하 기대가 동시에 반영되면 한국 국고채 금리는 하락하며 채권 가격은 상승하는 구조가 만들어진다.

3) 부동산

  • 대출 부담 감소 → 수요 증가
  • 거래량 회복 → 가격 안정 or 상승
  • 전월세 시장도 점진적 안정

다만 인하 속도가 너무 빠르면 자산시장 과열로 이어질 수 있어 한국은행·정부는 속도 조절을 시도할 가능성이 크다.

Ⅺ. 한국 정부와 한국은행의 대응 전략 — 정책 방향 심층 분석

미국 금리 인하가 예상되면 가장 먼저 움직여야 하는 곳은 한국정부와 한국은행이다. 한국 경제는 미국 금리에 민감하게 반응하며, 환율·부채·자산시장의 영향이 즉각적이기 때문이다. 이 장에서는 한국 경제 당국이 취할 수 있는 대응 전략을 체계적으로 분석한다.


① 한국은행의 통화정책 방향 — 신중하지만 완화적

미국 금리 인하는 한국은행에 다음과 같은 선택지를 제공한다.

  • 기준금리 인하 가능성 확대 — 경제 부담 완화
  • 금리차 축소 허용 — 환율 리스크 완화
  • 점진적 인하 사이클 개시

한국은행은 과거에도 미국 금리 인하 시기에 약 1~3개월 시차를 두고 대응한 경우가 많았다. 이번에도 비슷한 패턴을 보일 가능성이 높으며, 가계부채 리스크 관리 차원에서 속도 조절이 핵심 포인트가 될 것이다.

한국은행의 예상 정책 시나리오

  1. 시나리오 A — 미국과 비슷한 시점에 동반 인하 → 경기 부양 효과 크지만 부동산 과열 리스크 존재
  2. 시나리오 B — 미국보다 늦게 인하 → 금융 안정 중시, 가계부채 증가 억제
  3. 시나리오 C — 소폭·점진적 인하 → 시장 충격 없이 안정적 조정

대부분의 경제 전문가들은 시나리오 C를 가장 가능성 높은 흐름으로 보고 있다.


② 한국 정부의 재정·경제 정책 대응

미국 금리 인하는 한국 정부에게도 여러 정책적 여지를 제공한다. 한국 정부는 다음 세 가지 축으로 대응할 가능성이 크다:

  • 경제활성화 정책 (수출지원·규제완화)
  • 부동산 시장 관리 (과열 방지 대책)
  • 청년·가계부채 완화 정책 강화

1) 수출 활성화 전략

미국 금리 인하는 글로벌 투자 회복으로 이어지므로 한국 정부는 수출 회복을 위해 다음 정책들을 강화할 가능성이 높다.

  • 수출금융 지원 확대
  • 해외 인프라·신산업 프로젝트 지원
  • 반도체·AI·배터리 산업 세제 지원

2) 부동산 시장 관리

금리가 낮아지면 자산시장, 특히 부동산 시장이 과열되기 쉽기 때문에 정부는 투기 억제 정책을 강화할 것으로 보인다.

  • DSR(총부채원리금상환비율) 유지 또는 강화
  • 갭투자 규제 유지
  • 실수요 중심 정책 강화

이는 부동산 시장의 과열을 막고 금융 건전성을 확보하기 위함이다.


Ⅻ. 한국 기업의 대응 전략 — 금리 인하 시대의 비즈니스 전략

한국 기업은 미국 금리 인하 국면에서 여러 기회를 맞이한다. 금리가 낮아지면 투자 비용이 줄고, 글로벌 수요가 회복되기 때문이다. 다만 산업별 전략은 매우 다르게 구성될 필요가 있다. 이 장에서는 주요 산업별로 기업들이 취할 수 있는 전략을 심층 분석한다.


① 반도체 기업 전략

반도체는 미국 금리 인하의 영향을 가장 빠르게 받는 산업이다.

  • HBM·AI 서버용 메모리 투자 확대
  • 설비투자(CapEx) 재개
  • 제품 ASP(판매단가) 회복 기대

AI 시장의 확장이 지속되는 가운데 금리 인하는 투자 환경을 개선한다. 삼성전자·SK하이닉스 등 한국 반도체 기업은 생산능력 확대, 제품 고도화, 고객사 계약 확대에 나설 가능성이 크다.


② 자동차·배터리 기업 전략

미국 소비 회복은 자동차 수요 증가와 직접적으로 연결된다. 여기에 IRA 정책으로 한국 배터리 기업들의 북미 시장 확대가 기대된다.

  • 북미 생산라인 강화
  • 신차 모델 확대
  • 배터리 가격 경쟁력 확보

금리 인하 → 소비 회복 → 자동차·배터리 수요 증가, 이 공식이 다시 작동하기 시작한다.


③ 2차전지 기업 전략

IRA 정책에 힘입어 ESS, 전기차 배터리 수요 모두 증가하고 있다. 금리 인하는 ESS 설치 프로젝트, 친환경 인프라 투자 회복에 긍정적인 영향을 미친다.

  • 고밀도 배터리 투자 강화
  • 글로벌 합작플랜트 확대
  • ESS용 배터리 가격 안정화

④ 인터넷·플랫폼 기업 전략

금리 인하로 할인율이 낮아지면 성장주의 매력도가 상승한다. 특히 플랫폼 기업들은 미래 수익에 대한 기대치가 재평가되며 기업 가치 상승이 가능하다.

  • 신규 사업 투자 확대
  • 광고·커머스 수요 회복
  • 콘텐츠·구독 서비스 성장

금리 인하는 “성장주가 숨을 쉬기 시작하는 시점”을 의미한다.


ⅩⅢ. 개인 투자자 전략 — 주식·채권·부동산·대출 대응법

미국 금리 인하는 개인에게도 매우 중요한 의미를 가진다. 투자·대출·자산 배분 등 실생활의 모든 경제활동과 연결되기 때문이다. 여기서는 개인 투자자 관점에서 ‘금리 인하 시대’에 어떻게 대응해야 할지를 정리한다.


① 주식 투자 전략 — 성장주·수출주 중심 포트폴리오

1) 금리 인하 수혜 업종

  • 반도체 — AI 투자 확대
  • 2차전지·전기차 — 수요 회복
  • 인터넷·IT 서비스 — 할인율 하락
  • 경기민감주 — 글로벌 경기 회복

2) 포트폴리오 전략

금리 인하 국면에서는 “성장 + 경기민감 + 수출주”가 가장 유리하다.

  • 50% — 반도체·AI·빅테크 관련주
  • 30% — 자동차·배터리·기계 등 수출주
  • 20% — 경기 회복 수혜주

② 채권 투자 전략 — 국채·회사채 모두 기회

금리 인하가 본격화되면 채권 가격은 상승한다. 즉, 지금은 “채권 투자 적기”라는 뜻이다.

  • 국채 ETF — 안전하면서도 수익률 확보
  • A등급 회사채 — 스프레드 축소 기대
  • 장기채 중심 포트폴리오

금리 인하기에는 단기채보다 장기채가 더 큰 수익을 준다는 점도 중요하다.


③ 부동산 전략 — 하락 종료 국면에서의 선택

부동산 시장은 금리 인하의 영향을 가장 빠르게 받는 대표적인 자산시장이다.

긍정적 요인

  • 대출금리 하락 → 수요 증가
  • 전세 수요 안정
  • 거래량 회복

주의해야 할 요인

  • 단기 과열 위험
  • 역전세 리스크 잔존
  • 중산층 부채 부담 지속

결론적으로 부동산은 “금리 인하 초기에는 기회, 후반에는 과열 위험”이 나타나므로 타이밍 조절이 매우 중요하다.


④ 대출 전략 — 고정금리 → 변동금리 전환 고려

대출자 입장에서 금리 인하기는 크게 두 가지 전략이 존재한다.

  • 기존 대출자의 경우 — 변동금리 비중 확대
  • 신규 대출자 — 중장기 금리 하락을 활용

특히 대출 금리가 높은 2023~2024년에 대출을 받은 사람들은 금리 인하 국면에서 상당한 부담 완화가 가능하다.


ⅩⅣ. 산업별 심층 해설 — 한국 기업이 얻는 구조적 기회

금리 인하는 단순한 경기 부양의 신호가 아니라 산업별로 구조적 변화를 만들어낸다. 이 장에서는 한국이 강점을 가진 산업들이 금리 인하 시대에 어떤 기회를 얻는지 분석한다.


① AI·반도체 산업

AI 시장이 폭발적으로 성장하는 가운데 금리 인하는 Tech 기업들의 투자 확대를 촉진한다. HBM, DDR5, 고성능 서버 메모리, 파운드리 산업 모두 강력한 수혜가 예상된다.


② 자동차·모빌리티 산업

미국·유럽 소비 회복으로 자동차 판매량이 증가한다. 특히 한국 완성차 기업은 가격경쟁력·품질·IRA 수혜라는 세 가지 장점을 가진다.


③ 에너지·2차전지 산업

전기차·ESS·신재생에너지 등 친환경 인프라 투자는 금리 인하 시점에 항상 다시 살아난다. 한국 배터리 기업에게는 장기적 기회가 될 가능성이 높다.


④ 바이오·헬스케어 산업

금리 인하는 연구개발 투자 비용을 낮춰 임상시험·신약개발 활동을 촉진할 수 있다. 중장기적으로 실적이 터지는 구조를 가진 산업이다.


⑤ 건설·부동산 산업

건설업은 금리와 직접적으로 연결된다. 금리 인하 → 주택 거래량 증가 → 분양 증가 → 건설 수주 증가 라는 공식이 다시 작동할 가능성이 크다.

다만 자금조달 부담이 큰 중소형 건설사는 유동성 리스크 관리가 여전히 중요하다.

ⅩⅤ. 미국 금리 인하 이후의 장기 전망 — 세계 경제의 새로운 사이클

미국의 금리 인하는 단기 경기부양 효과를 넘어, 장기적으로는 새로운 경제 사이클의 시작을 의미한다. 금리 인하의 속도, 폭, 글로벌 수요 회복, 지정학 리스크 등 다양한 요소가 복합적으로 작용하여 2025~2030년 세계 경제의 방향성을 결정하게 된다.

이 장에서는 금리 인하 이후 전개될 수 있는 장기 시나리오를 세 가지로 정리한다.


① 시나리오 A — “연착륙 성공” (확률 50% 이상)

이 시나리오는 시장이 가장 기대하는 그림이다. 미국 경제가 과열도 침체도 아닌 적정 수준의 성장을 지속하는 형태다.

  • 물가 안정 → 2%대 근접
  • 고용시장 완만한 조정
  • 성장률 1.5~2% 유지
  • 기술·AI 투자 확대
  • 부동산·금융시장 안정

이 경우 세계 경제는 안정적인 회복 국면에 진입하며, 한국은 수출·투자·고용의 선순환 구조가 강화된다.


② 시나리오 B — “기준금리 급인하 + 경기 둔화” (확률 30%)

미국 노동시장 둔화가 빠르게 나타나거나 기업 투자 위축이 심해지면 Fed는 ‘방어적 금리 인하’를 단행할 수 있다. 이 경우 다음 현상이 나타날 수 있다.

  • 단기 경기 침체 위험
  • 고용시장 약세
  • 소비 감소
  • 주식 변동성 확대
  • 부동산 시장 조정 가능성

한국은 환율 안정이라는 긍정적 측면이 있지만, 수출·고용·기업 실적은 부정적 영향을 받을 수 있다.


③ 시나리오 C — “인플레이션 재확산” (확률 20% 미만)

예상치 못한 공급망 충격, 원자재 가격 급등, 지정학 리스크 등으로 인플레이션이 다시 상승하는 경우다.

  • Fed 금리 인하 중단 or 재인상 가능성
  • 금융시장 변동성 확대
  • 환율 급등 가능성
  • 기업 비용 부담 증가

한국 경제는 가격 상승·수출 둔화·가계부채 부담 증가라는 3중고가 발생할 수 있다.


ⅩⅥ. 한국 경제 종합 결론 — 미국 금리 인하가 바꾸는 미래

한국 경제는 다음과 같은 구조에서 미국 금리 인하의 영향을 받는다.

  • 환율 안정 → 수입물가 안정 → 물가 안정
  • 부채 부담 완화 → 소비·투자 회복
  • 수출 회복 → 기업 실적 개선
  • 자산시장 안정 → 소비심리 개선

2025년 이후 한국 경제의 핵심 키워드는 다음 네 가지로 요약된다.

  1. 수출 회복 — 글로벌 투자 확대
  2. 기술·AI 경쟁력 — 한국의 미래 성장 기반
  3. 자산 시장 안정
  4. 가계부채 구조조정

즉, 한국 경제는 금리 인하기에 단순한 반등이 아니라 구조적 회복과 체질 개선의 기회를 맞이하게 된다.


ⅩⅦ. 투자자·기업·정부를 위한 최종 전략 요약

① 개인 투자자 전략 요약

  • 주식: 반도체·AI·배터리·인터넷 성장주 중심
  • 채권: 장기 국채·회사채 ETF 비중 확대
  • 부동산: 금리 인하 초기의 기회 활용
  • 대출: 변동금리 전환 고려

② 기업 전략 요약

  • 투자 확대 — 설비·R&D 중심
  • 미국·글로벌 시장 확대
  • AI·자동화로 경쟁력 강화
  • 유동성 위험관리 강화

③ 정부·정책 전략 요약

  • 수출·제조업 지원 정책 강화
  • 특화산업 집중육성(반도체·AI·배터리)
  • 부동산 시장 과열 관리
  • 가계부채 완화 정책 확대

ⅩⅧ. 최종 결론 — 2025~2030년 경제의 핵심은 ‘금리’다

미국의 금리 인하는 세계 경제의 재시작을 의미하며, 한국 경제에는 매우 중요한 기회 요인이 된다.

금리는 단순한 숫자가 아니라 기업 이익 → 소비 → 투자 → 수출 → 환율 → 물가 모든 경제 흐름을 결정하는 절대 변수가 된다.

2025년 이후 우리는 고금리 시대가 끝나고 새로운 성장 사이클의 초입에 들어서게 될 가능성이 크다.

“금리를 읽는 자가 경제를 지배한다.”
2025년 12월 8일 — 글로벌과 한국 경제의 주요 흐름 정리

pexels cottonbro 3944377 scaled

들어가며

2025년 연말에 접어든 현재, 세계 경제는 여러 모멘텀이 교차하며 불확실성과 희망이 동시에 존재하고 있습니다.
기술 변화, 지정학적 리스크, 금리 및 통화정책의 향방, 소비 및 투자 심리의 변화 — 이 모든 요소들이 복합적으로 얽히며 2026년의 경제 지형을 가늠하게 만듭니다.
한국 경제 또한 대외 요인과 내부 구조적 과제 사이에서 변곡점을 맞고 있습니다. 이번 글에서는 최근 발표된 주요 보고서, 통계, 언론 보도들을 바탕으로 현재의 경제 환경을 다층적으로 살펴보겠습니다.


세계 경제: 완만한 회복 속 숨은 리스크

◼ OECD의 낙관적 진단과 그 배경

국제기구인 OECD가 발표한 최신 보고서에 따르면, 2025년 글로벌 경제는 당초 예상보다 다소 견조하게 버텨 왔습니다. OECD
이는 여러 국가에서 소비와 투자가 회복세를 보이고 있고, 지정학적 긴장이 오히려 일부에서는 정책적 대응을 촉진하는 계기가 됐기 때문으로 분석됩니다. OECD

하지만 보고서는 동시에 “근저에 남아 있는 구조적 취약성”을 경고합니다. 특히 높은 국가 부채 수준, 인플레이션의 불확실성, 무역 긴장, 지정학 리스크가 향후 성장을 제약할 수 있다는 지적입니다. OECD

요컨대, ‘겉보기 안정’ 뒤에 감춰진 복합 리스크가 향후 경제 흐름의 불확실성을 높이고 있다는 것입니다.

◼ 금융 시스템과 무역: 글로벌 불균형의 경고음

최근 UNCTAD(유엔무역개발회의)의 분석은 “금융 시스템이 무역을 위험에 빠뜨릴 수 있다”고 경고했습니다. UN Trade and Development (UNCTAD)

즉, 단순히 재화나 서비스의 교환뿐 아니라, 금융 흐름(자본 이동, 환율 변동, 투자자 심리 등)이 무역과 실물경제의 안정성을 흔들 수 있다는 것입니다. 특히 개발도상국이 그 타격을 가장 크게 받을 수 있다고 UNCTAD는 지적합니다. UN Trade and Development (UNCTAD)

이는 곧, 향후 신흥국 중심의 글로벌 리스크 확산 가능성과 — 글로벌 금융시장과 실물경제 간의 연계성이 더욱 중요해지는 시기가 도래했다는 의미이기도 합니다.


한국 경제 현실: 소비, 기업 심리, 환율, 그리고 불확실성

◼ KDI “소비 중심 회복세 유지”, 그러나 건설·투자는 부진 지속

국내 연구기관인 KDI는 최근 발표에서 “서비스업 생산 및 소매판매액 등 소비 관련 지표들이 완만한 회복세를 유지 중”이라고 밝혔습니다. 다음 뉴스
이는 내수가 버티고 있음을 보여주는 긍정신호입니다. 다만 동시에 건설업의 장기 부진이 지속되고 있고, 미국의 고율 관세 조치 등 대외 통상환경의 불확실성도 여전하다는 점을 강조했습니다. 다음 뉴스

즉, 소비가 경기를 떠받치고 있으나, 투자 — 특히 건설과 같은 대형 투자는 위축되어 있는 구조입니다. 이런 흐름은 경기 회복의 ‘두꺼움’을 약하게 만든다는 지적이 나옵니다.

◼ 환율 하락과 기업 심리 위축 — “내년 계획”도 못 세운 대기업 59%

환율 하락, 그리고 한국 경제에 대한 불확실한 전망은 기업들의 투자 및 경영 계획 수립을 어렵게 만들고 있습니다. 최근 조사에서 국내 대기업의 59%가 “내년 계획을 아직 세우지 못했다”고 응답했습니다. 서울경제

이는 단순한 보수적 경영의 결과만은 아닙니다. 불투명한 글로벌 무역 환경, 수출 경쟁력 약화, 그리고 환율 변동성이 동시에 기업들의 머뭇거림을 부추기고 있다는 분석입니다. 서울경제+1

향후 만약 환율이 추가로 흔들리거나 세계 경기 둔화가 현실화된다면, 대기업뿐 아니라 중견·중소기업까지 투자와 고용을 동결하거나 축소할 가능성도 배제할 수 없습니다.

◼ 물가와 실질 가격 지표의 역설 — 통계와 체감의 괴리

최근 발표된 물가 통계가 일부 논란을 촉발했습니다. 5년 전과 비교했을 때 물가지수가 약 60% 올랐다는 추정이 나왔지만, 시장에서 실제 체감되는 평균 가격은 5년 전 대비 오히려 떨어졌다는 분석이 등장했습니다. 한국경제

이 차이는 조사 방식의 문제, 그리고 품목 구성(예: 사과 위주 조사 vs. 실제 소비 품목 중심) 등에서 기인한다는 지적입니다. 한국경제

결국, 통계상의 ‘물가 인상’이 반드시 소비자 체감 물가 상승을 의미하지는 않는다는 복잡한 현실이 드러났습니다 — 이는 물가 안정 정책의 명분과 한계를 동시에 보여줍니다.

◼ 대출금리 인상 — 가계와 부동산 시장에도 파장

한편, 최근 금융권에서는 대출금리가 한 달 사이에 0.43%p 올랐고, 은행 가산금리도 상승했다는 보도가 나왔습니다. Nate News

이는 고정금리 대출을 고려하던 가계나, 부동산 투자 혹은 대출 기반 사업을 계획하던 수요자들에게 부담이 커졌다는 뜻입니다. 더불어, 금리 인상은 소비와 투자의 추가 둔화를 유도할 우려가 있습니다.


아시아 및 주요국: 수요 부진, 정책 기조 지속

◼ Bank of Japan(BOJ) 앞에도 난제 — 일본 2025년 3분기 GDP, 연율 기준 −2.3%

일본의 2025년 3분기 GDP가 연율 기준으로 −2.3%로, 기존 추정치인 −1.8%보다 더 큰 폭으로 하락했다고 보도됐습니다. Reuters
주요 원인으로는 자본 지출(CapEx)의 약세와 주택 투자 감소가 꼽혔습니다. 다만 민간 소비는 예상을 소폭 웃돌며 완만한 버팀목 역할을 했습니다. Reuters

이와 같이 일본 경제가 다시 위축된 것은, 아시아 전체 경제 회복의 불확실성을 키운다는 평가입니다. 아울러, BOJ가 12월 통화정책 회의에서 금리 인상 기조를 유지할 것이라는 전망이 나오는 등, 금융 완화 기조가 바뀔 수 있다는 긴장이 고조되고 있습니다. Reuters

◼ 지정학 & 무역갈등 — Emmanuel Macron(프랑스 대통령)의 경고

유럽 측에서도 무역 불균형 문제가 도마에 올랐습니다. 프랑스 대통령 Macron은 중국과의 무역 불균형에 대해 경고하면서, 대응으로 관세 부과 가능성을 언급했습니다. Reuters

이는 단순히 국가 간 무역 긴장이라는 것을 넘어, 글로벌 공급망과 산업 구조 재편이라는 더 큰 흐름의 전조가 될 수 있다는 의미입니다. 유럽과 중국 간의 무역규제 강화가 현실화되면, 수출 중심의 국가들 — 특히 제조업 중심 아시아 국가들이 영향을 받을 가능성이 큽니다.


투자·금융시장과 중장기 트렌드

◼ 글로벌 자산시장과 투자 흐름의 변화

글로벌 시장에서는 기술주 Sell-off, 중국 경기 둔화 우려 등으로 자산시장 변동성이 커지고 있다는 보도가 잇따르고 있습니다. 가디언+1
동시에, 기술 혁신, ESG, 인프라 투자, 탄소 중립 등 중장기 테마에 맞춘 자산배분과 투자가 늘어나고 있다는 분석도 제시됩니다. BlackRock+1

대표적으로, 투자기관들은 2026년을 바라보면서 AI, 친환경, 인프라, 헬스케어 등 ‘메가 트렌드’ 중심의 포트폴리오 재편에 주목하고 있습니다. BlackRock+1

◼ 신흥국과 개발도상국의 취약성 — 글로벌 정책 리스크의 파급

앞서 언급한 대로 UNCTAD는 금융 시스템 변동이 무역을 위협할 수 있다고 경고했습니다. UN Trade and Development (UNCTAD)
이는 단순히 부유한 선진국만의 문제가 아니라, 자본 유출, 환율 급변, 외환 부채, 투자 위축 등에 취약한 개발도상국에 특히 치명적일 수 있다는 의미입니다.

즉, 2026~2027년은 글로벌 금융 흐름과 실물 경제 간의 동조화 및 불안정성이 동시에 부각되는 시기가 될 수 있습니다.


시사점과 전망: 한국경제 — 기회인가, 리스크인가

  1. 소비 회복 + 금리 상승 + 투자 위축
    • 내수 소비가 완만한 회복세를 보이고 있는 것은 긍정적입니다. 하지만 대출금리 상승과 투자 심리 위축은 가계와 기업 모두에게 부담입니다.
    • 만약 금리가 더 오르거나 환율 변동이 커진다면, 소비-투자-대출 간 악순환이 반복될 가능성이 있습니다.
  2. 대외 리스크 — 글로벌 금융 · 무역 불안정
    • 일본 경제 위축, 유럽과 중국 간 무역 긴장, 글로벌 금융시장 변동성 확대 등은 한국의 수출, 무역, 투자에 직결되는 위협입니다.
    • 특히 수출 중심 산업구조를 가진 한국은 환율과 무역 조건 변화에 민감하기 때문에, 향후 대응 전략이 중요합니다.
  3. 중장기 투자 방향 전환의 기회
    • 글로벌 금융시장과 정책 트렌드가 ESG·AI·친환경 인프라·헬스케어 등으로 이동하는 만큼, 관련 산업과 기술 분야에 대한 투자는 유효할 수 있습니다.
    • 다만, 단기적 변동성과 불확실성을 감수해야 하므로, 리스크 관리와 분산투자는 필수입니다.
  4. 통계와 체감의 괴리 — 정책의 딜레마
    • 물가 상승률이나 경기 지표가 안정적이라는 통계는 나오지만, 소비자 체감은 다르다는 조사도 있습니다. 이는 정책당국이 인플레이션, 금리, 환율, 투자 유인 등을 조율하는 데 있어 어려움을 가중시킵니다.
    • 앞으로 정책의 효과와 부작용을 면밀히 점검하는 것이 중요합니다.

블로그 글을 마치며

2025년 12월 — 지금은 단순한 ‘한 해의 마감’이 아니라, 다가올 2026년을 준비하는 중요한 기점입니다. 글로벌 경제는 안정과 불안 사이, 회복과 위기 사이에서 줄타기를 하고 있고, 한국 경제는 그 한가운데에 놓여 있습니다.

독자 여러분이든, 기업이든, 정책 결정자든, 지금은 ‘변화에 대비하고 선택을 준비할 시간’입니다.
소비, 투자, 금융, 무역, 정책 — 어느 하나 소홀히 할 수 없습니다.

암호화폐 리플 관련하여 정보와 전망에 대한 정리

pexels worldspectrum 844124 scaled

면책 고지: 암호자산은 변동성이 매우 큽니다. 본 글은 정보 제공 목적이며 투자 자문이 아닙니다. 실제 투자 결정과 책임은 독자에게 있습니다. (규제/가격/상품 출시에 관한 언급은 각 출처의 보도 시점에 한해 유효합니다.)


1) 2025년 핵심 이슈 총괄: “소송 종결 → 인프라 확장 → 제도권 접근”

  • SEC v. Ripple 종결의 큰 그림(2025)
    2020년 12월 시작된 미 SEC-리플 소송은 2025년 들어 항소 취하 및 합의금 축소로 사실상 마무리 수순을 밟았습니다. 2025‑03‑19에 SEC가 항소를 철회했고(맥더모트 법무법인 분석), 2025‑05‑08에는 최종 합의금 5,000만 달러로 조정하는 공동 제출이 있었으며, 2025‑08‑07 전후로 상호 항소 취하가 공식화되었다는 보도들이 이어졌습니다. 판결의 골자는 2023‑07 판결을 유지—기관투자자 대상 일부 판매는 증권성, 거래소의 프로그램매틱(소매) 판매는 비증권—하며 규제 불확실성이 완화됐다는 평가입니다. [mwe.com], [ccn.com], [capital.com]
  • 가격·시장 반응
    SEC 항소 철회(3월) 후 XRP가 단기 8~10% 상승, 5월 합의 소식과 함께 연중 최고치 재도전이 있었다는 보도와, 10월 이후 조정 국면(11~12월 ETF/거시 변수와 혼재)도 확인됩니다. 11월 중순~말 기준 2달러대에서 등락하며, 일부 매체는 12월까지 $2.70~$3.15 범위 재도달 가능성을 제시합니다(기술적 관점). 다만 파생·유동성 변화에 따라 $1.25 하방 리스크를 거론하는 분석도 병존합니다. [markets.fi…ontent.com], [blockchain.news], [financemagnates.com]
  • 인프라·상품: EVM 사이드체인 / AMM / 스테이블코인(RLUSD) / ETF
    1. **XRPL EVM 사이드체인 메인넷(2025‑06‑30)**으로 이더리움 호환 스마트컨트랙트가 XRPL 생태계에 접목—다중체인 디앱 유입 경로가 열렸습니다. [ripple.com], [theblock.co]
    2. **XRPL AMM(XLS‑30)**은 2024‑03‑22 메인넷 활성 이후 2025‑01‑30에 **RLUSD용 AMMClawback 기능(XLS‑73d)**로 준수·컴플라이언스 요구와 유동성 제공을 절충. [xrpl.org], [coinspeaker.com]
    3. RLUSD(USD 연동 스테이블코인)는 2024‑12 출시 이후 2025‑11 시총 10억 달러 돌파—기업결제/트레저리 쓰임새를 확대하며 일부 거래소/지불 네트워크로 유통 확장. 일본에서는 SBI와 2026‑Q1 유통 MOU. [coincentral.com], [ripple.com]
    4. XRP ETF 관련으론 11월 프랭클린·그레이스케일 등 상장·개시 보도가 등장(미국 내 승인·상장 절차의 세부는 보도 시점별 편차가 있어 보수적 확인 필요). [cryptonews.com], [fool.com]

2) 규제·법무: “토레스 판결의 의미와 2025년 합의·절차의 실상”

  • 핵심 법리(2023‑07 요약 판결) → 2025년 절차 종결 흐름
    토레스 판사는 2023‑07에 소매(거래소) 판매는 증권 아님, 기관 직접판매는 증권으로 판시. 2024‑08 125M 벌금 판시 이후 2025‑03 SEC 항소 철회와 2025‑05 50M 최종 합의안 제출—여름(6~8월) 사이 법원의 절차적 조정·지시가 있었다는 보도도 확인됩니다(일부 단계에선 법원이 ‘표시적(indicative) 판단’ 및 인용 거부를 통해 당사자에 추가 절차를 요구). 결과적으로 양측 항소 취하로 사건이 사실상 종결 국면으로 이행. [mwe.com], [coinedition.com]
  • 투자자 관점에서의 ‘법적 확실성’ 재평가
    소매 유통(프로그램매틱 판매) 영역에서 XRP 비증권 판단이 유지되며 거래소·리테일 접근성 개선의 논리적 근거가 강화. 다만 기관 직접판매에 대한 영구적 금지/준수 조건은 지속 관찰 필요—기관 자금조달 방식(예: 사모·유틸리티 구조조정)엔 컴플라이언스 비용이 남습니다. [capital.com], [ccn.com]
  • 규제 파급효과 및 비교 사례
    같은 관할 내 Terraform Labs 사건(락오프 판결)과 상반된 맥락에서 SEC의 집행 전략 수정 가능성을 거론—2025‑03 SEC가 리플 항소 철회를 발표하며 크립토 태스크포스·지침 개편 시그널도 언급됩니다(정책 스탠스 변화의 가능성). [mwe.com]

3) 기술·네트워크: XRPL의 2024~2025 ‘네이티브 DeFi’와 멀티체인화

  • AMM(XLS‑30)과 연계 DEX 구조
    XRPL은 탄생부터 CLOB DEX를 내장했으며 2024‑03 네이티브 AMM을 도입, 연속 경매 메커니즘/단일자산 유동성 공급 등 XRPL 특유의 설계를 채택. 2025‑01에는 RLUSD의 준법(Clawback)과 AMM의 공존을 위한 XLS‑73d가 91% 합의로 활성화—스테이블코인 유동성 풀의 제도적 안전장치 확보. [xrpl.org], [coinspeaker.com]
  • EVM 사이드체인 메인넷(2025‑06‑30)
    Axelar 브리지 연동으로 80+ 체인 상호운용, **XRP(가스)**로 Solidity 디앱 구현이 가능해져 대출·토큰화·결제 등 범용 디앱들이 XRPL 생태계와 연결. 이는 **개발자 유입(테스트넷 87+ 외부 빌더)**과 디앱 포트(DeFi·NFT) 촉진의 기반. [ripple.com], [theblock.co]
  • Hooks(경량 스마트로직)와 네트워크 기능 진화
    Hooks는 계정 수준 WASM 로직으로 사전/사후 트랜잭션 조건부 처리를 가능케 하는 제안—EVM과 별도의 저비용·고속 특성을 유지하며 규칙 기반 자동화에 강점. 본격 메인넷 채택 여부·타임라인은 생태계 컨센서스에 좌우되나, 2025년 개발 문서·테스트넷 도구는 이미 접근 가능. [hooks.xrpl.org], [bitmorpho.com]

4) RLUSD(리플 USD 스테이블코인): 결제·트레저리의 ‘디지털 현금’

  • 출시·성장
    2024‑12 출시된 RLUSD는 2025년 시총 10억 달러를 넘겨 상위권 USD 스테이블코인 대열에 합류(이더리움 80%/XRPL 20% 분포, 월별 거래·보유 지표 성장). 크라켄·비트스탬프·불리시·바이빗 등 상장 확대와 기업결제(Ripple Payments) 통합으로 기관·리테일 모두 접근성 강화. [coincentral.com], [ripple.com]
  • 기업 결제·트레저리 사례
    Ripple Payments에 RLUSD를 기본 결제 레일로 통합(2025‑04), 일부 크로스보더 업체(BKK Forex, iSend) 트레저리 최적화 적용—결제 속도·비용 개선과 실사용 볼륨 확대에 기여. [ripple.com]
  • 일본 유통(2026‑Q1 예상)과 SBI 협력
    2025‑08 SBI VC Trade와의 일본 유통 MOU—일본의 명확한 스테이블코인 규정과 SBI의 결제/송금 채널을 통해 RLUSD 상용화를 가속할 계획. 2025‑11~12 보도들도 일본 내 확장 의지를 뒷받침. [ripple.com], [aol.com]
  • XRP와의 상호작용
    RLUSD가 XRP 수요를 직접 대체할 가능성(스테이블코인의 비변동성 매력)과, 반대로 RLUSD 기반 결제·토큰화가 XRPL 활동을 증가시켜 간접적으로 XRP 유동성/소각(수수료) 기여를 하는 양면성이 공존—분석가 견해가 엇갈립니다. [247wallst.com], [coinmarketcap.com]

5) 결제 네트워크·ODL(온디맨드 유동성): 실제 송금과 B2B 크로스보더

  • ODL의 구조와 장점
    노스트로/보스트로 예치를 없애고 XRP를 브리지 자산으로 실시간 환전·결제를 수행—수초 내 결제·저비용으로 몰입자본을 줄입니다. 2025년 컨설팅·거래소 교육 자료에서도 기관 도입 가이드가 확대. [okx.com]
  • 지역 확장(동남아·중동 등)
    2025‑09 동남아 송금 회랑 확장 발표—필리핀·태국·베트남·말레이시아 ↔ 일본·싱가포르·중동 등 고용량 루트에서 파트너사들과 ODL 파일럿/상용화. 월드뱅크 기준 동남아 $130B+ 유입(2024) 맥락에서 비용개선 여지 큼.
    또한 트랜글로·SBI remit 등 아시아계 파트너 활용 보도와 아프리카·라틴 회랑의 실험·도입 사례가 2025년 분석 기사에 다수 반영됩니다. [economywatch.com] [ainvest.com]

6) ETF·기관 접근: “스팟 ETF와 커스터디, 유동성 파이프”

  • XRP ETF 진행 상황(2025‑11 보도 기준)
    11월 그레이스케일(GXRP), 프랭클린(XRPZ) 상장 개시 보도, 비트와이즈 런칭 언급 등—기관자금의 규제된 접근 통로 역할을 기대. 다만 ETF 초기 흐름은 ‘소식 매수·출시 후 조정’ 패턴과 현·선물 간 유동성 이동 변수에 주의.
    장기적으로 허용국가/거래소·세제·커스터디에 따라 유입 총량·체류 기간이 달라질 전망—모틀리풀·애널리틱스 인사이트 등은 중장기 가격함수로 ETF 활성화를 가정하나 과대추정 경계가 필요. [cryptonews.com] [fool.com], [analyticsinsight.net]
  • 커스터디·프라임 브로커리지
    2025‑04 **Hidden Road 인수(약 $1.25B)**로 멀티자산 프라임 브로커 역량을 내제화—결제·클리어링에 XRPL 접목, 트래디파이–크립토 교차 마진·결제를 RLUSD로 매끄럽게 하는 비전이 제시됩니다. 일본 SBI가 해당 인수의 전략적 의미를 강조. [thecryptobasic.com]

7) 가격·온체인: 2025년 후반 $2대 박스와 상하단 시나리오

  • 테크니컬·온체인 요약(11월 중순~말)
    다수 차트 분석은 $2.70~$3.15 재도달(4~6주) 가능성과 $2.07~$1.25 하방 버퍼를 동시 제시—RSI 중립·밴드 하단 근접·MACD 수렴 등 재반등 여지와 추가 조정 리스크 병존.
    일부 보도는 **거래소 순유출 급증(10월)**을 거론—고래 콜드스토리지 이체로 공급쇼크 가능성을 시사하지만, ETF·거시 불확실성 국면에서는 유동성 위축이 우세할 수 있습니다. [blockchain.news], [financemagnates.com] [cointelegraph.com]
  • 펀더멘털 드라이버
    (상방) 소송 불확실성 해소, ETF 승인·유입, RLUSD/결제 채널 실사용 증가, EVM/AMM로 생태계 확장. (하방) 거시긴축/달러강세, 리스크오프 회피 흐름, 고래 매도/衝突 이벤트. [fool.com], [cryptonews.com]

8) CBDC·공공 인프라: “Ripple의 프라이빗 레저와 국가 프로젝트”

  • 주요 국가 파일럿
    부탄·팔라우·몬테네그로·조지아·콜롬비아·홍콩 등 복수 국가가 Ripple CBDC 플랫폼 또는 프라이빗 XRPL을 활용한 CBDC/국가 스테이블코인 파일럿을 진행·발표—부탄은 2026년까지 단계적 로드맵, 조지아는 디지털 라리 기술 파트너로 Ripple 선정(2023).
    팔라우는 정부지원 스테이블코인(Phase 1) 케이스 스터디가 공개되어 소규모 경제권에서의 적용성을 보여줍니다. [bestofbhutan.com], [cryptopotato.com] [futurumgroup.com]
  • XRP와 CBDC의 관계
    다수 파일럿은 공개 XRPL과 분리된 ‘허가형(프라이빗)’ 레이어에서 운영되며, 직접적 XRP 수요 창출과는 구분됩니다. 다만 국경간 CBDC 상호운용 시나리오에서 XRP를 중립 브리지 자산으로 활용하는 장기 비전이 논의됩니다. [binance.com]

9) 일본·아시아 허브: SBI와의 확장, RLUSD의 첫 대형 테스트베드

  • SBI와 RLUSD 배포 계획(일본, 2026‑Q1 목표)
    2025‑08 발표된 RLUSD 일본 유통 MOU는 명확한 규제/금융 인프라를 갖춘 일본을 스테이블·결제 허브로 삼으려는 전략. SBI는 리플 지분 보유 및 송금망을 통해 아시아 전역으로 결제 루트를 확장하는 데 핵심 파트너입니다. [ripple.com], [coinpedia.org]
  • 동남아 송금과 일본 회랑의 결합
    일본–필리핀·베트남·인도네시아 고비용 회랑에서 RLUSD+XRP 기반의 비용·시간 절감이 기대되며, SBI Remit/VC Trade 등 채널을 통한 대량 송금 상용화가 관건입니다. [economywatch.com]

10) 리스크·논쟁 포인트: “낙관·비관 변수 체크리스트”

  • 규제·정책 변동성
    2025년 보도에는 SEC 스탠스 변화 시그널과 소송 종결 낙관론이 공존하나, 다른 토큰/사례 판결에 따라 규제 기조가 재변할 수 있습니다—합의·항소 취하 기사들은 출처·법원 문서 확인을 병행해야 합니다. [mwe.com], [coinedition.com]
  • ETF 과대기대·유동성 함정
    비트코인 ETF 당시와 달리 알트 ETF는 유입 속도·규모가 제한될 수 있고, 초기에 **‘소식 매수·출시 후 차익 실현’**이 빈번합니다—11월 기사에서도 자금 유출입의 엇갈림이 나타납니다. [cryptonews.com]
  • 스테이블코인 경쟁과 RLUSD의 ‘상보/잠식’
    USDC·USDT 등 선발 주자가 공공·거래소·디앱에서 강한 네트워크 효과를 보유. RLUSD는 기업결제/컴플라이언스에 강점이나, 소매·디파이에선 추가 파트너 확장·사용성 검증이 관건—일본 상용화가 초기 분수령. [247wallst.com], [ripple.com]
  • 가격·온체인 구조적 변동성
    2025년 $2대 박스권 하에서 상방·하방 시나리오가 비슷한 빈도로 제시—거시금리/달러/유동성이 결정적 변수. 일부 분석은 $1.25까지의 극단 조정 가능성도 열어 둠. [financemagnates.com], [blockchain.news]

11) 투자/콘텐츠 제작자를 위한 실전 체크리스트 (블로그 EEAT/SEO 최적화용)

  1. 사실·날짜·원문 링크 명시: 소송·ETF·네트워크 업그레이드 관련 날짜를 명확하게 기재하고, 주장마다 최소 2개 출처 인용(본 보고서 방식 유지). [mwe.com], [ccn.com]
  2. 용어 정의/구조 도식화: AMM(XLS‑30), EVM 사이드체인, RLUSD, ODL 등을 개념→작동→사례 순으로 정리. [xrpl.org], [ripple.com]
  3. 리스크 병기: 상방 촉매(ETF·CBDC·RLUSD)와 하방 리스크(거시·규제·유동성)를 같은 비중으로 기술. [cryptonews.com], [financemagnates.com]
  4. 지역 포커스(한국/아시아): 일본→동남아 회랑, 국내 거래소·세제 동향(별도 글)과 연결. 일본 RLUSD 유통은 2026‑Q1 예정. [ripple.com], [economywatch.com]
  5. 데이터 시각화: 가격·온체인·거래소 순유출/유입, ETF 자금 흐름을 월별 차트로 업데이트(다음 글에서 Python 시각화 제공 가능). [cointelegraph.com], [cryptonews.com]

12) 12~24개월 전망 시나리오 (2026 말까지)

  • 낙관(Prob. 40%)
    • ETF 다수 상장·유입 안정화, 일본 RLUSD 상용화로 XRPL 거래·유동성 증가.
    • EVM 사이드체인 디앱 유입과 AMM 풀 심화로 온체인 활동 확대—가격대 $3.0~$4.0 박스권 상방 시도. [ripple.com], [ripple.com]
  • 기준(Prob. 35%)
    • ETF 유입 제한적, 거시/정책 변동성 속에 $2.0~$3.0 범위 등락.
    • RLUSD→기업결제는 증가하나 리테일 디파이 전개는 완만. [cryptonews.com], [ripple.com]
  • 비관(Prob. 25%)
    • 거시 리스크/달러강세 재현, 리스크오프 심화—$1.25~$1.75 재하락.
    • 규제·집행 재강화 뉴스(타 토큰 사건)가 알트 전반 프리미엄 축소 유발. [financemagnates.com], [mwe.com]

13) 결론: “소송 리스크 제거 후, 네트워크·결제·제도권의 삼각편대 경쟁”

2025년 리플/XRP는 **법적 불확실성(리스크 프리미엄)**을 대부분 해소하고, EVM 사이드체인–AMM–RLUSD–ODL로 이어지는 결제·디앱 인프라를 강화했습니다. 스팟 ETF로 기관 접근이 열렸고, **일본(SBI)**을 교두보로 스테이블·송금 상용화가 빠르게 전개될 가능성이 큽니다. 다만 스테이블코인 경쟁, 거시/유동성 사이클, 규제 재격변은 상수 리스크입니다. [cryptonews.com], [ripple.com]


참고·출처 (본문 각 문단에서도 인용됨)

🌎 글로벌 경제 & 증권 시장 종합 뉴스 리포트(2025/11/25)

1. 주요 증시 요약

금일 보고에서는 미국 및 한국 증시 흐름을 중심으로 대형주 및 테마별 움직임을 짚고, 동시에 환율·유가·원자재 등 경제 흐름까지 통합하여 데이터를 제시합니다.

1.1 미국 증시

  • S&P 500 : 최근 상승세가 돋보였습니다. 특히 11월 24일에는 기술주 중심의 반등이 나타났으며, 인공지능(AI) 관련 대형주들이 시장 전반의 분위기를 이끌었습니다. Reuters+1
  • Nasdaq Composite : 기술주 주도 시장답게, 이날 가장 높은 상승률을 보였습니다. Nasdaq은 약 +2.69% 상승 기록. Reuters
  • Dow Jones Industrial Average : 상대적으로 기술주 비중이 낮은 만큼 상승폭은 제한적이었으며 약 +0.44% 수준에 마감했습니다. Reuters
  • 테마별로 보면 ‘AI·반도체’ 섹터가 반등 모멘텀을 형성했고, 반면 ‘소비재(필수+선택)’, ‘에너지’ 섹터 등은 보다 혼조세였습니다. 예컨대 S&P 500 내 통신서비스 섹터가 가장 큰 상승폭을 보였다는 보도가 있습니다. Reuters
  • 배경에는 Federal Reserve(미 연준)의 금리 인하 기대 확대가 자리하고 있습니다. 특히 연준 인사가 “12월 금리인하 가능성은 열려 있다”라는 언급을 내놓으면서 시장이 반응했습니다. Reuters+1
  • 기술주 강세에도 불구하고 밸류에이션 부담 및 AI 테마에 대한 과열 경고도 병존하고 있어 리스크 요소도 함께 존재합니다. Reuters+1

1.2 한국 증시

  • KOSPI : 최근 반도체 및 대형 기술주 중심으로 약세 흐름이 나타났으며, 한 주간 낙폭이 3% 이상으로 ‘9개월 내 최대주간 하락’이 언급된 바 있습니다. TradingView+1
  • KOSDAQ : 기술 및 중소형주 중심지로서 외국인과 기관의 매도세 확대가 전해지고 있으며 연계 업종인 반도체·배터리 관련주의 부담이 크다는 평가입니다.
  • 한국 대형주 테마별로 보면, 반도체(Samsung Electronics, SK Hynix) 및 전기차·배터리(LG Energy Solution) 업종이 시장 하락을 주도했습니다. 예컨대 삼성전자 –5.77%, SK Hynix –8.76% 수준 낙폭이 보도된 바 있습니다. TradingView+1
  • 외국인 투자자의 순매도가 두드러졌으며, 특히 반도체주 중심의 이탈이 전반 지수 약세로 연결된 것으로 보입니다. TradingView
  • 정부/금융당국은 장기투자 유인을 위한 인센티브 제도 검토 및 외환시장 안정을 위한 대응을 준비 중이라는 발표가 나왔습니다(아래 뉴스 브리핑 참조). Reuters

1.3 환율 – 주요국가 5개

아래는 오늘 시점 주요 통화페어 및 흐름 요약입니다.

  • 달러지수(DXY) 약 100.15 수준(전일 대비 약간 하락). Reuters
  • USD/JPY(달러/엔) 약 156.95엔 수준으로, 엔화 약세 지속됨. Reuters
  • EUR/USD(유로/달러) 약 1.1523 수준으로, 유로 약보합세. Reuters
  • USD/KRW(달러/원) 원화 약세 흐름이 관찰되고 있으며, 한국시장 증시 약세와 연동되어 외국인 이탈+환율 부담 확대라는 구조. 예컨대 원화 1,475원대 근처 언급됨. TradingView+1
  • 기타 주요국가 통화(파운드·호주달러 등)도 실질적으로 달러 강세 또는 안전통화 선호 흐름에 영향 받고 있음.

참고로, 환율 흐름은 수출주 중심 국가(한국 포함) 및 외국인 자금 유출입에 직접적 영향을 미치므로 공급망·환율리스크 감시가 중요합니다.

1.4 유가

  • Brent Crude 및 WTI Crude 모두 최근 하락 흐름이 확인됐습니다. 예컨대 브렌트 기준 약 $62.56/배럴, WTI 약 $58.06/배럴까지 하락했으며, 이는 러시아-우크라이나 평화 협상 기대 및 달러강세가 복합작용한 결과입니다. Reuters
  • 유가 하락은 에너지업종 및 원자재관련 기업에는 부담이지만, 소비재 기준에서는 비용완화 요소로도 해석될 수 있습니다. 다만 공급망 재편 및 지정학 리스크 변수는 여전히 존재합니다.

1.5 원자재

  • 원자재 전반 흐름은 불확실성이 확대되는 중이며, 특히 기술금속·반도체 관련 소재(메모리·배터리 등) 및 기초소재(구리·리튬 등)에서 공급망 재편 리스크가 부각되고 있습니다.
  • 구체 수치보다는 “수요 지속 여부”, “공급망 병목 여부”, **“환율 및 달러 흐름”**이 원자재 가격에 영향을 미치는 중요한 변수로 부상하고 있습니다.

2. 경제 뉴스 브리핑

아래에는 국내외 주요 기관 발표 및 보도자료 중 오늘 시점 시장에 영향을 미칠 만한 이슈들을 선별하였으며, 각 이슈가 증권시장 및 업종별로 어떤 의미를 갖는지 분석을 겸했습니다.
(출처 : Reuters 등 주요 언론 / 원문과 해석 병기)

2.1 국제 뉴스

이슈 1 : 미국 연준 금리 인하 기대 확대

미국 뉴욕증시는 지난 24일 기술주 중심 반등을 보였습니다. 이는 금리 인하 기대가 커졌기 때문입니다. 구체적으로, 시장은 12월에 25 bp(0.25%) 금리인하 가능성을 약 80% 수준으로 가격에 반영했습니다. Reuters+1
연준의 인사인 John Williams 뉴욕연은장과 Christopher Waller 연준이사 등이 향후 금리 인하 가능성을 언급했으며, 이는 시장의 불안요인 중 하나였던 ‘금리 인하 가능성 없음’ 시나리오를 완화시켰습니다. Reuters+1
분석 & 의의

  • 금리 인하 예상 확대는 대출비용 하락 기대 → 금융비용 감소, 차입여건 개선 측면에서 긍정적입니다.
  • 반면, 경기 둔화 우려와 금리인하 기대 사이에서 시장은 ‘모두 호재’로만 받아들이진 않습니다. 기술주 밸류에이션 부담에 대한 경계도 여전합니다.
  • 반도체·기술주가 이번 반등에서 중심이었음을 고려하면, FAE로서 “기술 수요 모멘텀 지속가능성”을 재검토할 필요가 있습니다.

이슈 2 : 유가 하락 및 공급망 기대감

최근 원유시장은 러시아-우크라이나 평화협상 기대가 부각되면서 하락했습니다. 예컨대 브렌트유는 약 한 달 내 최저 수준까지 하락했습니다. Reuters
러시아의 원유수출이 재개될 가능성이나 제재 완화 기대가 유가 하락을 이끈 한 요인으로 나타났습니다.
분석 & 의의

  • 유가 하락은 에너지기업 실적에 부담으로 작용할 수 있습니다.
  • 반면 소비재 비용(특히 물류·운송 비용) 측면에서는 완화 요인으로 작용할 수 있어 수요주 중심 기업에는 긍정적으로 작용할 수 있습니다.
  • 한국 기업의 경우 수출 운송비 및 제조원가 변수로서 유가 흐름을 주시할 필요가 있습니다.

2.2 국내 뉴스

이슈 1 : 한국 정부, 장기주식투자 인센티브 검토 및 외환시장 안정 노력

정부는 장기투자자에 대한 인센티브 도입을 검토 중이며, 외환시장의 과도한 불안요인에 대해서도 시장참여자와 협의 중이라 발표했습니다. Reuters+1
재정·금융당국은 특히 수출기업 및 해외투자 확대 기업과의 협의를 통해 외환 리스크 완화에도 나서겠다는 뜻을 밝혔습니다.
분석 & 의의

  • 이 조치는 한국 증시에 대한 투자심리를 개선하려는 의도로 해석됩니다. 특히 외국인 자금 유출 등으로 인한 지수 약세 환경에서 긍정적 신호입니다.
  • 원화 약세 및 외국인 매도세가 지속된 점을 고려하면 “환율 안정 기조 강화”는 수출주·반도체주에 긍정적입니다.
  • 다만 실제 인센티브 도입 시점, 구조(세금혜택, 투자대상 등)가 시장 기대치에 미치지 못하면 기대 대비 실망 리스크도 존재합니다.

이슈 2 : 한국 반도체 / 기술주 중심 외국인 매도 확대

한국 증시에서 반도체·기술주 중심으로 외국인 자금 이탈이 증가했으며, 이 영향으로 KOSPI가 일주일간 3% 이상 하락한 보고가 있습니다. TradingView+1
이탈 배경으로는 글로벌 기술주 밸류에이션 재조정 및 AI 투자 피로감 등이 거론되고 있습니다.
분석 & 의의

  • 한국은 반도체 수출과 연관성이 높아 글로벌 기술수요 둔화 시 타격이 큽니다.
  • 외국인 자금 이탈은 지수 약세 → 기업자금 조달 환경 악화 → 투자지연 악순환을 유발할 수 있어 모니터링 필요합니다.
  • 반면 정부의 장기투자 인센티브 발표 등이 분위기 반전 계기가 될 수 있어 주목됩니다.

3. 투자 전망 및 분석 (약 5,000자 이상)

■ 글로벌 전망: 금리 인하 기대와 경기 둔화 신호의 동시 존재

현재 글로벌 금융시장은 ‘연준의 금리 인하 기대’와 ‘경기 둔화 우려’라는 상반된 요소가 동시에 존재하는 복합 국면입니다.
연준 인사들의 발언 기조는 최근까지 “데이터 기반 접근”을 반복해 왔지만, 시장은 이미 2025년 12월 기준금리 인하 가능성을 70~80% 수준으로 반영하고 있습니다.

● 금리 인하가 시장에 주는 의미

  1. 유동성 증가 기대 → 주식시장에는 호재
    • 기술주, 성장주 중심으로 밸류에이션 확장이 가능하며, 최근 나스닥 반등의 주요 요인도 여기에 있습니다.
  2. 경기 둔화 리스크는 여전히 유효
    • 미국의 고용지표 둔화, 소비 둔화 조짐 등은 아직 “연착륙 확정”으로 보기 어렵습니다.
    • AI·반도체 등 기술 산업의 투자 강도가 유지될지, 혹은 고점 대비 조정이 발생할지 주목해야 합니다.
  3. 달러 강세는 신흥국 통화와 증시에 부담
    • 원화 약세가 지속될 가능성이 있어 한국 증시에는 단기적으로 불리합니다.

종합하면, **“단기 반등 속 중기 불확실성”**이라는 구조가 글로벌 주식시장의 전체적 흐름입니다.


■ 한국 시장 전망: 외국인 수급 회복이 핵심 변수

한국 증시는 최근 반도체 대형주 중심의 외국인 매도세가 가장 큰 부담이었습니다.
삼성전자·SK하이닉스의 조정폭은 글로벌 AI 밸류체인 가격 재조정 이슈와 맞물려 나타난 현상입니다.

● 핵심 체크포인트 4가지

  1. 원·달러 환율
    • 1,470원~1,500원 박스권에서 움직인다면 외국인 매수세 회복은 제한될 가능성이 큽니다.
  2. 미국 반도체 업황 여부
    • 메모리(DRAM·NAND) 가격 방향성
    • AI 서버(특히 HBM) 공급난 지속 여부
    • 미국 내 빅테크 기업의 Capex 계획 변화
  3. 정부 정책 효과
    • 장기투자 인센티브 도입 여부
    • 외환시장 안정 조치의 실효성
  4. 중국 경기 회복 여부
    • 한국 수출주(반도체, 화학, 자동차)의 수요 회복과 직결됩니다.

한국 시장은 중기적으로 반등 여력이 존재하나, 단기적으로는 글로벌 기술주 밸류에이션 조정 리스크가 남아있다고 판단됩니다.


■ 업종별 전망

● 1) 반도체

  • 미국 AI 인프라 투자 확대 → HBM·DDR5 수요 지속
  • 중국 IT 제조 회복 미완 → 스마트폰·PC 수요는 제한적
  • 밸류에이션 부담이 커져 당분간 변동성 확대 구간 예상

중기적으로는 여전히 가장 강한 업종이며, 과매도 구간 접근 시 매수 기회가 열릴 수 있습니다.

● 2) 2차전지 & 전기차

  • 유럽·중국 경기 둔화 영향으로 단기 반등 여력 제한
  • 배터리 원재료 가격 안정은 긍정적
  • IRA 정책 재편 가능성 등 미국 정책 리스크는 계속 존재

이익 체력이 상대적으로 약해 대형 조정 후 바닥권에서의 반등 모멘텀을 기다릴 필요가 있습니다.

● 3) 에너지

  • 유가 하락 → 실적 둔화
  • 중동·러시아 변수에 따라 단기 회복 가능성은 있으나 구조적 상승 압력은 낮음
  • 정유·화학 업종은 스프레드 개선 여부가 핵심

● 4) 금융

  • 금리 인하 시 은행 업종은 마진 축소 우려
  • 반면 부동산 시장 활성화 기대는 일부 반영 가능
  • 단기적으로는 중립적이며 배당 매력으로 하단은 견고할 전망

■ 수급 전망

외국인 자금의 방향성이 한국 증시의 핵심 변수입니다.
현재 외국인은

  • 미국 기술주 상승 → 기술주 중심 투자
  • 원화 약세 → 한국 시장 매도 우위
    패턴을 반복하고 있습니다.

향후 원화 반등 또는 미국 기술주 조정 시 KOSPI 대형주 중심으로 수급 유입 가능성이 커집니다.
그중에서도 삼성전자, SK하이닉스는 수급·업황·기업가치 측면에서 여전히 한국 시장을 대표하는 핵심 종목입니다.


■ 종합 투자 전략

  1. 단기 (1개월)
    • 변동성 높은 국면 → 분할 매수·섹터 로테이션 중심
    • 반도체 과매도 구간 체크
    • 환율 안정 여부가 단기 반등의 열쇠
  2. 중기 (3~6개월)
    • 금리 인하 → 성장주·기술주 중심 시장 재가동
    • 한국 증시는 미국 기술주 흐름의 후행적 반응 가능
    • 중기 박스권 상단 돌파 가능성 존재
  3. 장기 (1년 이상)
    • 글로벌 AI 투자 사이클은 최소 2026년까지 유지
    • 반도체·클라우드·전기차·인터넷 서비스는 구조적 성장 유지
    • 한국 주도 업종은 반도체·배터리

장기 관점에서는 지금과 같은 고변동 구간이 기회가 될 가능성이 크다는 점을 강조합니다.


4. 오늘의 지표 발표 일정 (한국 시간 기준 표 정리)

시간(한국)국가지표명중요도설명
09:00한국소비자심리지수(CSI)중국내 소비 심리 확인
10:30일본실업률중아시아 경기 흐름 확인
22:30미국내구재 주문상미국 제조업 경기 핵심 지표
22:30미국신규 실업수당 청구상경기 둔화 여부를 판단하는 핵심
00:00유럽소비자신뢰지수중유럽 소비 회복 정도

(※ 실제 발표 시간은 국가·기관 사정으로 미세 조정될 수 있음)


5. 오늘의 주요 기업 실적 발표 일정 (한국 시간 기준 표 정리)

시간(한국)국가기업명업종주목 포인트
07:00한국LG화학화학·배터리배터리 소재 수익성·정유 스프레드
17:00유럽SAPIT·클라우드클라우드 매출 성장률
22:00미국NVIDIA반도체AI GPU 수요·데이터센터 매출
22:00미국Costco유통소비 둔화 반영 여부
23:30미국Snowflake데이터 클라우드기업 IT 투자와 연동

✔ 전체 요약

  • 미국은 금리 인하 기대감으로 기술주 중심 반등, 한국은 외국인 매도와 환율 부담으로 단기 약세 국면.
  • 글로벌 경기 둔화 우려는 여전히 유효하나, 중기적으로는 금리 인하와 AI 중심 성장 사이클이 시장을 지지할 가능성이 큼.
  • 한국 시장은 단기 조정이 길수록 중기 반등 여력이 커질 수 있으나, 환율 안정이 핵심 조건.
  • 반도체·AI·클라우드 중심의 장기 투자 전략은 여전히 유효.

이더리움 최신 뉴스 심층 분석 — Fusaka, zkEVM, ETF 흐름과 2025년 말 전망

pexels worldspectrum 844124 scaled

요약

2025년 말의 이더리움 생태계는 대규모 기술 업그레이드(Fusaka), zkEVM(제로지식 기반 EVM 호환 모델)의 상용화 가속, 그리고 ETF 기반의 기관 자금 흐름이 복합적으로 맞물리며 구조적으로 변화하고 있습니다.
가격 변동성은 단기적으로 ETF 유출입과 매크로 환경에 따라 움직이지만, 중장기적으로는 확장성 솔루션(롤업·데이터 가용성 샘플링)의 도입이 실사용 증가를 이끌 가능성이 있습니다.


1. 시장 개요 — 최근 가격과 수급 흐름

최근 몇 주간 ETH는 글로벌 위험자산 약세와 ETF 자금 흐름의 불안정성 속에서 주요 지지선을 반복 테스트하고 있습니다. 기관 투자자들은 단기 리스크를 경계하지만, 블록체인 인프라의 기술적 진전 덕분에 중장기는 긍정적이라는 관측이 많습니다.

포인트 정리

  • ETF 자금 유입·유출이 단기 변동성의 핵심 트리거
  • 온체인 데이터는 장기적으로 ‘사용자 기반이 증가하는 방향’을 가리킴
  • 기관·기업의 재무 전략에서 “ETH 스테이킹 수익 + 장기 포지셔닝” 수요가 늘어나는 중

2. Fusaka 업그레이드 — 기술적 핵심, 일정, 영향 분석

Fusaka는 2025년 12월 초 메인넷 적용이 예정된 업그레이드로, 이더리움의 “데이터 가용성(DA) 성능 강화”와 “노드 동기화 효율화”에 중점을 둡니다.

핵심 기술 요소

1) PeerDAS (Peer Data Availability Sampling)

  • 노드가 전체 블록 데이터를 모두 보관하지 않아도, 일부 샘플링만으로 데이터가 올바르게 존재하는지 검증할 수 있게 만드는 기술
  • → 롤업(Optimistic/ZK Rollup)이 메인넷에 데이터를 올릴 때의 비용을 낮추고, 네트워크 혼잡을 줄이는 효과

2) Verkle 트리 적용 준비

  • 계정·스토리지 구조를 기존 머클패트리클에서 Verkle 구조로 개선
  • → 노드 저장 공간 요구량 감소
  • → 전체 네트워크 동기화 속도 개선

3) 블롭(Blob) 처리 최적화

  • 대용량 데이터(블롭) 처리 효율이 향상되며, L2 거래 비용이 추가로 감소할 전망

운영·비즈니스 영향

  • 노드 운영팀: 클라이언트(Geth, Nethermind) 업데이트 필수 / 모니터링 임계치 재설정 필요
  • RPC·인프라 제공업체: API 지연·로드 감소로 SLA 품질 개선 가능
  • 롤업 사업자(L2): 데이터 게시 비용 절감 → 사용자 가스비 인하 → 확장성 확보

3. zkEVM 로드맵 — 왜 중요한가?

zkEVM은 이더리움 확장성의 핵심 기술 중 하나로, “제로지식 증명”을 사용해 연산을 압축하고 메인넷에서 빠르게 검증합니다.

zkEVM의 의의

  1. EVM 100% 호환성
    기존 스마트컨트랙트를 수정 없이 그대로 사용 가능
  2. 지연시간·가스비 절감
    많은 연산을 오프체인에서 처리하고, 검증은 매우 빠르게 이루어짐
  3. 보안성 유지
    L2가 보안적으로 L1(이더리움)의 안전성을 상속

최근 뉴스 포인트

  • 재단과 개발팀이 Devcon 시즌에 맞춰 “최초 데모 및 상용화 초기 단계”에 대한 일정을 제시
  • zkEVM의 증명 생성 속도 개선 덕분에 실용적 L2 운영 가능성이 높아짐
  • 올해 하반기부터 여러 팀이 테스트넷 운영을 통해 안정성을 검증 중

4. 레이어2(롤업)의 성장과 DA(데이터 가용성) 개선의 시너지

L2 생태계는 2024~25년 동안 폭발적으로 성장하고 있으며, Fusaka 업그레이드는 L2 성능을 더욱 끌어올릴 기반이 됩니다.

왜 중요한가?

  • L2가 L1에 데이터를 게시할 때 발생하는 비용이 절감
  • 사용자는 더 저렴한 가스비로 트랜잭션 처리 가능
  • DApp 개발사는 높은 사용자 수요를 수용할 수 있는 인프라 확보

실무 영향

  • L2 프로젝트는 DA 전략을 재수립해야 함 (온체인 블롭 vs 외부 DA 공급자)
  • 프론트엔드팀은 가스비 정책 변화에 따라 UX 문구·안내를 다시 설계해야 함
  • 운영팀은 리소스 감소에 따른 SLA 개선 가능성 검토

5. 기관 투자·ETF 동향 — 가격에 미치는 영향

최근 시장에서 가장 큰 이슈는 “이더리움 ETF 흐름”과 “기관의 장기 보유 전략”입니다.

ETF 흐름 분석

  • 유입(inflow)이 증가하면 단기적으로 가격 지지
  • 대규모 유출(outflow)은 시장 급락의 핵심 위험 요인
  • 미국 국채·나스닥 흐름과 동조하는 패턴이 나타난다는 점도 주요 관찰 포인트

온체인 지표 해석

  • 스테이킹 비율 증가: 장기 락업 물량 증가 → 유통량 감소 → 중기 가격에 우호적
  • 고래 지갑 이동: 대형 주소의 매수·매도 활동은 단기 방향성을 크게 좌우
  • 거래소 보유량 감소: 거래소로 ETH가 적게 들어간다는 것은 매도 압력이 약하다는 의미

기관·기업 수요 증가

  • 기업 재무 포트폴리오에서 ETH를 보유하는 흐름이 증가
  • 일부 기관은 ETH 스테이킹 수익(예: 3~5%)을 재무 수익원으로 활용하려는 움직임
  • 이로 인해 온체인 수급의 구조적 ‘타이트닝’이 진행 중

6. 개발팀·운영팀·재무팀을 위한 실무 체크리스트

운영팀 (노드·인프라)

  • Fusaka 대응 클라이언트 업데이트 테스트
  • 롤백 시나리오 준비(스냅샷 백업 필수)
  • 업그레이드 전후 모니터링 대시보드 임계값 조정
  • L2 통신 로그/데이터 지표 검증

개발팀 (스마트컨트랙트·프론트엔드)

  • zkEVM 호환성 테스트 (컨트랙트 migration 시 발생할 문제 파악)
  • 가스비 구조 변화에 따른 UX 수정
  • L2 전환 시 API 레이어/지갑 연동 테스트 강화
  • 멀티-클라이언트 테스트 환경 구축

재무·전략팀

  • ETF·온체인 지표를 통합한 ‘리스크 대시보드’ 구축
  • ETH 보유·스테이킹 정책 수립 (유동성/보안 고려)
  • 클라이언트 팀과 정기적인 네트워크 업그레이드 브리핑 공유
  • 시장 급변 시 대응 가능한 헤지 전략 마련

7. 보안·규제 이슈 그리고 리스크 관리

규제 리스크

  • 미국·EU·아시아 등 주요 시장마다 기준이 다름
  • 기관 투자 증가 → KYC/AML 요구 강화
  • FATF 규정 업데이트에 따라 거래소·지갑 서비스의 준수 필요성 상승

보안 리스크

  • 스마트컨트랙트 취약점
  • 롤업 브리지(Bridge) 보안
  • 신기술(zkEVM/DA 샘플링)의 초기 구현 문제가 발생할 가능성

대응 방안

  • 외부 보안 감사 필수
  • 브리지 사용 시 시간지연(Time lock)·다중 검증(Multi-sig) 기반 리스크 완화
  • 네트워크 업그레이드 시 팀 내 전사 브리핑 및 문서화 진행

8. 이더리움 가격 전망 — 단기·중기 시나리오 분석

1) 베이스 시나리오 (중립)

  • Fusaka 안정 적용 + zkEVM 테스트 성공
  • ETF 순유입이 미약하더라도 유지될 경우
  • → 완만한 상승 압력, 변동성은 존재

2) 낙관 시나리오

  • zkEVM 상용화 및 L2 대량 유저 유입 발생
  • 기업·기관 수요 증가
  • 글로벌 위험자산 회복
  • → 강한 상승 추세 진입 가능

3) 비관 시나리오

  • ETF 대규모 순유출
  • 네트워크 업그레이드 중 큰 버그 발생
  • 규제 충격 발생
  • → 급락 + 장기 조정 진입

9. 결론 및 추천 액션 아이템

2025년 말은 이더리움의 스케일링 기술 성숙도가 크게 올라가는 시점이며, 기관 자금 흐름과 기술적 완성도가 맞물리며 가격·수급에 큰 변화를 줄 가능성이 높습니다.

운영팀·개발팀·재무팀에 대한 핵심 추천

  1. Fusaka 업그레이드 대비
    테스트넷 검증 + 클라이언트 업데이트 + 백업
  2. zkEVM 대응
    호환성 테스트 및 L2 전략 수립
  3. ETF·온체인 지표 모니터링
    실시간 리스크 대시보드 운영
  4. 보안·규제 대응 강화
    감사/법무팀과의 정기 회의 및 내부 프로세스 정비

오늘의 주요 경제 뉴스 브리핑(2025/11/17)

pexels anna nekrashevich 6802042 scaled

주요 증권 시황 요약 테이블

지역 / 지수최근 흐름 (11월 중순 기준)주요 원인 및 배경시사점
미국위험 회피 분위기 강화– 기술주 매도: AI·반도체 밸류에이션 부담 커짐 TechStock²+2Guardian+2
– 연준 금리 인하 기대 약화
– 셧다운 종료로 일부 데이터 발표 복귀 가능성, 하지만 불확실성 여전 https://kemindo.id+2TechStock²+2
– 기술 섹터에 대한 밸류에이션 리스크 관리 필요
– 금리 경로 변화에 민감한 자산 점검
– 데이터 발표 스케줄 재점검이 중요
유럽지수 전반 하락– 영국 FTSE 100 약세 (은행주 타격) Guardian+1
– Stoxx 600, CAC 40, DAX 등 기술, 금융, 경기 민감주 약세 TechStock²
– 경기 둔화 및 금리 리스크 반영된 매도 흐름
– 방어 섹터(예: 헬스, 일부 인프라) 비중 고려 가능성
아시아전반적인 조정– 일본 니케이: –1.8% 하락 STL.News+1
– 한국 코스피: –2.6% 급락 중국전략연구소+1
– 중국 CSI 300: –0.7%, 홍콩 항셍: –0.9% https://kemindo.id+1
– 아시아 기술주 및 성장주 노출은 리스크 증가
– 중국 고정자산투자 둔화가 투자 심리에 부담을 주고 있음
– 지역별 경기 리스크 분산 전략 고려 필요
호주 (ASX 200)강한 하락세– ASX 200 지수, 최근 4개월 저점(약 8,634.5) 기록 뉴스.com.au+1
– 10개 섹터 중 10섹터 약세, 기술·은행·자재 부문이 특히 부진 야후 금융+1
– 호주 시장도 글로벌 리스크 전이 영향 큼
– 기술, 대형 은행 섹터 비중이 높다면 리스크 점검이 필요
– 에너지 섹터처럼 일부 방어적 포지션은 반등 가능성 고려

1. 거시경제 및 정책 리스크

1.1 미국 정부 셧다운(Shutdown) 종료

  • 미국의 연방정부가 43일간의 셧다운을 마치고 재가동되었습니다. AP News+2Reuters+2
  • 이 셧다운은 미국 역사상 가장 긴 셧다운으로, 트럼프 대통령이 최종적으로 승인한 예산안이 의회를 통과한 뒤 종료되었습니다. Reuters
  • 재가동 효과로 단기 시장 완화가 있었지만, 시장은 여전히 불확실성에 직면: 데이터 지연, 연준 정책 방향, 재정 리스크 등이 주요 우려 요인으로 지적됨. chandlerasset.com+2Investopedia+2
  • 특히 미 노동통계국(BLS), 경제분석국(BEA) 등 주요 경제 지표를 발표하는 기관들이 셧다운으로 발표가 연기된 데이터의 “보여주기”에 나설 전망이라는 분석이 존재함. Investopedia
  • HSBC는 셧다운 종료로 단기적인 재정 리스크는 줄어들었다고 평가하지만, 여전히 연준의 금리 인하 기대 약화와 AI 투자 지속성에 대한 불확실성 때문에 위험을 완전히 해소했다고 보지는 않음. privatebanking.hsbc.com
  • 경제학자 분석으로는 과거 셧다운 경험에 비추어 일부 데이터는 수주 내 발표될 수 있지만, 모든 지연된 경제지표가 즉시 정상화되지는 않을 것이라는 전망이 있음. Investopedia

투자 시사점: 셧다운 리스크는 단기적으로 완화됐지만, 시장은 여전히 데이터 흐름 복귀, 정책 방향 전환 가능성 등을 면밀히 봐야 하는 국면입니다.


1.2 연준(Fed) 금리 경로 불확실성

  • 셧다운 종료에도 불구하고, 연준의 금리 인하 기대는 꺾이고 있는 모습입니다. Investing.com+1
  • 일부 투자자들은 기술주 밸류에이션 부담과 연준의 금리 정책 변화 가능성 사이에서 조심스러운 포지셔닝을 취하고 있음. Markets+1
  • Market Navigator에 따르면, 연준의 다음 결정은 연말 또는 내년 초 FOMC 의사록, 고용 및 인플레이션 지표 재개 등 데이터 발표에 매우 민감하게 반응할 전망입니다. IG
  • 금리 경로의 불확실성은 시장의 방향성을 흔드는 핵심 요소로 부상 중이며, 이는 특히 기술 및 성장주에 대한 투자 심리에 직접적인 충격을 줄 수 있음. euronews

투자 전략: 금리 민감 섹터(예: 기술, 고성장주)는 보수적인 리스크 관리가 필요하며, 연준의 다음 행보를 보고 탄력적으로 대응할 여지가 큽니다.


1.3 중국 경제 둔화 우려

  • 최근 발표된 중국 고정자산투자 통계에서 1~10월 고정자산투자가 전년 대비 –1.7% 감소, 기록적인 둔화를 나타냈다는 보도가 있습니다. Guardian
  • 이러한 둔화는 글로벌 투자자들에게 충격을 주며, 특히 기술 및 AI 수요에 대한 우려를 키우고 있음. https://kemindo.id+1
  • 유럽 및 아시아 시장은 이 데이터를 근거로 경기 리스크를 재평가하는 양상이며, 특히 수출주 중심의 증시에서 매도 압력이 나타남. euronews
  • 일부 분석가는 중국의 부진한 투자와 수요 약세가 전세계 AI 인프라에 대한 투자 지속성에 영향을 줄 수 있다고 경고함. Ameriprise Financial

투자 시사점: 중국 관련 소비재, 테크, 인프라 기업에 투자하는 경우, 중국 내수 및 투자 흐름 변화를 주의 깊게 관찰해야 합니다.


2. 기술(테크) / AI 섹터

2.1 AI 및 테크 밸류에이션 부담

  • 최근 테크 섹터, 특히 AI 관련 기업에서 강한 조정세가 나타나고 있습니다. 기술주에 대한 매도 압력은 밸류에이션이 매우 높다는 우려에서 비롯된 것으로 분석됩니다. euronews
  • 일부 투자자들은 AI 투자의 “수익성 증명(return on investment)”을 요구하기 시작했다는 평가가 나옵니다. Reuters+1
  • SoftBank가 보유했던 NVIDIA 지분 전량을 매각했다는 보도가, 기술 투자자들의 불확실성을 자극한 주요 이벤트 중 하나로 꼽힙니다. Guardian
  • Ameriprise의 보고서에서도, AI 주도 기술주의 일부 조정은 건전한 가격 재조정(normalization)으로 보며, 단기 리스크에도 장기 성장 스토리는 여전히 유효할 수 있다고 평가함. Ameriprise Financial

투자 전략: 기술 섹터에 대한 밸류에이션 조정은 기회일 수도 있지만, 특히 고밸류 AI 기업은 실적과 가이던스가 중요한 터닝 포인트가 될 수 있습니다.


2.2 NVIDIA 실적 및 향후 기대

  • NVIDIA는 이번 주(11월 17~21일) 분기 실적 발표를 앞두고 있으며, 이 보고서는 시장에 매우 큰 영향을 줄 것으로 예상됩니다. The Economic Times+1
  • 분석가들은 매출을 약 546–550억 달러, YoY +56% 수준으로 예측하고 있습니다. The Economic Times
  • CMC Markets 등 일부에서는 순이익과 매출이 강하게 성장할 것이라는 기대와 함께, 향후 분기 가이던스도 중요할 것이라는 의견이 제시됩니다. CMC Markets
  • 그러나 동시에 시장은 투자자들이 요청하는 “증명된 수익성” 지표(예: 마진, 현금흐름, 고객사의 AI CapEx 지속 여부 등)에 대해 매우 민감해지고 있음. Reuters
  • 만약 NVIDIA의 가이던스가 최근의 기대를 충족하지 못하면, 기술 전반에 대한 투자 심리는 추가적으로 위축될 가능성도 있습니다. The Economic Times

투자 전략: NVIDIA 실적 발표 전후로 시장 변동성이 커질 수 있는 만큼, 포트폴리오의 테크 섹터 비중, 리스크 허용 범위 등을 재점검할 필요가 있습니다.


3. 소비 섹터 및 소매 기업 실적

  • 시장에서는 월마트(Walmart), 홈 디포(Home Depot), 타겟(Target) 등 미국 대형 유통사의 실적 발표도 주목받고 있습니다. The Economic Times+1
  • 이들 기업 실적은 미국 소비 심리, 특히 AI와 금리 환경 하에서 소비자들의 지출 여력과 우선순위를 가늠할 수 있는 중요한 지표로 간주됩니다. The Economic Times
  • 소매업체들의 실적이 좋을 경우, 금리 민감 섹터(소매, 소비재)와 기술 섹터 간 자금 재배치 가능성이 생길 수 있습니다.

투자 전략: 실적 발표 전 유통/리테일 기업에 대한 익스포저(노출)를 조절하거나, 이들 기업의 트렌드(재고, 비용 구조, 마진 등)를 면밀히 분석할 필요가 있습니다.


4. 지정학·무역 리스크

  • 미·중 간 경기 우려가 커지는 가운데, 기술 밸류에이션 리스크가 더욱 부각되면서 글로벌 무역·정책 리스크에 대한 민감성도 증가하고 있습니다. euronews
  • 정부 셧다운 종료로 단기적인 정치 리스크는 완화됐지만, 근본적인 재정 구조 문제나 장기적인 부채 부담은 여전히 시장의 불안 요소로 남아 있습니다. Reuters+1
  • 이러한 리스크는 기술주뿐만 아니라 금융, 인프라, 에너지 등 다양한 섹터의 투자 심리에도 영향을 줄 수 있습니다.

투자 전략: 포트폴리오 다각화를 고려할 때, 지정학 및 정책 리스크에 대비한 방어적 섹터(예: 헬스케어, 일부 인프라)나 헤지 전략을 점검할 필요가 있습니다.


5. 기타 시장 리스크: 암호화폐

  • IG 그룹의 “Market Navigator (11월 17일 주간)” 리포트에 따르면, 비트코인이 최근 최고점 대비 약 25% 하락하며 조정 중이라는 분석이 나왔습니다. IG
  • 동시에, 연준의 금리 불확실성, 기술주 리스크와 맞물리면서 암호화폐 시장에도 투자자들이 더 보수적으로 접근하는 분위기입니다. IG
  • 이러한 조정은 암호화폐 투자자뿐 아니라 전통 금융 투자자에게도 심리적 부담으로 작용할 수 있으며, 일부 자산이 리스크 자산에서 피난처로 재평가될 가능성도 존재합니다.

투자 전략: 암호화폐 포지션이 있다면 리스크 관리 전략(예: 분할 매도, 손절 기준 설정, 헤지 등)을 재검토해야 할 시점입니다.


6. 지역별 증시 흐름

6.1 미국

  • 미국 증시는 기술 중심의 매도 압력에 직면하며 S&P 500, 나스닥, 다우 등이 조정 흐름을 보이고 있습니다. Guardian+1
  • 투자자들은 NVIDIA 실적, 연준의 금리 정책, 지연된 경제지표에 주목하고 있으며, 특히 기술주 중심의 리스크 회피 심리가 높아지고 있습니다. Investing.com
  • 또한 셧다운 종료로 일부 경제 지표 발표가 재개되면서, 데이터 흐름이 정상화되는 과정에서 변동성이 커질 수 있다는 우려가 제기됩니다. Investopedia

6.2 유럽

  • 유럽 주요 지수도 글로벌 기술 매도와 금리 불확실성의 영향을 받아 하락세를 기록했습니다. euronews
  • 특히 영국 FTSE 100은 은행주 약세와 연계해 하락했고, 투자자들은 경기 둔화와 금리 리스크를 동시에 고려하고 있는 모습입니다. Guardian+1

6.3 아시아

  • 중국 증시: 고정자산투자 둔화 데이터가 충격을 주며 CSI 300 등 주요 지수가 하락했습니다. Guardian
  • 호주 증시 (ASX 200): 기술주와 금융주 약세, 그리고 글로벌 리스크 확대 속에서 4개월 저점을 찍었습니다. 뉴스.com.au
  • 이와 함께 아시아 전반에서 위험자산 회피 심리가 일부 강해지는 양상입니다.

7. 향후 체크 포인트 및 전략적 시사점

  1. NVIDIA 실적 발표
    • 이번 주 발표될 NVIDIA의 실적은 기술 및 AI 섹터의 방향을 가를 중요 분기점이 될 가능성이 있습니다.
    • 매출, 마진, 가이던스 등을 면밀히 분석하고, 결과에 따라 테크 포지션을 조정하는 전략이 유용할 수 있습니다.
  2. 경제 데이터 복귀 흐름
    • 셧다운으로 지연된 경제지표(고용, PPI, CPI 등)의 발표 일정과 결과가 시장에 미치는 파급력을 주시해야 합니다.
    • 특히 고용 데이터나 인플레이션 수치가 연준 정책에 대한 시장의 기대치를 뒤흔들 수 있습니다.
  3. 중국 정책 반응 및 경기 부양 가능성
    • 중국의 고정자산투자 둔화에 대한 정부의 정책 대응(재정·통화 부양책 여부)이 중요합니다.
    • 부양책이 나오면 아시아 및 글로벌 투자 심리가 회복될 여지가 있으며, 반대로 강한 대응이 없으면 추가 약세 가능성도 배제할 수 없습니다.
  4. 포트폴리오 리스크 관리
    • 기술 섹터 노출이 높은 투자자는 밸류에이션 조정 위험을 감안한 리스크 헤지 전략 설정이 필요합니다.
    • 방어 섹터 또는 현금 비중 조정, 분산 투자를 통해 리스크 대비 여력을 확보하는 것이 좋습니다.
  5. 암호화폐 전략 재검토
    • 비트코인 등 암호화폐에 투자한 경우, 최근 조정 흐름을 반영한 손익 전략을 재정비할 필요가 있습니다.
    • 장기 보유자라면 조정 국면을 기회로 삼을 수 있지만, 단기 투자자라면 손절 또는 분할 청산을 고려할 수 있습니다.

결론 요약

  • 글로벌 증시는 현재 기술(특히 AI) 리스크, 금리 불확실성, 중국 경기 둔화라는 삼중 리스크에 직면해 있습니다.
  • 미국 셧다운이 종료되며 일부 리스크는 완화됐지만, 데이터 발표 지연과 정책 리스크는 여전히 남아 있습니다.
  • NVIDIA의 실적은 이번 주 시장의 방향성을 결정짓는 중요한 이벤트이며, 이를 중심으로 투자 전략을 유연하게 조정할 필요가 있습니다.
  • 포트폴리오 리스크 관리와 데이터 흐름에 대한 주의 깊은 모니터링이 현재 투자 환경에서 특히 중요합니다.

미·한 대표 종목 주간 딥다이브 (AAPL·MSFT·NVDA·TSLA·AMZN / 삼성전자·SK하이닉스·현대차·기아·NAVER·카카오)

pexels alesiakozik 6772076 scaled

  • 미국 빅테크 실적·가이던스: 애플은 9월 분기 매출·EPS 신기록과 12월 분기 두 자릿수 성장 가이던스로 연말 랠리 기대를 키웠고, 마이크로소프트는 Azure 40% 성장과 Copilot 확산, 거대한 AI CapEx로 단기 마진 우려와 장기 도약을 동시에 자극했습니다. [apple.com], [cnbc.com], [futurumgroup.com], [benzinga.com]
  • AI 인프라 사이클: 엔비디아는 Blackwell/H200 수요와 차기 Rubin 로드맵, 데이터센터 매출 가속 기대가 계속되며, hyperscaler들의 수백억 달러 CapEx가 클라우드·메모리·네트워킹 수요를 광범위하게 견인 중입니다. [nvidianews…nvidia.com], [technology…gazine.com], [fool.com]
  • 한국 반도체 리더십: 삼성·하이닉스는 HBM3E 확대와 HBM4 샘플·양산 준비로 3Q 실적 고도화, 4Q 및 2026년 구조적 성장(DDR5·eSSD·HBM4) 전망을 강화했습니다. [news.samsung.com], [koreajoong….joins.com]

목차

  1. 시장 한눈에 보기 (미국·한국 매크로)
  2. 미국 종목 딥다이브
    • AAPL · MSFT · NVDA · TSLA · AMZN
  3. 한국 종목 딥다이브
    • 삼성전자 · SK하이닉스 · 현대차 · 기아 · NAVER · 카카오
  4. 산업 동향 & 데이터 포인트 (클라우드·AI·반도체·환율)
  5. 포지셔닝 시나리오 (보수/중립/공격)
  6. 리스크 공시 & 방법론 (E‑E‑A‑T 강화)
  7. FAQ

1) 시장 한눈에 보기

미국: 인플레이션·금리·데이터 공백

  • CPI·FOMC 캘린더: BLS의 CPI는 10월 24일(9월치) 발표 이후 정부 셧다운 영향으로 10~11월치 일정에 변동이 발생했으며, 공식 일정상 10월 CPI(11/13), 11월 CPI(12/10)가 예정되어 있습니다(일부 지연 가능). [bls.gov], [bls.gov]
  • 데이터 지연 리스크: 셧다운으로 10월 CPI·고용통계의 미발표 가능성, 11월 데이터 우선 생산 권고가 제기되며 연준의 12월 결정에 ‘데이터 포그’가 남아있습니다. [upi.com], [aol.com]
  • 연준 일정·스탠스: 10/28–29 FOMC는 25bp 인하로 3.75–4.00% 범위를 제시했고, 12/9–10 회의가 다음 분기점입니다(‘추가 인하 확정 아님’). [federalreserve.gov], [federalreserve.gov]

투자 함의: 단기(1–4주) 내 CPI·고용 데이터의 불확실성이 변동성 확대로 연결될 수 있으나, 대형주(특히 클라우드/AI 수혜주)는 실적 가시성과 백로그로 완충력을 보유.

한국: 수출·반도체·환율

  • 한국 수출/반도체는 AI 서버 메모리 수요의 견인으로 호조. 삼성은 HBM3E 매출 급증·HBM4 샘플 출하, DS부문 이익 고도화가 확인되었습니다. [news.samsung.com]
  • 환율·외인 수급은 미국 데이터·금리 경로에 연동. 클라우드·AI CapEx 사이클 지속 시 반도체 시황 개선→코스피 반도체 비중 확대의 흐름 유지 가능. (매주 관세청/한국은행 발표 체크 권고)

2) 미국 종목 딥다이브

AAPL (애플) — 제품 믹스 + 서비스, 연말 가이던스 상향

핵심 포인트 3

  1. 9월 분기 매출 $102.5B, EPS $1.85로 컨센서스 상회, 서비스 역대 최대. [apple.com], [cnbc.com]
  2. 12월 분기 전사 매출 YoY +10~12% 전망, 아이폰 두 자릿수 성장 자신. [cnbc.com]
  3. 중국 둔화 언급에도 신제품(iPhone 17·AirPods Pro 3·Apple Watch)과 M5 Mac·iPad Pro 라인업으로 홀리데이 수요 견인. [apple.com]

실적 스냅샷(최근 분기)

밸류·리스크

  • 서비스 믹스 확대로 GM 47%대 유지. 최대 리스크는 중국 수요/규제, 환율, 공급망. (분기 콜 요약 참조) [fool.com]

MSFT (마이크로소프트) — Azure 40%·Copilot 확산, CapEx 상향

핵심 포인트 3

  1. Azure 40% YoY(FQ1’26), 상업 클라우드/Intelligent Cloud 동반 견조. [benzinga.com]
  2. AI CapEx 급증(분기 $34.9B 지출 사례 보도), 데이터센터 발주 2년 내 배가 계획—단기 마진 압박 vs 장기 수익원 확대의 투자자 딜레마. [theticker.org]
  3. OpenAI와 장기 공급/지분 구조 재편(장기 Azure 커밋먼트 대형화)로 AI 수요 록인 효과. [fool.com]

산업 포지션

  • Q3’25 글로벌 클라우드 MS ~20% 점유(Synergy), GPUaaS 급증—AI 수요 견인. [crn.com]

리스크

  • CapEx→마진 압박, Azure 용량 제약(수요 초과로 기회손실 가능), 경쟁(AMZN·GOOGL) 심화. [benzinga.com], [crn.com]

NVDA (엔비디아) — Blackwell 램프, Rubin 대기, 데이터센터 초강세

핵심 포인트 3

  1. Q3 FY25 매출 $35.1B, 데이터센터 $30.8B, 4Q 가이던스 $37.5B—AI 칩 수요 초강세. [nvidianews…nvidia.com], [cnbc.com]
  2. Blackwell 1분기 매출 $11B 기록, 차세대 Rubin 대기—하이퍼스케일러 대규모 배치. [technology…gazine.com]
  3. 백로그·수주와 패키징 캐파 증설로 향후 1–2년 고성장 시나리오—다만 밸류·AI 버블 논쟁 상존. [fool.com], [investopedia.com]

리스크

  • 공급망(패키징/TSMC CoWoS), 규제/수출통제, 고밸류 변동성. (투자자 경계 논조 참고) [economicti…atimes.com]

TSLA (테슬라) — Q3 기록적 딜리버리 이후 10월 중국·유럽 둔화

핵심 포인트 3

  1. Q3’25 딜리버리 497,099로 사상 최대(미국 세액공제 만료 전 수요 당김 효과). [ir.tesla.com], [cnbc.com]
  2. 10월 중국 리테일 약 26,000대(3년 저점), 유럽 등록 둔화—경쟁·인센티브 변화 영향. [just-auto.com], [benzinga.com]
  3. 연말 수요·마진은 가격 정책·모델 믹스와 IRA·유럽 규제에 좌우.

리스크

  • 중국 경쟁(로컬 OEM·가격), 유럽 수요·이미지 리스크, 세액공제 종료 후 미국 수요 정상화. [just-auto.com], [cnbc.com]

AMZN (아마존) — AWS 20% 재가속, AI·CapEx 확대

핵심 포인트 3

  1. Q3’25 매출 $180.2B, EPS $1.95로 더블 비트; AWS $33B(+20%)—2022 이후 최고 성장. [cnbc.com], [ir.aboutamazon.com]
  2. CapEx 가이던스 $125B 상향, 3.8GW 전력 증설·맞춤형 칩(Trainium) 강조—AI 수요 대응. [cnbc.com]
  3. 글로벌 클라우드 점유 AWS ~29% 지속, backlog·대규모 고객 계약(Anthropic 등)로 수요 가시성. [crn.com]

리스크

  • 규제/FTC 합의비용·인건비로 운영이익 변동, 경쟁사 대비 AI 파이프라인 인식. [ir.aboutamazon.com]

3) 한국 종목 딥다이브

삼성전자 — 메모리 슈퍼사이클 재진입(HBM3E→HBM4)

핵심 포인트 3

  1. 3Q’25 매출 86.1조·영업이익 12.2조, DS 영업이익 7.0조—메모리·eSSD 호조, HBM3E 확대. [news.samsung.com]
  2. HBM4 샘플 출하, 2026년 양산·1c 확대 계획; DDR5 128GB+, GDDR7 등 고부가 제품 믹스 강화. [news.samsung.com]
  3. 구조적 성장 기대(2026 영업이익 상향)와 글로벌 클라우드 CapEx 장기 증가 수혜. [finance.yahoo.com]

리스크

  • HBM 공급 신뢰·수율 이슈(과거 논란), 파운드리 경쟁, 환율 변동. [tweaktown.com]

SK하이닉스 — HBM3E 리더십, AI 메모리 레버리지

  • 동사는 HBM3E 선도·고수익 구조로 DS 마진 상위권. (동분기 비교 기사/기업 발표 정기 모니터링 권고)
  • 리스크: 고객 집중·HBM 증설 병목, 사이클 변동.

(본 글은 삼성에 비해 공개 소스가 상대적으로 제한된 주간 업데이트이므로, 하이닉스 공식 IR 자료·국내 통신사 속보를 병행 확인해 반영합니다.)

현대차·기아 — 믹스 개선·전동화, IRA 영향 점검

  • 핵심: SUV·고부가 모델 믹스 개선, 북미 전동화 라인업 확장. IRA·공급망 변경에 따른 원가·가격 전략 지속 점검 필요(최근 월별 판매/공시 참고).
  • 리스크: EV 가격경쟁·유럽 수요·환율.

NAVER·카카오 — 광고·커머스·AI

  • NAVER: 검색·쇼핑·페이 생태계, AI·클라우드 제휴 확대—광고·커머스 회복 탄력.
  • 카카오: 광고·콘텐츠 모네타이즈, 규제 이슈·거버넌스 리스크 관리 필요.
    (양사 최근 분기 실적 공시·국내 경제지 속보를 반영해 주간 업데이트 권고)

4) 산업 동향 & 데이터 포인트

클라우드: 점유·캐파·AI 수요

  • Q3’25 글로벌 클라우드 인프라 지출 $107B(+28% YoY), 점유(AWS 29%, MS 20%, GCP 13%), GPUaaS 200%+ 성장—GenAI가 전반 지표를 견인. [crn.com]
  • AWS는 3.8GW 전력 추가, 2027년까지 더블링 계획; Azure는 용량 제약 언급, CapEx 급증. [cnbc.com], [benzinga.com]

AI 반도체/메모리: HBM·DDR5

규제·반독점: 구글 검색·AI

  • DOJ 대 구글 구제조치: 기본 검색 독점 계약 제한, 데이터 공유·광고 연동 등 행태적 조치 채택—AI 접근점(Gemini 등)에도 적용 논의. [justice.gov], [brookings.edu]

5) 포지셔닝 시나리오

보수 (리스크 관리 최우선)

  • 현금 + 대형주 분산: AAPL/MSFT/AMZN 중심 45–55%, 한국 반도체(삼성/하이닉스) 15–20%, 현금 25–35%.
  • 논리: 연준·CPI 불확실성 + 규제·AI CapEx 부담 대두 시 방어력. (각 기업의 현금흐름/배당/서비스 매출 방어)
  • 트리거: 데이터 지연·변동성 급증(미국 CPI/고용), AI 과열 논쟁 재점화. [upi.com], [finance.yahoo.com]

중립 (성장·방어 균형)

  • 미국 빅테크 60–70%(MSFT 20, AAPL 15, AMZN 15, NVDA 10, 기타 10), 한국 반도체 20%, 현금 10–20%.
  • 논리: 클라우드/AI CapEx 구조적 성장, 한국 메모리 시황 개선 동행. [crn.com], [news.samsung.com]

공격 (AI 인프라 베팅)

  • AI 인프라·반도체·클라우드 비중 70–80%(NVDA·MSFT·AMZN·삼성·하이닉스), 나머지 20–30%를 소비·플랫폼(애플·네이버·카카오).
  • 논리: AI 서버·HBM/DDR5 수요 폭증이 2026까지 구조적 사이클 형성.
  • 유의: 고밸류·정책·공급망·환율 리스크—스텝 분할매수·헤지 권고. [fool.com], [finance.yahoo.com]

6) 리스크 공시 & 방법론 (E‑E‑A‑T)

  • 출처·데이터 품질: 본 보고서는 기업 IR/공식 보도자료/권위매체(CNBC/Reuters/WSJ 등)와 정부·기관(BLS/연준) 자료를 교차 검증했습니다. (각 문장 인라인 인용)
  • 업데이트 한계: 미국 정부 셧다운으로 10월 데이터 공표가 일부 누락·지연될 수 있습니다. 정책·환율·규제 변화에 따라 전망이 빠르게 변동될 수 있습니다. [aol.com], [upi.com]
  • 방법론:
    1. 분기 실적/가이던스 요약(매출·EPS·세그먼트 성장). [cnbc.com], [cnbc.com]
    2. 산업 지표(클라우드 점유·CapEx·GPUaaS) 반영. [crn.com]
    3. 리스크/시나리오 별 배분·트리거 설정—가정과 전제 명시.
  • 면책: 본 글은 정보 제공 목적이며 투자자문이 아닙니다.

7) FAQ

Q1. 12월 FOMC 전까지 가장 중요한 이벤트는?

  • CPI(10월·11월), **노동지표(고용·실업률)**의 공표 여부와 내용—데이터 공백 해소가 관건입니다. [bls.gov], [aol.com]

Q2. 엔비디아의 Blackwell·Rubin 업사이드는 언제까지?

  • 하이퍼스케일러의 장기 CapEx/백로그가 견인. 다만 패키징·공급망 제약과 밸류 변동성은 항상성 리스크입니다. [fool.com]

Q3. 한국 반도체의 사이클 고점 리스크?

  • HBM4/DDR5 제품 믹스가 ASP·마진을 지지하며, AI 서버 투자 확대가 수요 바닥을 높입니다. 다만 캐파 증설 타이밍·고객 집중도는 모니터링 필요. [news.samsung.com]